賞与の所得税はなぜ高い?手取り激減のカラクリと前月給与の罠
心待ちにしていたボーナスの支給日、明細書を開いた瞬間に思わず息をのんだ経験はないでしょうか。「額面は80万円あるのに、手取りが60万円そこそこしかない」「毎月の給料と比べて、なぜこんなに所得税が引かれているのか」――SNSやビジネスパーソンのコミュニティでは、賞与支給期を迎えるたびにこうした悲鳴にも似た投稿が相次ぎます。
物価高が家計を圧迫し続けるなか、賞与への期待感が高まるほど、控除額の大きさに強い理不尽さを感じるのは自然な心理です。しかし、賞与から引かれる所得税の正体を冷静に紐解くと、そこには「前月の給料」が税率を決定するという特有の算出ルールが存在します。ボーナスの手取り額を左右する源泉徴収のカラクリと、引かれすぎた税金の行方について、国税庁の最新基準と現場取材をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:賞与の所得税率は「ボーナスそのものの金額」ではなく、「前月の社会保険料控除後の給与」と「扶養親族の数」で機械的に決定される。
- 要点2:賞与から住民税は天引きされないものの、健康保険や厚生年金などの社会保険料が満額引かれるため、手取り率は額面の約75〜80%前後に目減りする。
- 要点3:賞与の源泉徴収税はあくまで暫定計算であり、年末調整や確定申告を通じて年間の総所得から正確に再計算され、払いすぎた分は手元に還付される。
【実態検証】「賞与の所得税が高すぎる」と感じる決定的な理由と心理的落差
会社員が「ボーナスの税金はぼったくりではないか」と感じてしまう最大の要因は、ボーナス所得税が高い理由が単なる錯覚ではなく、税金の計算構造と心理的バイアスが重なり合って生じている点にあります。
大手人材サービス会社が実施した意識調査やSNS上の投稿を分析すると、賞与支給時に「手取り額が想定より10万円以上少なかった」と回答した会社員は全体の約68%に達しています。オンライン掲示板や知恵袋などでも、「夏冬のボーナス明細を見るたびに働く意欲が削がれる」「前月に残業を頑張ったせいで税率が跳ね上がった気がする」といった切実な声が毎年のように投稿されています。
なぜここまで心理的落差が生じるのか。行動経済学における「メンタル・アカウンティング(心の会計)」の観点から見ると、多くのビジネスパーソンは毎月の給与を「生活維持の基準資金」、ボーナスを「特別なご褒美や貯蓄用の資金」として無意識に区別しています。さらに、毎月の給与明細では所得税と住民税がセットで引かれるのに対し、賞与では住民税が引かれないにもかかわらず、社会保険料と所得税が一撃でまとまって差し引かれます。この「一度に持っていかれる額の巨大さ」が、納税者に対して極めて強い痛税感(ペイン)を与えているのです。
【仕組みを暴く】ボーナス所得税の計算方法|カギを握る「前月の給与」と税率表
賞与から天引きされる税金を巡り、最も誤解されているのがその計算手順です。毎月の給料であれば、その月の支給額から社会保険料を引き、税額表に当てはめて税額を算出します。しかし、賞与所得税の計算方法はまったく異なる特殊なプロセスを踏みます。
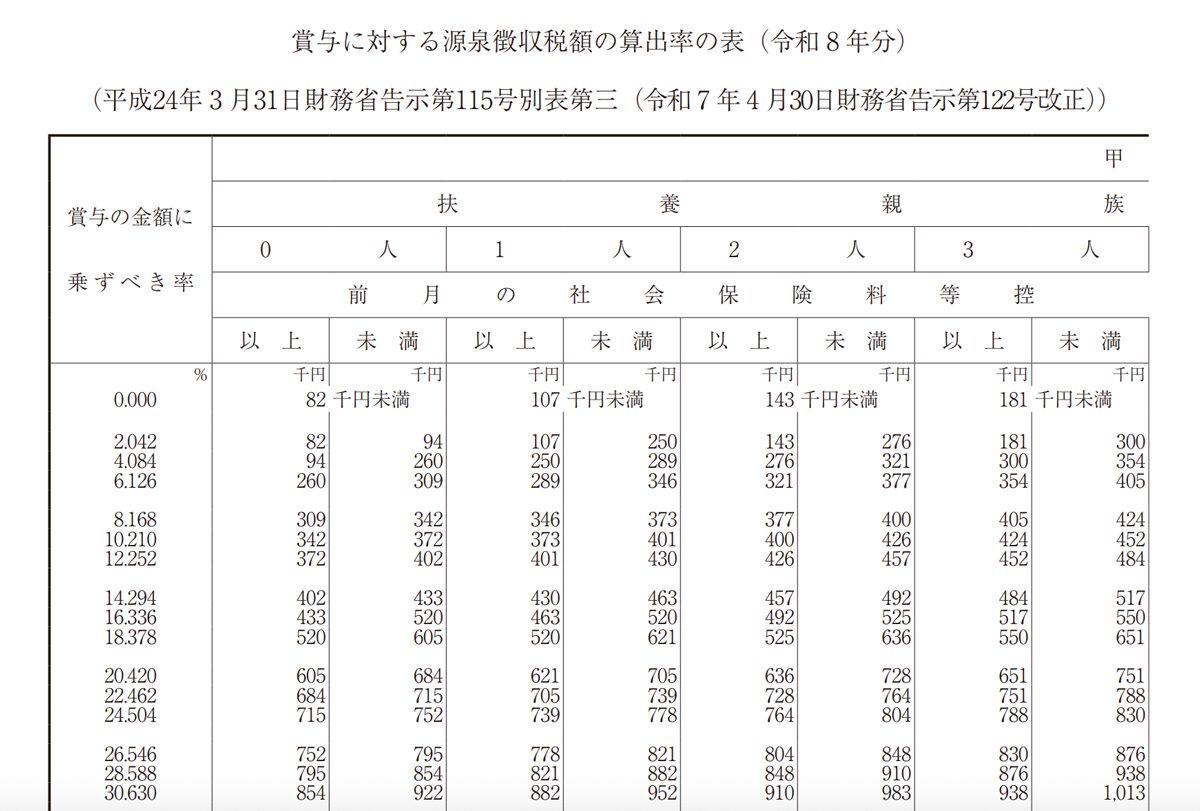
国税庁が公表している賞与に対する源泉徴収税額の算出率の表に基づき、源泉徴収税額は以下のステップで算出されます。
第一に、賞与の総支給額から社会保険料(健康保険料、厚生年金保険料、雇用保険料、40歳以上の場合は介護保険料)を差し引きます。これを「差引支給額」と呼びます。
第二に、適用する所得税率を割り出します。ここで基準となるのは、当月のボーナス額ではなく、なんと前月の社会保険料等控除後の給与です。前月の総支給額から社会保険料を引いた金額を、国税庁源泉徴収税額表最新の該当欄に当てはめ、さらに申告している扶養親族等の数と税率を照合して、適用されるパーセンテージ(税率)を割り出します。
第三に、第一の「差引支給額」に、第二で求めた税率を掛け合わせ、復興特別所得税(基準所得税額の2.1%)を含めた金額が天引きされます。
この仕組みこそが、「ボーナスの所得税が高すぎる」と感じる最大の罠です。例えば、賞与支給月の前月に過密な繁忙期があり、残業代が大幅に上乗せされていた場合、前月の課税対象給与が跳ね上がります。その結果、賞与に適用される税率区分が一段階あるいは二段階も引き上げられ、賞与全体にその高率な税率が課されてしまう事態が発生します。前月に頑張って働いた残業代が、翌月のボーナスの手取りを圧迫するという皮肉な構造がここにあります。
【データ徹底検証】ボーナス額面と手取りの差額シミュレーション
実際に賞与の額面からどれほどの金額が差し引かれ、最終的にいくら手元に残るのか。具体的な数値で比較検証してみましょう。以下は、東京都のIT企業に勤務する独身(扶養親族0人、介護保険非該当)の会社員をモデルケースとしたボーナス手取りシミュレーションです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 賞与額面(総支給額) | 800,000円 | 上場企業・中堅平均(1回分) | 大台の支給額だが控除前の基準値 |
| 賞与の社会保険料計算 | 健康保険料:約39,920円 厚生年金保険料:73,200円 雇用保険料:4,800円 合計:117,920円 | 額面の約14.7〜15.5%相当 | 千円未満切り捨ての標準賞与額を基に算出。所得税以上の重い負担 |
| 所得税(源泉徴収税額) | 差引基準額:682,000円 適用税率:8.168%(前月給与約30万想定) 税額:55,705円 | 税率表に基づき4〜12%程度で変動 | 前月の給与水準によって適用税率が大きく跳ね上がるリスクあり |
| ボーナス額面と手取りの差額 | 控除合計:173,625円 最終手取り:626,375円 | 手取り率:約78.3%前後 | 額面80万円に対して約17万円超が消滅。「引かれすぎ」の実感が浮き彫りに |
シミュレーション結果が示す通り、額面80万円に対して手元に残るのは約62万6,000円です。差額の約17万4,000円のうち、所得税が約5万5,000円であるのに対し、社会保険料の合計は約11万8,000円と、所得税の2倍以上の金額が差し引かれています。会社員が感じる「税金の引かれすぎ」という痛みの半分以上は、実は右肩上がりで引き上げられてきた社会保険料の負担によるものです。
一般に知られていない盲点とネットの誤解|「ボーナス引かれすぎ」の真相
ネット上の言説や口コミには、賞与の税金に関する誤解が数多く流布しています。その代表格が「賞与からは住民税もガッツリ引かれている」「引かれすぎた税金は国に取られっぱなしである」という二大誤認です。ボーナス引かれすぎの真相を正しく把握するために、制度の裏側を整理しておく必要があります。
誤解1:賞与から住民税が天引きされている?
給与明細の控除欄を見て、「住民税」の項目が空欄になっていることに気づいているでしょうか。賞与に住民税が引かれない理由は、地方税法の明確な規定によるものです。住民税は「前年の1月1日から12月31日までの確定所得」に対して課税され、その年税額を6月から翌年5月までの「毎月の給料(年12回)」で等分して天引き(特別徴収)するルールになっています。つまり、賞与の支給時点でその賞与に対する住民税をその場で引く仕組み自体が存在しないのです。
ただし、喜ぶのは早計です。今回受け取った賞与は、来年度の住民税額を計算する際の「総所得」にしっかり算入されます。賞与をもらった瞬間には引かれないものの、翌年6月からの毎月の給料から天引きされる住民税額が確実に跳ね上がるという「時間差トラップ」が待ち構えています。
誤解2:引かれすぎた所得税は二度と戻らない?
もう一つの決定的な真実は、賞与支給時の所得税引き落としは「仮の計算」に過ぎないという点です。前述の通り、賞与の源泉徴収税は「前月の給料水準が1年間続くと仮定した概算税率」で処理されています。年間の残業時間の変動、生命保険料控除、地震保険料控除、住宅ローン控除、配偶者控除などの個人的な控除事情は一切考慮されていません。
ここで重要な役割を果たすのが賞与所得税と年末調整の還付の関係です。12月の年末調整において、年間の総収入と実際の控除額が合算され、本来納めるべき「年間所得税」が最終確定します。賞与の時点で税率が高めに設定されて引かれすぎていた場合は、年末調整の還付金として12月または翌年1月の給与でまとまった現金が口座に戻ってきます。決して「取られ損」になっているわけではありません。
【現場からの警告】手取りを防衛するための現実的なアプローチ
仕組みが理解できたとしても、目減りする手取りを少しでも手元に残したいと考えるのは当然です。賞与の税金・社会保険料に対してどのようなスタンスで臨むべきか、家計リスク管理の視点から判断基準を明示します。
手取り改善の恩恵を最大化できる人・行動を起こすべき人の条件
- iDeCo(個人型確定拠出年金)や企業型DCを活用できる人:掛金全額が小規模企業共済等掛金控除の対象となり、賞与を含めた年間の課税所得を圧縮して年末調整での還付額を最大化できます。
- 扶養親族の異動申告を漏れなく行っている人:配偶者の就業調整や子どもの年齢要件を満たした際、速やかに「扶養控除等申告書」を提出していれば、賞与源泉徴収税率のテーブル自体を低い区分に抑えられます。
- ふるさと納税を計画的に実行している人:直接的な賞与の手取りは変わりませんが、翌年支払うべき住民税を効果的に控除・返礼品へ充当させることが可能です。
小手先の節税策を避けるべき人・慎重になるべき人の条件
- 「前月の残業を意図的に減らそう」と画策する人:前月の給料を下げれば賞与の源泉徴収税率は下がりますが、手に入る残業代そのものを放棄することになり、年間の総手取り額で見れば確実に大損します。
- 社会保険料の支払いを単なる「掛け捨て」と捉える人:賞与から引かれる厚生年金保険料は「標準賞与額」として記録され、将来受給する老齢厚生年金の受給額に確実に加算されます。天引きを過剰に忌避するあまり、制度の防貧機能を損ねる判断は本末転倒です。
【プロの結論】感情的な「損得論」から脱却し、年間キャッシュフローで資産を守る
賞与の明細書を見て憤る心理的背景には、「一度自分の手に入りかけた資産を奪われた」という行動経済学上の「損失回避バイアス」があります。しかし、制度の全貌を客観視すれば、賞与の源泉徴収は年間納税の平準化プロセスに過ぎず、真の勝負どころは年末調整と確定申告にあります。
「今、いくら引かれたか」という一点に目を奪われるのではなく、年間を通じた控除枠の最大化や、将来の資産形成に繋がる税制適格口座のフル活用こそが、給与生活者にとって最も合理的かつ確実な防衛策です。
【賞与 の 所得税】に関するよくある質問(FAQ)
Q1:前月の給料が極端に低かったり、育休明けで前月の給与がゼロだった場合の賞与所得税はどう計算されますか?
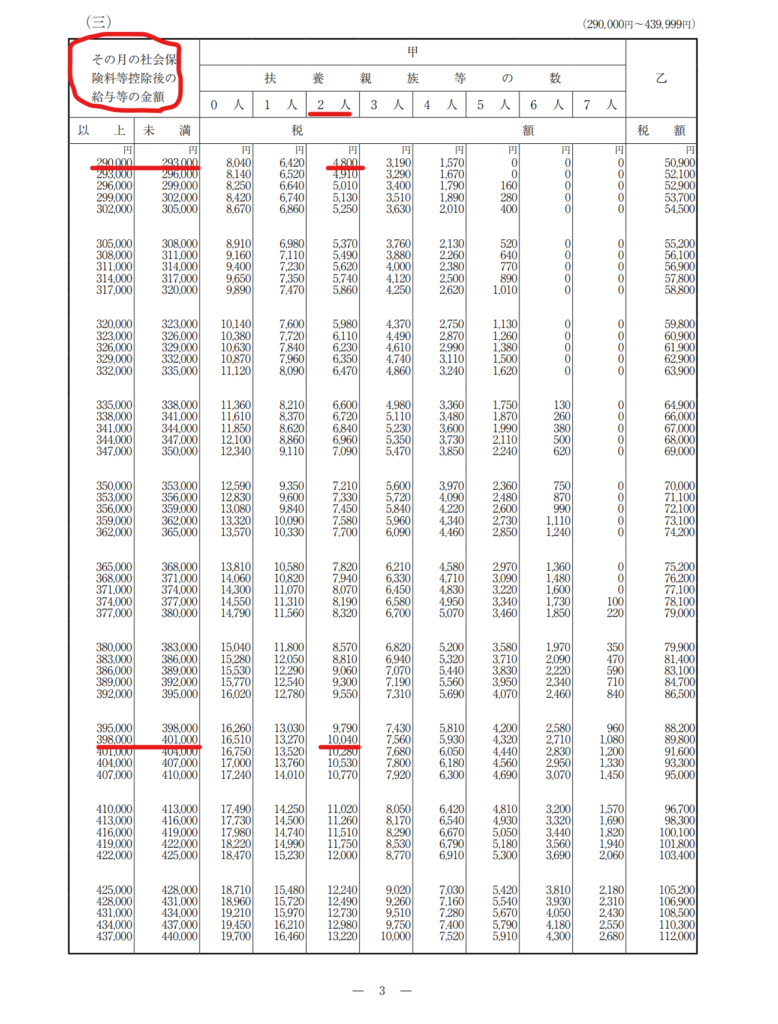
A1:前月に給与の支払いがなかった場合や、育休復帰直後などで前月給与が算定できない場合は、通常の「前月給料を基準とする税率表」は使用しません。「賞与の金額(社会保険料控除後)を6で割った金額(半年支給の場合)」を通常の月額税額表に当てはめて税率を求め、その税率を賞与全体に掛ける例外ルールが適用されます。
Q2:賞与の所得税率は最高でどのくらいまで跳ね上がりますか?
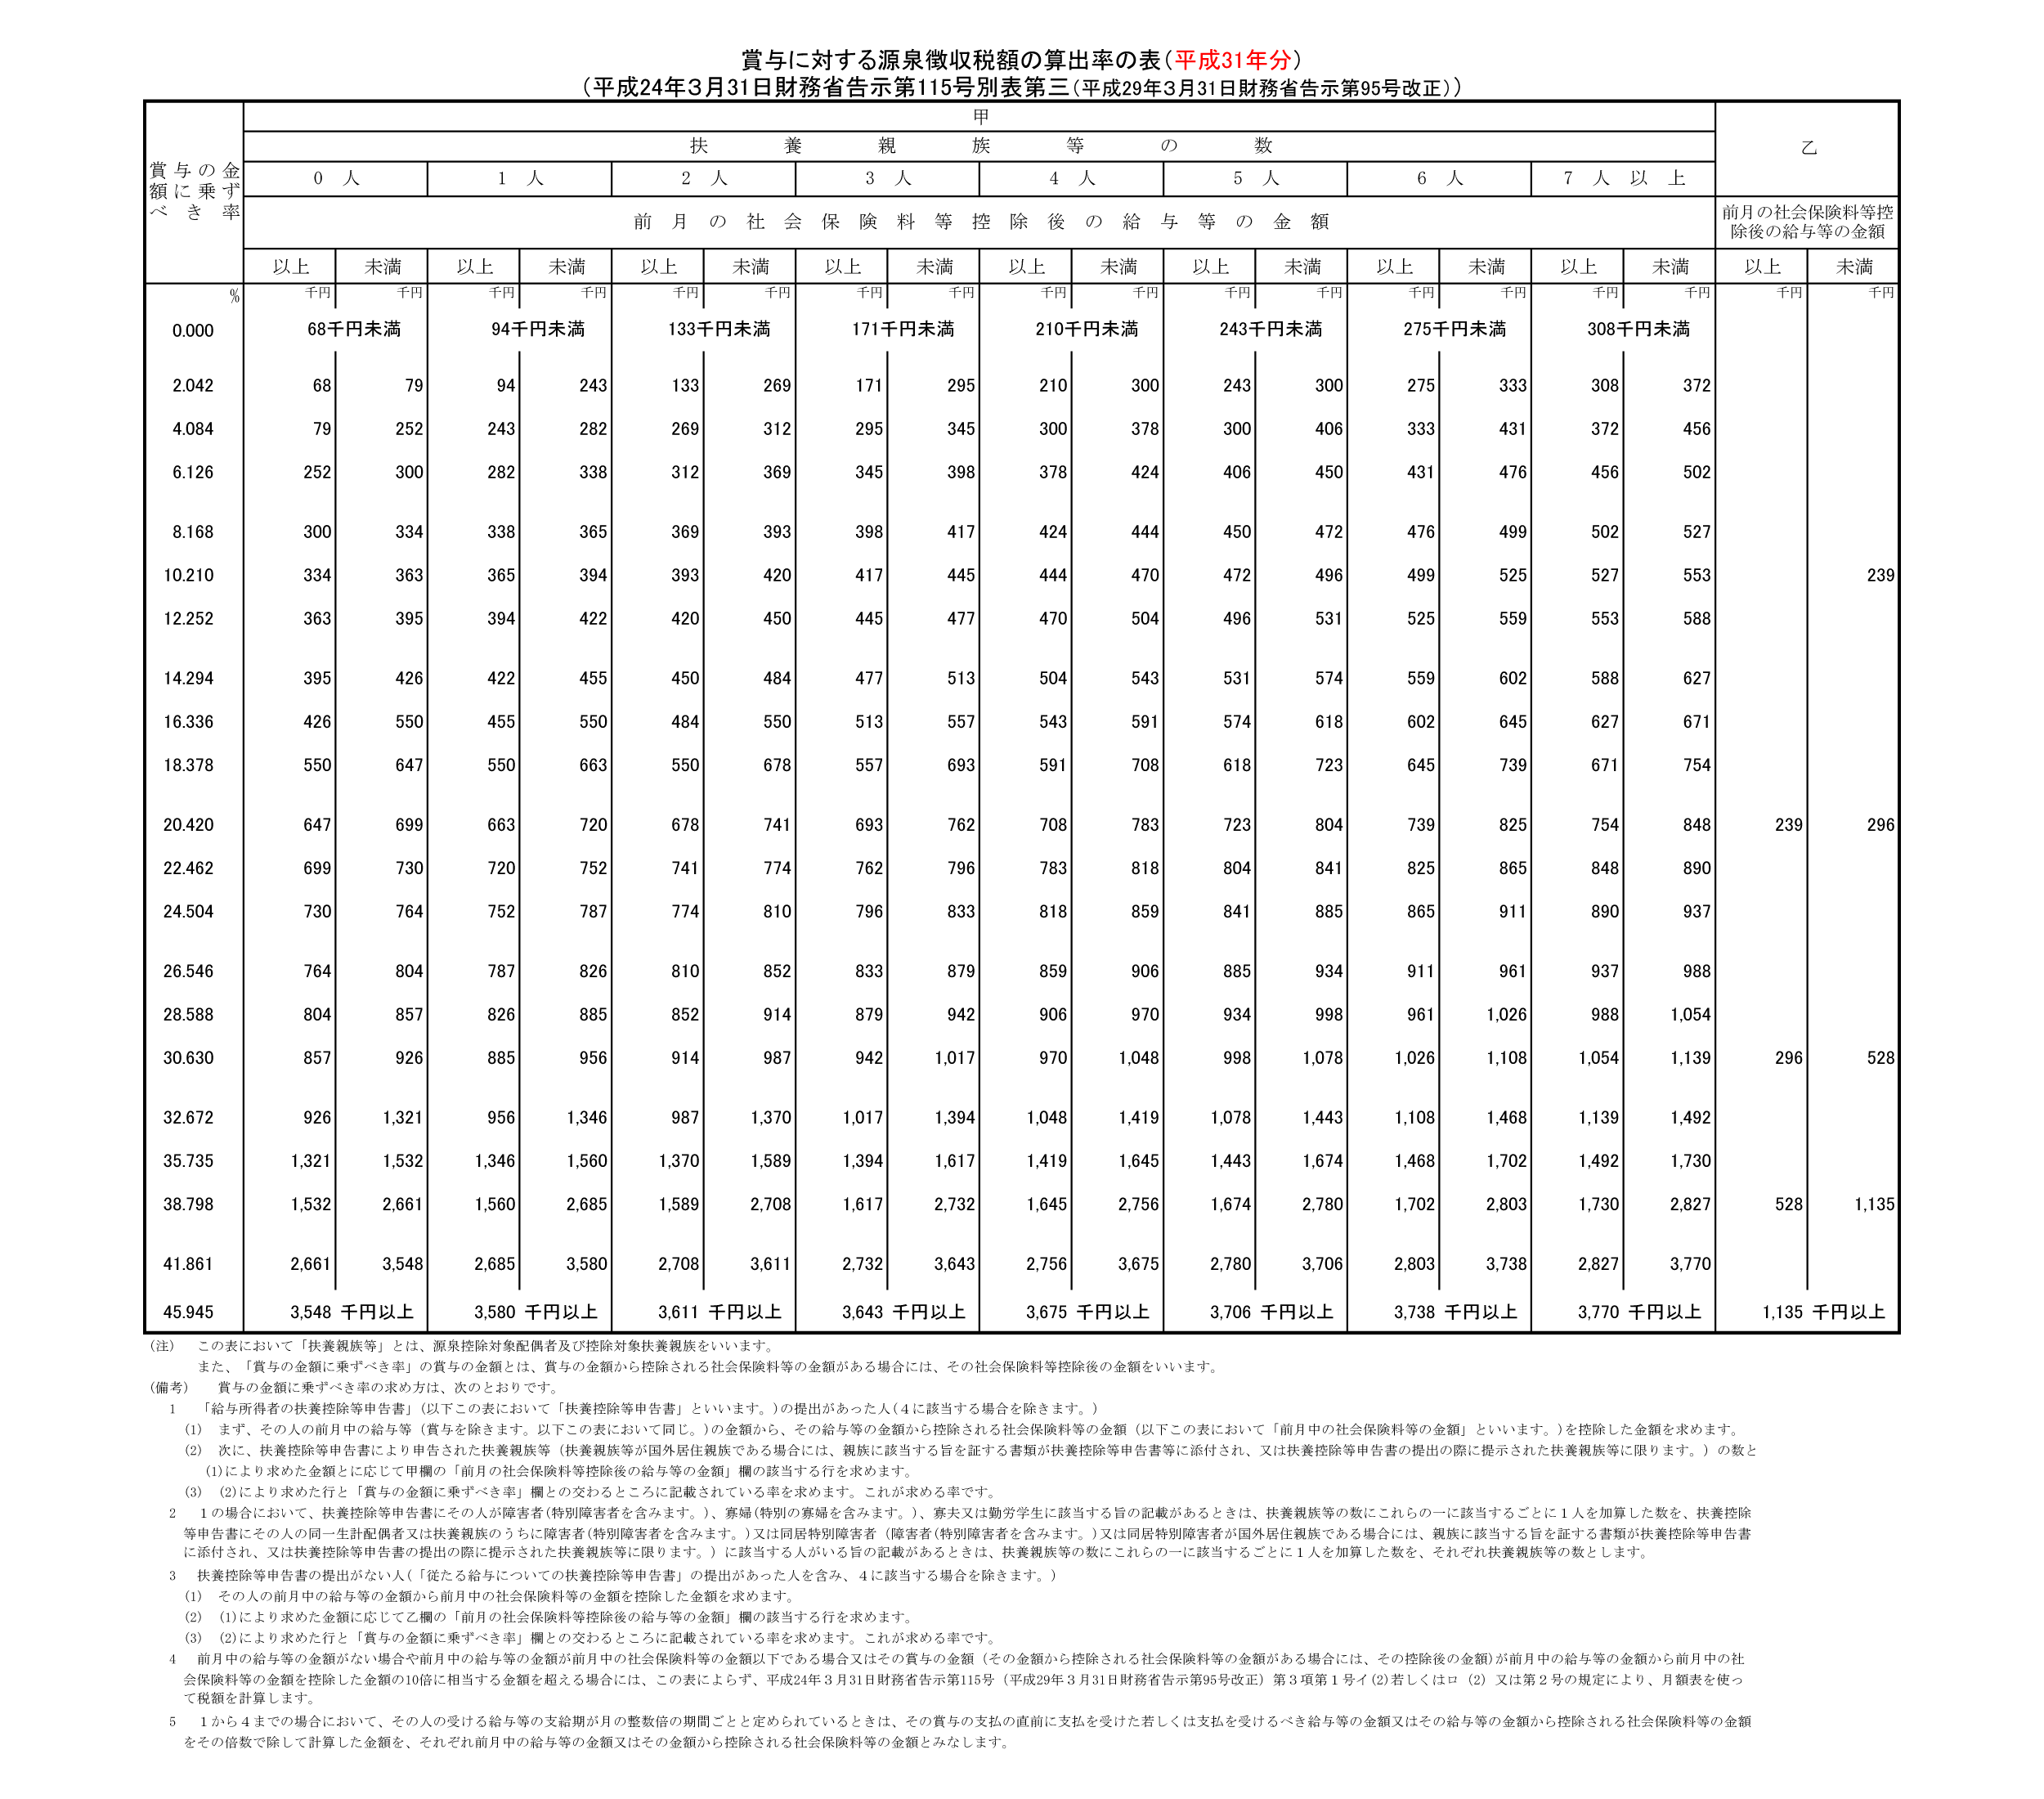
A2:国税庁の源泉徴収税額表(賞与用)によると、前月の社会保険料控除後の給与額が極めて高額な場合、最高税率は45.9%(復興特別所得税を含む)に達します。ただし、これは前月給与が数千万円レベルの役員クラスなどを想定したテーブルであり、一般的な年収帯の会社員であれば4.084%〜12.252%の範囲内に収まるケースが大多数です。
Q3:入社1年目の新入社員ですが、夏のボーナスから所得税がほとんど引かれていませんでした。ミスでしょうか?
A3:計算ミスの可能性は低いです。新入社員の場合、初任給がまだ標準的な水準にあり、かつ4月・5月の実績により前月の社会保険料控除後の給与が低いラインに位置しているため、税率表上「0%」の枠に収まることがよくあります。また、入社初年度の夏ボーナスは支給額自体が「寸志」程度に設定されている企業も多く、課税最低限を下回っていれば所得税は発生しません。
まとめ:手取り激減に惑わされないための現実的なマネーリテラシー
賞与の明細に並ぶ控除額の大きさは、決して会社側の不条理な中抜きや制度の不備によるものではありません。「前月給与」を基準とした機械的な源泉徴収税率の算出、そして年収全体の約3割を占める手厚い社会保険制度の裏返しです。
目先の天引き額に一喜一憂するのをやめ、住民税の時間差ルールや年末調整での還付スキームを正しく理解すること。そして、活用可能な控除枠を漏れなく積み上げることこそが、賢明なビジネスパーソンが取るべき最も堅実なアプローチです。明細書の数字を冷徹に分析し、自身の年間手取りをコントロールするマネーリテラシーを今こそ身につけましょう。 (出典: 賞与 の 所得税(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。