分割払いとリボ払いの決定的な違い!手数料の罠と損しない選び方
クレジットカードで高額な買い物をした際、レジやオンライン決済画面で提示される「分割払い」と「リボ払い」。どちらも「毎月の支払負担を軽くする便利な手段」に見えますが、その金融構造は根本から異なります。仕組みの違いを正しく把握しないまま選択してしまうと、知らず知らずのうちに高額な手数料を払い続ける事態に陥りかねません。
キャッシュレス決済が定着した2026年現在、後払い決済(BNPL)の普及と相まって、カードの支払い設定に関する相談は依然として後を絶ちません。「毎月数千円だから安心」と思い込んでいた支払いが、なぜ数年経っても終わらないのか。本稿では、両者の決定的な相違点から手数料計算のメカニズム、カード会社別の実態までを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「支払回数」を指定して残高を均等に減らすのに対し、リボ払いは「毎月の支払額」を固定するため元金が減りにくく手数料が膨らみやすい。
- 要点2:同一金額(例:20万円)を決済した場合、返済期間の設定次第でリボ払いの手数料総額は分割払いの数倍に跳ね上がるリスクがある。
- 要点3:クレジットカードは「2回払い」までなら手数料無料が原則。どうしても回数を分けるなら計画的な分割払いを選び、リボ払いは繰り上げ返済を前提としない限り避けるのが賢明。
【決定的な違い】毎月の返済額に惑わされるな!仕組みと基本ルールの本質
店頭やECサイトの決済時、同じように「月々の支払いを分割する選択肢」として並ぶ両者ですが、会計上の基本構造は対極に位置しています。
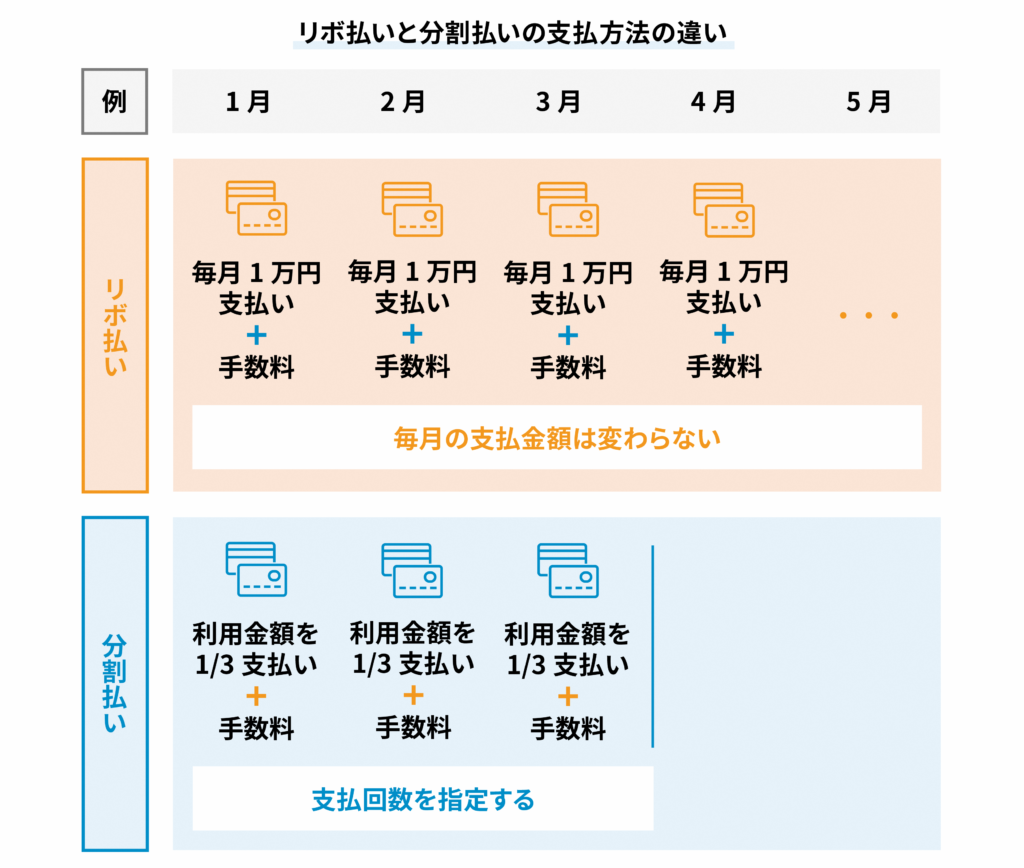
分割払いは、購入代金を「あらかじめ指定した回数」で均等に支払う方式です。3回、6回、10回、24回など自分で回数を決定し、商品代金に所定の手数料を加算した総額を支払回数で割って返済します。最大の特徴は、「何月何日に支払いが終わるか(完済時期)」が契約した瞬間に確定する点にあります。追加で買い物をしなければ、支払残高は月を追うごとに確実にゼロへと近づきます。
一方のリボ払い(リボルビング払い)は、購入した件数や金額にかかわらず「毎月支払う金額」を指定する方式です。利用残高全体に対して毎月あらかじめ設定した定額(例えば月々1万円など)を支払っていきます。利用限度額の範囲内であれば何度買い物を重ねても月々の支払額が変わらないため、一見すると家計管理が楽になったように錯覚します。しかし、実態は「購入代金の分割」ではなく、「カード会社からの借入残高全体に対する長期返済」に他なりません。
見落とされがちですが、一般的な国内主要クレジットカードにおいて、クレジットカード2回払いの手数料無料条件を満たしていれば金利手数料は一切発生しません。ボーナス一括払いと同様に、2回払いまでは手数料ゼロで利用できるケースが大半です。3回以上の分割払い、あるいはリボ払いを選択した瞬間から、実質年率12.0%〜15.0%前後の手数料が日割りで加算され始めます。
どちらが得かの真相|手数料総額と返済シミュレーション詳細まとめ
「月々の支払いが少なくて済むなら、リボ払いのほうがお得なのではないか」という疑問を抱く利用者は少なくありません。分割払いとリボ払いはどっちが得かの真相を解き明かす鍵は、月々の支出額ではなく「最終的に支払う手数料総額」にあります。
手数料の算出ロジックを比較すると、構造の違いが鮮明になります。クレジットカード分割手数料の計算方法は、一般的に「利用金額 ×(回数ごとの手数料率 ÷ 100)」で算出され、月々の返済ごとに元金と手数料が均等に配分されます。これに対し、リボ払いは「日々の締切日時点の利用残高 × 実質年率 ÷ 365日 × 利用日数」という実質年率15パーセントの利息計算が毎月繰り返されます。
具体例として、「20万円のノートパソコン」を購入した場合の返済シミュレーションを比較してみましょう。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 分割払い(10回払い) | 月々約21,360円 総支払額:約213,600円 | 実質年率:約12.0%〜15.0% 手数料総額:約13,600円 | 完済期日が明確。月々の支払額はやや高いが、手数料を最小限に抑え込める。 |
| リボ払い(元利定額月1万円) | 月々10,000円固定 総支払額:約234,000円 | 実質年率:15.0% 返済期間:24回(2年) 手数料総額:約34,000円 | 月々の負担感は軽いが、返済期間が2倍に延び、手数料は分割払いの約2.5倍に膨張。 |
| リボ払い(元利定額月5千円) | 月々5,000円固定 総支払額:約278,000円 | 実質年率:15.0% 返済期間:56回(4年8ヶ月) 手数料総額:約78,000円 | 購入代金の約40%に達する手数料が発生。典型的な長期化トラップのパターン。 |
上記シミュレーションが証明している通り、分割払いとリボ払いの手数料比較において「リボ払いが得になるケース」は通常存在しません。返済期間が長引けば長引くほど、利息計算の母数となる残高が高止まりし、最終的な金銭的損失はリボ払いのほうが圧倒的に大きくなります。
【主要カード比較】楽天カードと三井住友カードに見る分割・リボの実態
日本国内で膨大な発行枚数を誇る主要クレジットカードにおいても、手数料体系の比較検証は必須です。
まず、楽天カード分割払いリボ払い手数料比較を見てみましょう。楽天カードの分割払い手数料は実質年率12.25%〜15.00%(利用回数により変動)に設定されています。これに対し、ショッピングリボ払いの手数料率は一律で実質年率15.00%です。楽天カードでは「リボ払い登録でポイント進呈」といったキャンペーンが頻繁に開催されますが、付与されるポイント相当額(数千ポイント)を大幅に上回る手数料を支払う設計になっているケースが多いため、還元率の見た目に惑わされてはなりません。
次に、三井住友カードのリボ払いと分割払いの違いです。三井住友カードの分割払い手数料は利用回数(3回〜36回)に応じて実質年率12.00%〜14.75%と幅が設けられています。一方のリボ払いは実質年率15.00%です。三井住友カードには「マイ・ペイすリボ」という設定機能があり、事前に登録しておくと店頭で「1回払い」と指定しても自動的にリボ払いに変換されます。年会費優遇などの特典が付く一方で、最低支払額を低く設定したまま放置すると、日常的な食費や日用品の買い物まで全て高利回りの残高へ繰り入れられてしまいます。
両社ともに規約や金利自体に不当な点はありませんが、カード会社側にとって「長期間にわたり確実に利息収入を生み出してくれるリボ払い」が収益源であるという事業構造は知っておくべき事実です。

リボ払いがやばいと言われる危険な理由|ネットの悲鳴と心理的盲点
ネット上の掲示板やSNSでは、「リボ払いだけは絶対に手を出してはいけない」「気づいたら人生が詰みかけた」といった強い警戒の声が飛び交っています。リボ払いがやばいと言われる危険な理由は、単なる金利の高さだけではなく、人間の金銭感覚を狂わせる巧妙な心理的トラップにあります。
行動経済学において「現在バイアス(将来の大きな損失よりも目先の小さな快楽を優先する傾向)」と呼ばれる心理が働きます。20万円の高額決済をしても、口座から引き落とされるのが「毎月わずか5,000円」であれば、脳は痛みを認識しません。この「ペインレス消費」が習慣化すると、利用者はリボ払い地獄に陥る仕組みとネットの反応にあるような典型的な泥沼に足を踏み入れます。
国民生活センターや消費生活センターに寄せられる相談事例を分析すると、典型的な破綻パターンが浮かび上がります。
「月々の支払いが1万円のまま変わらないので、残高が減っていないことに2年間気づかなかった」「明細を見たら、毎月の返済1万円のうち約6,000円が手数料で、元金は4,000円しか減っていなかった」「限度額一杯まで使って初めて返済不能に陥っている現実を突きつけられた」といった手記や告白が後を絶ちません。
分割払いであれば、買い物を重ねるごとに「来月の支払額」がダイレクトに増加するため、ブレーキが自然にかかります。しかしリボ払いは、「毎月の支払額が一定=どれだけ買っても家計が圧迫されていない」という致命的な錯覚を生み出す点にこそ、真の危険性が潜んでいます。
リボ払い残高が終わらない原因と対策|最短で抜け出す一括返済の手順
現在すでにリボ払いを利用しており、「返済がいつ終わるのか見えない」と苦しんでいる場合、放置することは損失を秒単位で拡大させる行為です。リボ払い残高が終わらない原因と対策を冷静に整理し、即座に行動へ移す必要があります。
残高が減らない主因は、「元利定額方式」における元金充当額の少なさにあります。毎月1万円を支払っていても、残高が50万円あればそのうち約6,250円が利息に消え、借金は実質3,750円しか減りません。ここへ日々のコンビニ決済などをリボで追加すれば、返済額以上に追加利用が上回り、残高は永久に減少しなくなります。
この負のスパイラルを断ち切る唯一にして最大の手段が、リボ払い一括返済のメリットと注意点を把握した上での繰り上げ返済です。
一括返済のメリットは明快で、翌日以降に発生するはずだった未来の手数料を100%カットできる点にあります。資金に余裕があるなら全額一括返済、まとまった資金が手元にない場合でも「月々の返済額を1万円から3万円に引き上げる増額返済」や「ボーナス月に10万円だけ臨時返済する」といった一部繰り上げ返済を行うだけで、完済期日は劇的に前倒しされ、数万円〜数十万円単位の手数料を浮かせることが可能です。
ただし、手続き面での注意点もあります。会員WEBサイト上から簡単に設定変更できるカード会社が増えている一方、一括返済については「事前にカスタマーセンターへ電話して当日の正確な返済残高(日割り利息を含む)を確認し、指定口座へ銀行振込を行う」という手順を要する会社もあります。また、提携ATMでの返済時には所定のATM利用手数料(110円〜220円)が発生する場合があるため、振込手数料無料枠のあるネット銀行口座などから手続きするのが合理的です。

一般に知られていない盲点とネットの誤解
決済方法を巡っては、ネット上で極端な情報や誤った認識が流布されているケースも珍しくありません。ここで代表的な2つの誤解を是正しておきます。
1つ目は、「分割払いなら金利はほとんど気にする必要がない」という誤解です。2回払いまでは手数料無料ですが、3回以上の分割払いは実質年率換算で12.0%〜15.0%程度かかります。これは消費者金融のカードローン金利(年15.0%〜18.0%)と大差ない水準です。リボ払いより安全性が高いとはいえ、「借金をして利息を支払っている」という本質は変わりません。24回や36回といった長期分割を組めば、手数料総額は本体代金の20%近くに達します。
2つ目は、「リボ払いを使っているだけで信用情報(ブラックリスト)に傷がつく」という噂です。これは明確な事実誤認です。リボ払いを利用すること自体はカード会社が正式に提供している信用供与サービスであり、契約通りに毎月遅れず支払っていれば、信用情報機関(CICやJICC)にネガティブな金融事故情報が載ることはありません。ただし、リボ残高が年収に対して高額になりすぎると、新規の住宅ローンやマイカーローンの審査において「他社借入残高」とみなされ、借入可能額の減額や審査落ちの原因になるという実務上の影響は厳然として存在します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融リテラシーの観点から導き出される、支払い方法の明確な選択基準を提示します。
【分割払いが向いている人】
・冠婚葬祭や家電の故障など、突発的かつ高額な出費が発生した人
・「何ヶ月で支払いを終えるか」を自分でコントロールし、期日を明確に管理したい人
・月々の収支計画が立っており、多少の手数料を払ってでも手元のキャッシュフローを維持したい人
【リボ払いを絶対に避けるべき人】
・自分の現在の利用可能枠や残高の合計金額を正確に把握していない人
・「毎月の支払いが安いから」という理由だけで設定しようとしている人
・日常的な生活費や飲食費をクレジットカードで決済している人
基本的に、個人利用においてリボ払いを積極選択する合理的な理由はほぼ存在しません。ポイント還元キャンペーン等の恩恵を受ける場合であっても、「初回手数料無料の範囲内で即座に全額一括返済する」といった高度な管理ができる上級者を除き、原則として利用しないことが最大の自己防衛となります。
【分割払い リボ 払い 違い】に関するよくある質問(FAQ)
Q1:レジで「リボ払いで」と頼むのは恥ずかしいのですが、あとから変更できますか?
A1:ほぼ全ての主要クレジットカードにおいて、店頭で「1回払い」と伝えて決済した後に、WEB明細や公式アプリから「あとから分割」や「あとからリボ」へ変更することが可能です。ただし、変更期日(引き落とし日の1週間〜10日前など)が定められているため、各カード会社のスケジュールを確認する必要があります。
Q2:リボ払いの残高がある状態で新しく買い物をしたらどうなりますか?
A2:毎月の支払額が自動的に増えることは基本的にありません。既存の借入残高に新たな購入金額がそのまま上乗せされ、元利計算の対象残高が増加します。結果として「返済期間がさらに後ろ倒しになり、手数料総額が雪だるま式に増える」という現象が起きます。
Q3:分割払いの途中で、残りの回数分をまとめて支払うことはできますか?
A3:可能です。カード会社に連絡して「繰り上げ一括返済」を申し出れば、残りの元金と利用日数に応じた手数料のみを精算して支払いを終了させることができます。これにより、以降の月日にかかるはずだった分割手数料を節約できます。
まとめ:今後の動向と失敗しないための判断基準
分割払いとリボ払いの最大の違いは、「期間(回数)を固定して確実に終わらせるか」それとも「金額を固定して終わりの見えない債務を抱え続けるか」という返済設計にあります。
高額な決済を行う際は、まず「2回払い」で手数料をゼロに抑えられないかを検討してください。回数を分ける必要がある場合でも、完済時期が目に見える「3回〜6回程度の最短の分割払い」に留めるのが賢明です。目先の月額負担の軽さという心理的罠に惑わされず、手数料の全体像を常に把握した決済を心がけてください。 (出典: 分割払い リボ 払い 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。