給与所得者の保険料控除申告書の書き方2026!新旧計算と還付金の罠
毎年秋から冬にかけて、全国の給与所得者のもとへ一斉に配られる年末調整の書類。その中でもひときわ文字が細かく、多くの会社員や公務員が頭を抱えるのが「給与所得者の保険料控除申告書」です。手元に届いた保険会社からの「控除証明書」と睨めっこしながら、新旧制度の選択や上限額の計算に戸惑い、毎年提出期限ギリギリまで放置してしまう光景は、もはや日本の職場の風物詩と言っても過言ではありません。
しかし、この申告書は単なる年中行事の書類提出ではありません。記載内容を一行誤ったり、控除対象を見落としたりするだけで、本来戻ってくるはずだった数万円単位の還付金をみすみす手放すことになります。国税庁が公表する最新の様式や税制改正のポイントを踏まえ、2026年の給与所得者が損をせず最短ルートで申告を完了させるための実践的な記入ノウハウを徹底取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除の「新旧区分」の選択ミスや計算ミスは還付金直結の最大トラップであり、上限12万円の枠を正しく使い切る戦略が不可欠。
- 要点2:配偶者名義の保険や家族分の国民年金、iDeCoなど、見落としがちな控除項目を網羅することで年間数万円の節税インパクトが生まれる。
- 要点3:万が一職場の提出期限に遅れた場合でも、翌年1月の再年調や5年以内の還付申告(確定申告)で確実に取り戻せるリカバリー策が存在する。
【書き方に悩む人必見】新旧区分の違いと控除額の計算ミスで損をする確定手順
年末調整の現場において、労務担当者や税理士が「もっとも問い合わせと修正依頼が多い」と口を揃えるのが、生命保険料控除における「新制度」と「旧制度」の区分判定と計算ミスです。「保険料控除証明書を見てもどちらに丸をつければいいのかわからない」「旧制度と新制度の両方がある場合、どう合算すれば最大控除になるのか」という疑問は、長年多くの給与所得者を悩ませ続けています。
まず基礎知識として押さえておきたいのが、契約締結日による決定的な線引きです。平成23年(2011年)12月31日以前に締結した契約は「旧制度」、平成24年(2012年)1月1日以降に締結した契約は「新制度」が適用されます。更新や特約の中途付加を行った場合、そのタイミングで旧制度から新制度へ移行しているケースもあるため、必ず手元にある「保険料控除証明書」の記載区分を確認しなければなりません。
控除枠の構造も大きく異なります。旧制度では「一般生命保険料控除」と「個人年金保険料控除」の2種類で各最高5万円、合計最高10万円でした。一方の新制度では、医療保険やがん保険などを対象とした「介護医療保険料控除」が新設され計3種類となったものの、各枠の上限は最高4万円に引き下げられ、3枠合計の適用上限は12万円に設定されています。
ここで多くの人が陥るのが、「両方の制度に加入している場合の合算手順」での計算放棄です。旧制度の支払保険料が年間10万円を超えていれば、それ単体で旧制度の上限である5万円の控除を満たします。しかし、新制度の契約もあるからと中途半端に合算計算を行い、逆に控除額を少なく申告してしまうミスが散見されます。申告書裏面の計算式にそのまま当てはめるだけでなく、「旧制度だけで満額に達している枠はないか」「新旧合算で4万円の上限枠を効率よく満たせているか」を一段階ずつ検算する姿勢が、手取り額を守る最大の防御策となります。
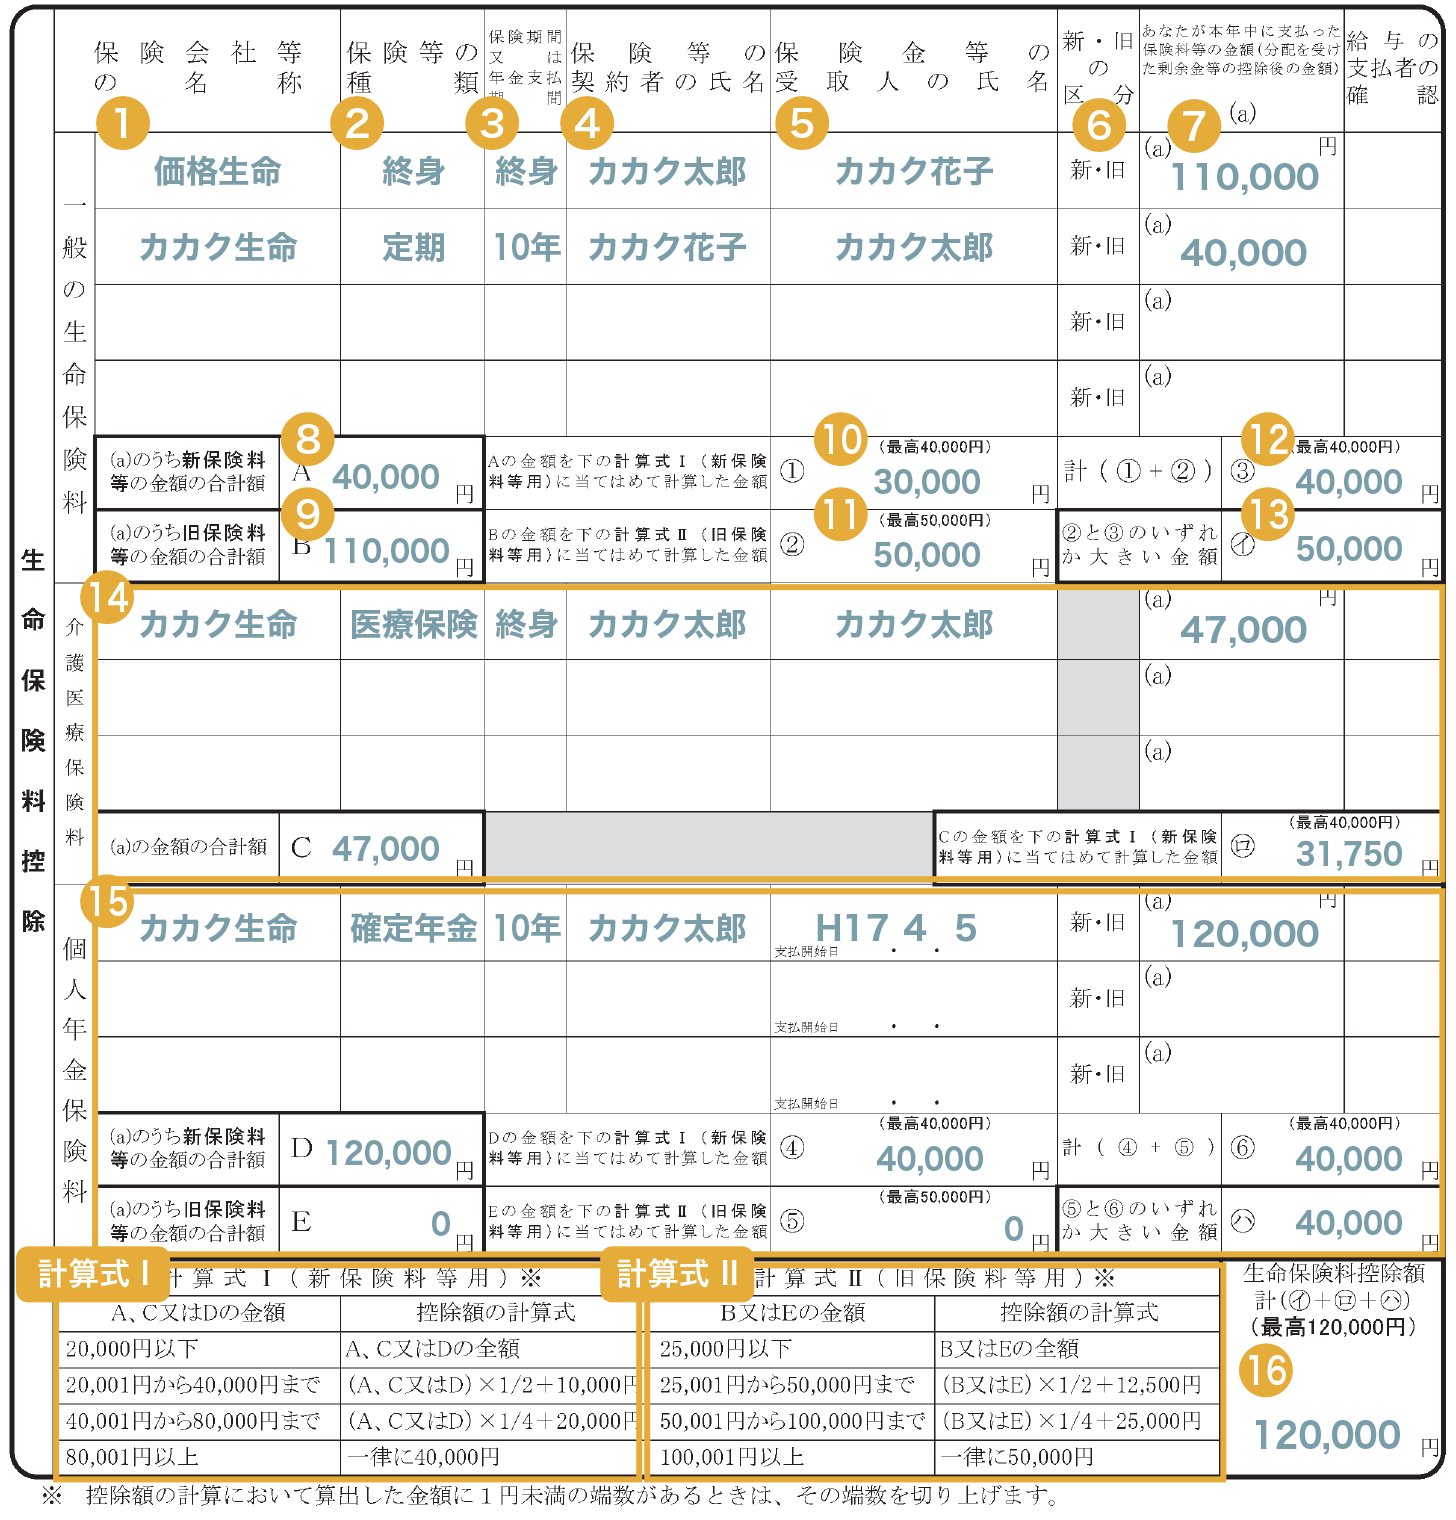
【2026年最新】保険料控除申告書の記入例|生命保険・地震保険・社会保険・iDeCo
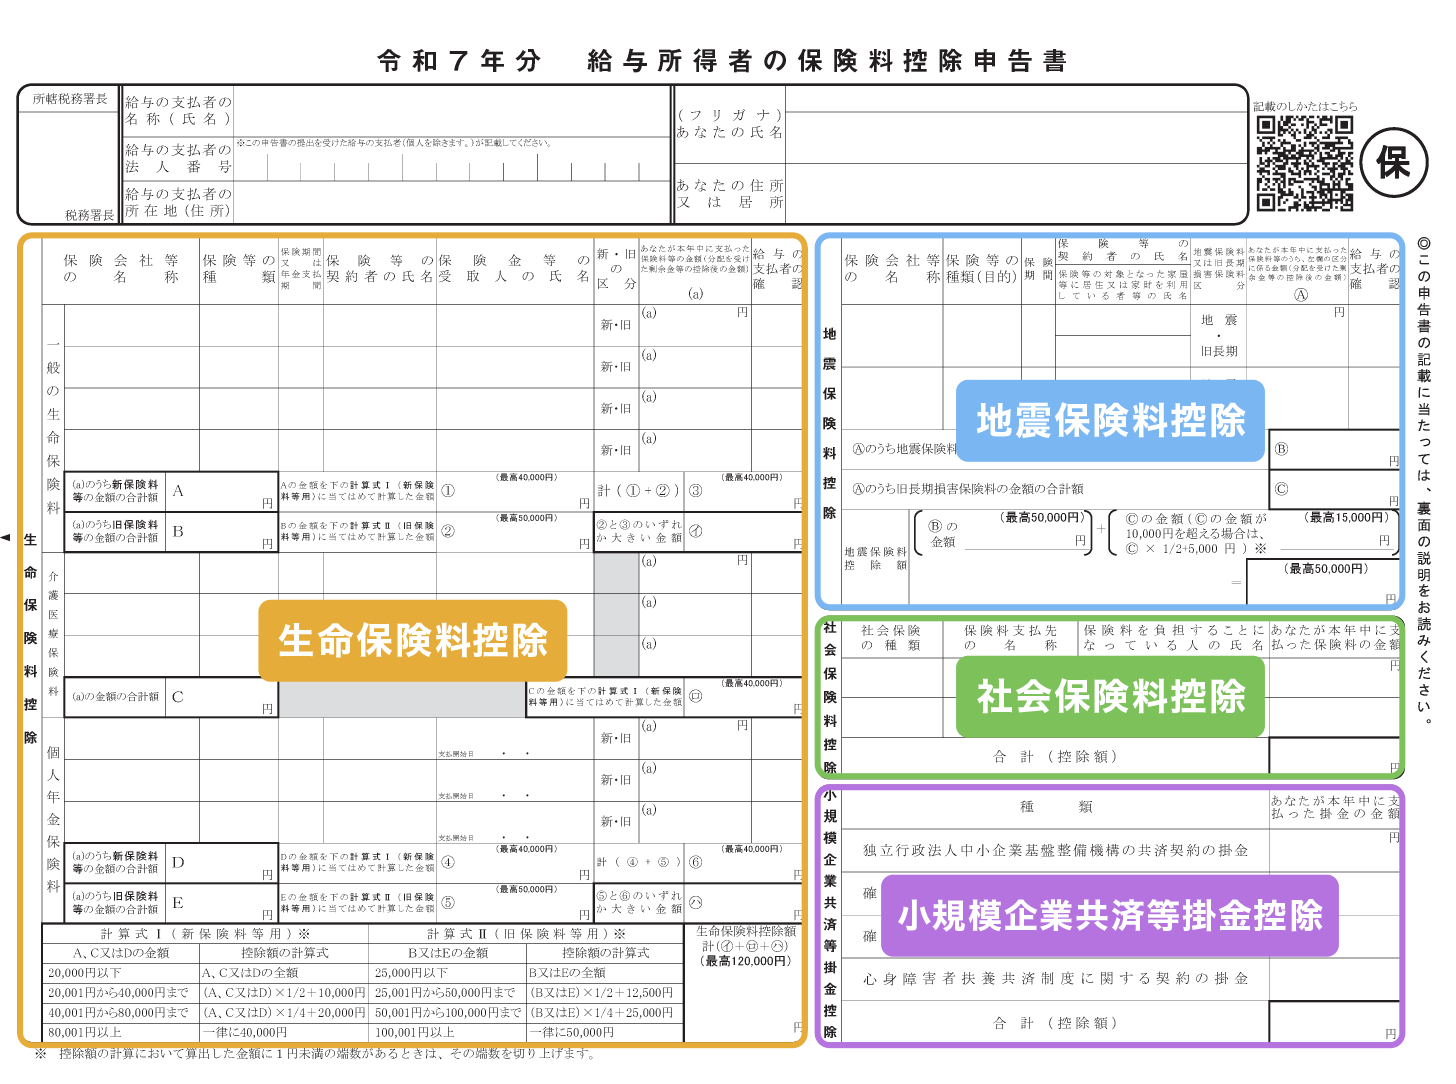
国税庁が配布する「給与所得者の保険料控除申告書」は、大きく4つのブロックに分かれています。それぞれの記入欄における実践的な記入ポイントと、迷いやすい箇所のチェックポイントを整理しました。
1. 生命保険料控除(一般・介護医療・個人年金)の記入例
証明書に記載されている「保険会社名」「保険の種類(定期・終身など)」「保険期間」「契約者名」「受取人名」を転記します。もっとも重要なのは「新・旧の区分」のチェックボックスです。証明書の「申告額(配当金を差し引いた後の金額)」を記入し、申告書下部の計算式に当てはめて計算します。なお、妻や子どもが受取人になっている場合でも、契約者および実際の保険料負担者が本人(申告者)であれば問題なく控除対象となります。
2. 地震保険料控除の記入例
自宅の火災保険に付帯されている地震保険料を記入します。注意すべきは「地震保険料」と「旧長期損害保険料」の区分です。平成18年末までに締結した一定の損害保険契約は「旧長期損害保険料」として最高1万5,000円まで控除可能ですが、現在新たに加入する火災保険付帯のものは原則すべて「地震保険料」となります。地震保険料の控除上限は支払額全額(最高5万円)です。
3. 社会保険料控除(国民年金・国保など)の記入例
会社員の毎月の給与から天引きされている健康保険や厚生年金は、会社側で自動計算されるためここに書く必要はありません。ここに記入するのは、「給与天引き以外で申告者本人が直接支払った社会保険料」です。具体的には、20歳に達した大学生の子どもの国民年金保険料を親が立て替えて支払った場合や、転職・退職期間中に自身で納付した国民健康保険料・国民年金保険料などが該当します。国民年金および国民年金基金については、日本年金機構等から送付される「社会保険料(国民年金保険料)控除証明書」の原本添付が必須です。
4. 小規模企業共済等掛金控除(iDeCo・企業型DC等)の記入例
資産形成の広がりとともに申告者が急増しているのがこの欄です。個人型確定拠出年金(iDeCo)の掛金を自身で拠出している場合、「確定拠出年金法に規定する個人型年金加入者掛金」の欄に、国民年金基金連合会から届く証明書の年間払込予定額をそのまま転記します。小規模企業共済等掛金控除は「全額が所得控除」となる極めて強力な節税枠であるため、記載漏れによる損失は極めて甚大です。
【徹底比較】保険種類別の控除額上限と実質的な税金軽減インパクト
各保険料控除が実際にどれだけの税金負担を軽減してくれるのか、上限額と制度ごとの特徴を一覧表で比較します。自分がどの枠の上限を満たしているのかを把握することで、無駄のない申告が可能になります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 生命保険料控除(新制度) | 各枠上限4万円(一般・介護医療・年金) 合計最大12万円(所得税) | 支払額8万円超で各枠満額に到達 | 3枠すべてをバランスよく満たす世帯は少なく、医療単独で枠を使い切るケースが目立つ。 |
| 生命保険料控除(旧制度) | 各枠上限5万円(一般・年金) 合計最大10万円(所得税) | 支払額10万円超で各枠満額に到達 | 古い終身保険や養老保険を維持している場合、単体で上限5万円に届くため合算計算より優先度が高い。 |
| 地震保険料控除 | 支払額全額(最高5万円控除) 住民税は最高2.5万円 | 年間支払保険料1.5万〜4万円前後が一般的 | 掛け捨て損保の中では控除効率が100%と極めて高い。持ち家世帯は証明書の提出忘れに要注意。 |
| 社会保険料控除(任意納付分) | 全額控除(上限なし) 生計を一にする家族分も合算可能 | 国民年金月額約1.7万円(年間約20万円強) | 大学生の子の年金を親が払った場合、親の所得税率(20%等)で還付されるため節税効率が最大級。 |
| 小規模企業共済等掛金控除(iDeCo) | 全額控除(上限なし) 拠出限度額枠内(月1.2万〜2.3万等) | 年間拠出額14.4万〜27.6万円程度 | 控除証明書のハガキ到着が10月下旬以降と遅いため、紛失・提出漏れが多発する典型的な要注意枠。 |
【実態検証】経理現場とSNSの声から見えた「書類不備・出し忘れ」のリアルな惨状
年末調整の時期になると、都内の中堅IT企業で総務経理を担当するマネージャーの表情は険しさを増します。「毎年11月中旬の提出締め切りを過ぎても、全社員の約3割から書類が集まらない。さらに集まった書類の半数は、証明書の貼り忘れか新旧計算の誤記入。修正の差し戻し作業だけで月間40時間以上の残業が発生している」と現場の窮状を明かします。
SNSやネット掲示板上でも、この時期特有の悲痛な叫びが数多く投稿されています。「控除証明書を捨てたかもしれない」「10月に届いたハガキをどこに置いたか忘れて部屋中を捜索中」「妻のパート先の保険も書いていいのか分からず白紙で出した」といった声は後を絶ちません。
特に物理的なトラブルの温床となっているのが、「保険料控除証明書の添付方法・貼り方」です。申告書の裏面や会社指定の台紙に原本を貼り付ける際、液体のりを大量に塗って文字が溶けて判読不能になったり、複数枚をホッチキス留めした結果バーコード部分が隠れてしまったりする事故が頻発しています。大手企業の労務担当者は次のようにアドバイスします。
「貼り付ける際は、証明書上部の『保険会社名』『適用区分』『証明額』がひと目で確認できるように階段状にずらして貼るのが鉄則です。セロハンテープで四辺を軽く固定するか、スティックのりをごく薄く使うのが最もトラブルを防げます。また、近年進んでいる電子化(マイナポータル連携やXMLデータの提出)に対応している企業であれば、紙の原本管理から完全に解放されるため、自社の提出方式を今一度確認してほしいですね」
一般に知られていない盲点とネットの誤解|配偶者名義の保険と期限切れの対処法
ネット上のQ&Aサイトや知恵袋などで頻繁に見られる危険な誤解について、税法上の根拠に基づきメスを入れます。知っているか否かだけで数万円の手取り差が生まれる2大盲点です。
誤解1:「配偶者名義の生命保険は、夫の年末調整では控除できない?」
これは典型的な誤解です。所得税法上、生命保険料控除の適用要件は「申告者が実際に保険料を負担していること」および「保険金受取人が本人または配偶者・親族であること」です。つまり、保険の契約者名義が妻であっても、保険料が夫の口座から引き落とされていたり、夫の収入から支払われていたりする実態があれば、夫の年末調整で生命保険料控除として申告することが法的に認められています。
パート収入が103万円以下で所得税が発生しない妻の名義で控除申告しても、妻自身の税金がゼロであるため控除の恩恵は受けられません。高収入で所得税率の高い夫側でまとめて申告することこそが、世帯全体の手取りを最大化する正規のテクニックです。
誤解2:「会社の提出期限を過ぎたら、今年の還付金はもう諦めるしかない?」
結論から言えば、完全に諦める必要は一切ありません。会社が設定する11月中旬〜下旬の提出期限は、あくまで企業の経理処理上の社内ルールに過ぎません。法律上、年末調整の最終締め切りは翌年1月31日(法定調書の提出期限)まで認められているため、まずは会社の労務担当者に「12月の再年調」に間に合うか低姿勢で相談してみる価値があります。
万が一会社の年末調整に完全に間に合わなかった場合でも、「翌年2月16日〜3月15日の確定申告」を行えば、何の問題もなく還付金を取り戻せます。さらに言えば、還付を受けるための申告(還付申告)は翌年1月1日から「5年間」いつでも提出可能です。「出し忘れたから損をした」と放置するのではなく、税務署へ書類を持ち込むか、マイナンバーカードを用いたスマホ申告(e-Tax)を行えば、最短3週間程度で指定口座に還付金が振り込まれます。

【プロの結論】税制の迷宮を突破する行動経済学と「申告すべき人・不要な人」の境界線
【プロの結論】行動経済学から読み解く「手続き先延ばし」の心理的リスク
なぜ私たちは、わずか30分の作業で数万円が戻る申告書の作成をこれほどまでに先延ばしにしてしまうのでしょうか。行動経済学では、人間が「将来得られる大きな利益(還付金)」よりも「今目の前にあるわずかな苦痛(面倒な計算と書類探し)」を過大に嫌う「現在バイアス(Hyperbolic Discounting)」に囚われやすいことが実証されています。
「たかが数千円、数万円のためにこの煩雑な紙と格闘する意味があるのか」という認知的負荷が、理性を麻痺させるのです。しかし、年間3万円の還付金を資産運用で生み出そうとすれば、年利4%の運用でも75万円の元本が必要です。たった30分の書類記入は、時給換算で数万円から十数万円に相当する「極めて確実なノーリスクの資産防衛行動」であることを再認識すべきです。
【判断基準】保険料控除申告に全力を注ぐべき人・割り切って不要な人
すべての人が全項目を血眼になって埋める必要はありません。自身の状況に応じて、注力すべき優先度を冷徹に見極めることが重要です。
▼絶対に申告書を完璧に仕上げるべき人:
- iDeCoに加入している人:掛金全額が所得控除となるため、年収500万円・毎月2万円拠出の場合、これだけで年間約4.8万円の税金が戻ります。
- 子どもの国民年金や家族の社保を負担した人:1年分前納などで20万円以上を負担した場合、申告するだけで丸々数万円単位の直接還付に繋がります。
- 住宅ローン控除初年度以外の持ち家世帯:地震保険料控除の効率が100%のため、忘れず証明書を添えて提出すべきです。
▼記入作業を簡素化・割り切っても問題ない人:
- すでに「新制度の一般生命保険」単独で年間8万円(控除上限4万円)を超えている人:他の少額な生命保険(都民共済など)の証明書を何枚も細かく転記しても、上限到達後の控除額は1円も増えません。上限に達する1〜2枚だけを書いて残りは省略するのが最も賢明な時短術です。
- 住宅ローン控除で所得税額がすでに全額ゼロになっている人:生命保険料控除を追加しても所得税からの還付枠が残っていないケースがあります(ただし住民税控除枠があるため完全無駄ではありませんが、還付実感は薄くなります)。
【給与所得者の保険料控除申告書の書き方】に関するよくある質問(FAQ)
Q1:控除証明書を紛失してしまいました。再発行は間に合いますか?
A1:各保険会社の契約者専用ウェブサイト(マイページ)から即時再発行や電子発行(PDF・XMLダウンロード)が可能なケースが急増しています。郵送依頼でも通常3〜5営業日程度で届くため、紛失に気づいた時点で即座にコールセンターやウェブ上で手続きを行ってください。もし会社の提出日に間に合わない場合は、担当部署に「再発行申請中」である旨を伝え、証明書が届き次第追送できるか確認しましょう。
Q2:妻名義の生命保険料控除を夫の申告書で出しても本当に怒られませんか?
A2:税法上、完全に合法であり問題ありません。国税庁の基本通達でも「自己が負担した保険料であること」が要件と明記されています。ただし、妻自身の給与口座から引き落とされている場合などは税務調査で否認されるリスクがあるため、あくまで「夫の家計・夫の口座から保険料を負担している実態」があることが前提条件となります。
Q3:申告書を出し忘れて年末調整が締め切られてしまいました。還付金は諦めるしかありませんか?
A3:決して諦める必要はありません。年明けに会社から交付される「源泉徴収票」と「保険料控除証明書」を用意し、2月16日以降に税務署へ確定申告(還付申告)を行うことで全額還付されます。スマートフォンとマイナンバーカードがあれば、国税庁の「確定申告書作成コーナー」から自宅にいながら15分程度で提出を完了できます。
Q4:iDeCoの掛金証明書が見当たりません。いつ届くものですか?
A4:iDeCoの「小規模企業共済等掛金払込証明書」は、国民年金基金連合会から毎年10月下旬から11月上旬にかけて順次圧着ハガキで発送されます。初回の拠出月が秋以降だった場合は、11月下旬や12月上旬に発送される場合もあります。年金通帳や金融機関からの案内書類と混同して埋もれやすいため、10月以降に届いた薄い青色や緑色のハガキを優先的に探してください。
まとめ:正確な記入と早期提出が手取りを守る最大の防衛策
給与所得者の保険料控除申告書は、一見すると無味乾燥な数字の羅列と複雑な計算式に満ちた厄介なペーパーワークに思えます。しかしその本質は、国が給与所得者に認めている「法的に正当な減税の権利を行使するプロセス」に他なりません。
新旧区分の見極め、上限額の冷静な把握、そして家族分の保険料やiDeCo掛金の漏れなき集約。これらを正確に行うだけで、年末から年明けにかけて戻ってくる可処分所得は数万円単位で変動します。証明書のハガキが手元に揃ったその日のうちに記入を済ませ、確実かつ余裕を持って会社へ提出することこそが、物価高が続く現代においてもっとも確実で確固たる家計防衛の一歩となります。 (出典: 給与 所得 者 保険 料 控除 申告 書 書き方(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。