三井住友信託銀行ライフガイド完全攻略|確定拠出年金の落とし穴と評判
勤務先の企業型確定拠出年金(企業型DC)で三井住友信託銀行が導入され、専用ポータルサイト「ライフガイド(Life Guide)」のアカウントを付与されたものの、最初のID設定からつまずいて放置している会社員は少なくありません。郵便物で届いたログイン情報を引き出しの奥に眠らせたまま、初期設定の「元本確保型」に資金を置き去りにしているケースも目立ちます。
2026年の経済環境下では、インフレ局面における元本確保型の放置は「実質的な資産の目減り」を意味します。三井住友信託銀行のライフガイドは、単なる残高確認ツールではなく、老後資金の命運を分ける資産運用の管制塔です。ログインのつまづきを解消し、運用の盲点を突いた実践的な見直しを進めるための全貌を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ログイン障害や暗証番号紛失は、Web上の登録情報照会またはコールセンター経由の再発行手続きで速やかに解決できる。
- 要点2:初期設定の元本確保型(定期預金等)に放置すると、物価上昇率に負けて資産価値が実質目減りするリスクがある。
- 要点3:ライフプランシミュレーションを活用し、「配分変更」と「スイッチング」を使い分けることで退職後の手取り最大化が可能になる。
【ログインと初期設定】ライフガイドを迷わず始める実践ステップ
企業型確定拠出年金の加入時に最も多いトラブルが、Webサイトへのアクセス段階での脱落です。三井住友信託銀行が提供する「ライフガイド」は、加入者の資産状況や運用商品の預け替えを一元管理する中核プラットフォームですが、初期アクセスには固有の手順が定められています。
会社から配布される「確定拠出年金 お手続き完了のお知らせ」またはスタートキットに記載されているユーザーID(加入者番号・数字10桁)と、仮パスワード(初期暗証番号・数字4桁)を手元に用意します。これが手元にない限り、ポータルへの初回進入はできません。
具体的なライフガイド初期登録手順は次の通りです。まず三井住友信託銀行ライフガイドログイン画面にアクセスし、加入者番号と初期暗証番号を入力します。初回ログイン直後に、半角英数字を組み合わせた「本パスワード」への変更と、秘密の質問・回答の登録、通知用メールアドレスの設定が強制されます。セキュリティ強化のため、生年月日や電話番号など推測されやすい文字列は弾かれる仕様です。
万が一、ID通知書を紛失したり暗証番号をロックさせてしまったりした場合は、ライフガイドパスワード再発行の手続きへ進みます。登録済みメールアドレスが存在すればWeb上で即時リセット手続きが可能ですが、メール未登録や加入者番号そのものが不明なケースでは、確定拠出年金コールサービスセンターへ連絡し、郵送での再発行を待つ必要があります。到着まで約1週間から10日を要するため、紛失に気づいた時点で速やかに手配することが鉄則です。

【落とし穴の真相】なぜ多くの人が企業型DCで「大損」してしまうのか?
ライフガイドに無事ログインできた加入者を待ち受けているのが、「何を選べばよいかわからない」という選択肢の壁です。ここに、企業型DC利用者が陥る最大の構造的トラップが存在します。
企業型年金規約において、加入者が指定期間内に運用商品の配分指定を行わなかった場合、自動的に割り当てられる「指定運用方法(デフォルト商品)」が設定されています。多くの日本企業では、リスク回避を名目に元本確保型(定期預金や積立傷害保険)がデフォルトに選定されてきました。
日銀の政策転換を経てインフレ基調が定着した2026年現在の市場において、金利が年0.01%〜0.2%前後の定期預金に資産を置き続ける行為は、インフレ率が年2%〜3%で推移する中で「購買力の目減り」を甘受することと同義です。数字上の元本は守られていても、10年後、20年後に受け取れる実質価値は2割から3割近く毀損します。これが「元本割れしていないのに大損している」といわれる真相です。
行動経済学では、人間が初期設定された状態を過剰に維持しようとする心理を「現状維持バイアス(デフォルト効果)」と呼びます。会社から与えられた制度だから安全だろうという無意識の思い込みが、資産形成の最大の敵となります。ライフガイドの画面を開き、現在の資産構成が定期預金100%になっていないか即座に点検する作業が求められます。
【商品比較データ】三井住友信託銀行の運用商品一覧と選定基準
三井住友信託銀行確定拠出年金でラインナップされている商品は、導入企業のプランによって厳選されているものの、大枠として元本確保型、国内債券、国内株式、先進国株式、新興国株式、バランス型に大別されます。三井住友信託銀行運用商品一覧を俯瞰すると、同社系列の運用会社(三井住友トラスト・アセットマネジメント等)が運用するインデックスファンドが主力として並んでいます。
| 項目・資産クラス | 詳細・信託報酬水準 | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 元本確保型(定期預金等) | 利回り 0.02%〜0.20%程度 信託報酬なし | メガバンク定期金利同等 | インフレ局面では実質目減りリスク大。受取直前の待避先以外には不適。 |
| 外国株式インデックス型 | MSCIコクサイ連動等 信託報酬 0.10%〜0.25%前後 | 業界最安水準 0.09%〜0.20% | 長期複利運用の主軸。20代〜40代の資産形成期において中核候補。 |
| 国内株式インデックス型 | TOPIX/日経平均連動 信託報酬 0.13%〜0.20%前後 | 主要ネットDCと同等 | 日本企業の構造改革に伴い堅調。海外株式との分散目的で一定割合の保有が有効。 |
| バランス配分型 | 国内外の株・債券に分散 信託報酬 0.20%〜0.45%前後 | 0.20%〜0.50%程度 | リバランスを自動化したい初心者向け。リスク許容度に応じて株式比率を選択。 |
信託報酬は加入者が直接支払うのではなく、ファンドの信託財産から日々差し引かれます。信託報酬が年0.15%のインデックス型と年1.0%を超えるアクティブ型では、20年〜30年のスパンで運用成果に数百万円単位の格差が生じることもあります。コストが極めて低く抑えられたインデックスファンドを中心に設計することが資産形成の王道です。
【実態検証】利用者の生の声と三井住友信託ライフガイドの評判
WebコミュニティやSNS、企業内でのアンケート調査を精査すると、三井住友信託ライフガイド評判には明確な明暗が存在します。
ポジティブな評価として目立つのは、信託銀行ならではの信頼感とセキュリティの堅牢性です。ライフガイド残高照会の画面では、現在の評価額、運用利回り(拠出開始来利回り)、資産配分比率(アセットアロケーション)が円グラフで直感的に把握できる点が評価されています。特に、目標年金受給額に対する進捗状況を試算するライフプランシミュレーション機能は、「定年後の生活水準を具体的にイメージするのに役立つ」と40代以降のミドル世代から支持を集めています。
一方で、手厳しい批判が寄せられている領域もあります。利用者の投稿を分析すると、以下の3点に不満が集中しています。
- 「UI(操作画面)が金融機関特有の固いデザインで、スマホ画面でのタップ領域が狭く視認性が悪い」
- 「パスワード再発行やロック解除の手続きが厳格すぎて、急ぎの際に書類郵送を強いられるストレスがある」
- 「商品選定の画面で各投資信託のリスク・リターン情報が専門用語だらけで、未経験者に対する解説が不親切」
大手ネット証券の洗練されたスマートフォンプラットフォームに慣れ親しんだ若い世代からは、レガシーな金融機関システムの堅苦しさに戸惑う声が散見されます。裏を返せば、資産保全と不正出金対策を徹底した信託銀行基準のシステム設計とも言えます。日常的な使い勝手に課題はあるものの、情報更新の正確性とデータ保全性には定評があります。
【資産を守る改善術】確定拠出年金スイッチング方法と見直しの黄金ルール
現在保有している商品を別の商品へ変更したい場合、知っておくべき手続きが2種類あります。ここを混同して誤った操作を行う利用者が非常に多く見られます。
1つ目は「配分変更」です。これは、毎月新たに拠出される掛金で購入する商品の割合を変更する手続きを指します。過去に積み立てた既存の資産残高には一切影響を与えません。
2つ目が「スイッチング(預替え)」です。これは、すでに保有している投資信託や定期預金を売却(解約)し、その資金で別の商品を購入する手続きです。定期預金100%で眠っていた資産を外国株式インデックスに動かすには、この確定拠出年金スイッチング方法をライフガイド上で実行しなければなりません。
ライフガイド内でのスイッチングは以下の手順で進行します。
- 「資産管理・取引」メニューから「預替え(スイッチング)」を選択。
- 現在保有している一覧から、売却したい商品と売却数量(口数、金額、または全額)を指定。
- 売却代金で購入したい新たな商品を商品一覧から選択し、配分割合を指定。
- 確認画面で注文内容を承認し、受付完了。
注意すべきは、確定拠出年金内のスイッチングには譲渡益課税(約20.315%)が発生しないという圧倒的な税制上の強みがある点です。一般の特定口座では利益確定のたびに税金が差し引かれますが、DC制度内では非課税のまま何度でもリバランスが可能です。ただし、売却から新たな商品の買付完了までには3〜5営業日のタイムラグが発生するため、急激な相場変動時には基準価額のズレが生じる点に留意してください。

【出口戦略と将来設計】受取方法の分岐点と退職金資産運用相談の活用法
確定拠出年金は「作って終わり」ではありません。60歳以降の受取時にどのような選択をするかによって、手元に残る手取り額が数十万〜数百万円規模で変動します。ライフガイド上では将来の受給見込額のシミュレーションが可能ですが、最終的な確定拠出年金受取方法には大きく3つの選択肢が用意されています。
第1に「一時金受取(一括受取)」です。この場合、税法上の「退職所得控除」が適用されます。勤続年数20年までは年40万円、20年を超える部分は年70万円の非課税枠が与えられ、さらに控除後の金額を2分の1にしてから課税されるため、極めて強力な節税効果を持ちます。ただし、会社の退職一時金と受取時期が重複する場合、控除枠を合算・調整されるルールがあるため綿密な計算が必要です。
第2に「年金受取(分割受取)」です。5年、10年、20年などの受給期間を設定して定期的に受け取る方式で、こちらは「公的年金等控除」の対象となります。公的年金の受給額が多い人は雑所得として課税対象になりやすく、国民健康保険料や介護保険料の算定基準を引き上げてしまうデメリットがあります。
第3に「一時金と年金の併用」です。退職所得控除の枠内に収まる分だけを一時金で引き出し、残りを年金として受け取ることで、税金の支払いを最小化する設計が可能です。
信託銀行としての真骨頂は、定年退職を迎える加入者に対する退職金資産運用相談のコンサルティング網にあります。DCの資金だけでなく、会社から支給される退職金、企業年金、自社の持株会、そして私的年金などを統合したライフプランの提案を受けられます。受取時期の分散による税負担軽減のシミュレーションを含め、対面でのプロフェッショナル相談を活用できる点は、ネット専業機関にはない強みです。
【プロの結論】資産防衛に向いている人・慎重になるべき人の判断基準
行動心理学の知見を踏まえ、三井住友信託銀行ライフガイドを積極的に活用して利益を最大化できる層と、利用にあたって警戒を怠ってはならない層の境界線を提示します。
【ライフガイドで資産を伸ばせる人】
- 20代〜40代の長期運用期間を確保できる会社員:低コストの海外株式インデックス商品を軸に配分設定し、月々の積立によるドル・コスト平均法を機能させられる人。
- 年1回〜2回、定期的に残高照会を行いリバランスできる人:相場急変時に狼狽売りせず、ライフプランシミュレーションに基づき淡々と目標資産配分を維持できる人。
- 退職後の受取戦略までトータルで相談したい人:一時金や年金の税務判断を含め、信託銀行の資産管理アドバイザーの知見をフル活用したい人。
【運用において慎重な判断が求められる人】
- 定年退職まで5年を切っている人:間近に迫った受取時期に株式相場の暴落が直撃すると、損失を回復する時間が足りません。株式比率を徐々に下げ、元本確保型へ段階的にスイッチングする逃げ道戦略が不可欠です。
- 日々の基準価額の上下に耐えられない人:マイナス評価を見た瞬間にパニックになり、相場の底で定期預金に投げ売りしてしまう心理傾向(損失回避バイアス)の強い人は、初めから債券比率の高いマイルドなバランス型ファンドを選ぶべきです。
【三井 住友 信託 銀行 ライフ ガイド】に関するよくある質問(FAQ)
Q1:ライフガイドのログインIDやパスワードを忘れてロックがかかりました。即日復帰できますか?
A1:事前にメールアドレスを登録してあれば、ログイン画面の「暗証番号・パスワードをお忘れの方」リンクからパスワードのオンライン再設定が可能です。ただし、加入者番号自体が分からない場合やメールアドレスが未登録の場合は、Webでの即時復帰はできません。三井住友信託銀行のコールセンターへ連絡し、郵送でのID通知書再発行(約1週間〜10日所要)を待つ必要があります。
Q2:定期預金から投資信託へスイッチングする際、手数料やペナルティは発生しますか?
A2:定期預金の解約に伴うペナルティや解約手数料は原則としてかかりません。また、確定拠出年金口座内での売買であるため、利益に対する約20%の譲渡益課税も免除されます。ただし、一部の投資信託には売却時に「信託財産留保額」(基準価額の0.1%〜0.3%程度)が差し引かれるものがありますので、商品詳細シートでの事前確認を推奨します。
Q3:転職・退職する場合、三井住友信託銀行のライフガイドのアカウントはどうなりますか?
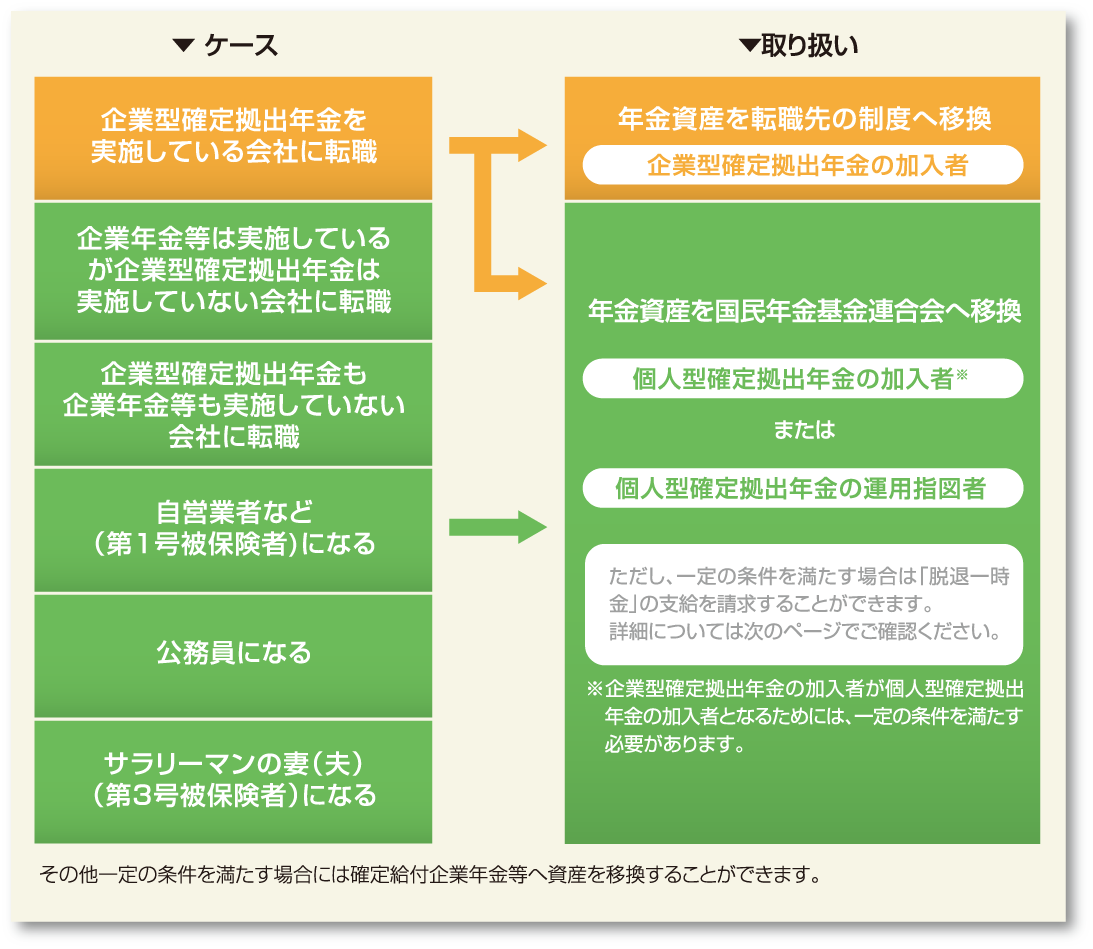
A3:退職後は現在の企業型DCの資格を喪失するため、6カ月以内に移換手続きを行う必要があります。転職先に企業型DCがあれば転職先の規約に従って資産を移換し、転職先に制度がない場合やフリーランス・公務員になる場合は個人型確定拠出年金(iDeCo)へ資産を移換します。移換が完了すると三井住友信託銀行のライフガイドは解約・参照終了となり、移換先の運営管理機関のポータルサイトへ移行します。放置すると国民年金基金連合会に自動移換され、管理手数料が天引きされ続けるため速やかな手続きが必須です。
まとめ:2026年からの資産防衛と後悔しないライフガイド活用法
企業型確定拠出年金は、会社が用意した福利厚生の皮を被った「個人責任の真剣勝負の投資プラットフォーム」です。三井住友信託銀行ライフガイドは、その資産をコントロールするための操縦席に他なりません。
ログインできない煩わしさを言い訳に放置し続ければ、インフレの波に呑まれて老後資金の実質価値は確実に目減りします。IDを確認してポータルにログインし、現在の資産が元本確保型に偏っていないか確認する。そして低コストのインデックスファンドへの配分変更とスイッチングを断行する。このわずか30分の作業が、数十年後の引退生活における経済的自由の大きさを決定づけます。今日、ライフガイドの扉を開くことが、将来の後悔を断ち切る最善の防衛策です。 (出典: 三井 住友 信託 銀行 ライフ ガイド(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。