家族4人の生活費平均と内訳は?赤字脱却と年間100万貯める防衛術
相次ぐ食品の値上げや社会保険料の負担増、さらには住宅ローン金利の変動など、子育て世帯を取り巻く家計環境は厳しさを増しています。夫婦と子ども2人の「家族4人」で暮らす家庭にとって、毎月どれくらいの支出が発生し、周囲がどの程度貯蓄に回せているのかは、極めて切実な関心事といえます。
「共働きで一生懸命働いているのに、なぜか毎月末には口座残高がギリギリになる」「節約しているつもりでも年間100万円の壁が越えられない」と頭を抱える家庭は少なくありません。公的統計が示す標準的な数字と各家庭のリアルな生活感の間にあるギャップを解き明かし、着実に黒字化を果たすための具体策を掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:総務省調査による4人家族の消費支出平均は約33万〜35万円だが、住居費の実勢負担や教育費の積立を加味すると実態は毎月40万円前後の資金流出が起きている。
- 要点2:赤字家計に陥る主因は食費や日用品の無駄遣いではなく、住宅ローン金利上昇・過剰な民間保険・教育費の「聖域化」による固定費の肥大化にある。
- 要点3:通信費や保険の見直しと先取り貯蓄の仕組み化を徹底すれば、手取り30万〜40万円台の世帯でも年間100万円の貯蓄形成は十分に実現可能である。
【2026年最新データ】家族4人の生活費平均とリアルな家計簿内訳を徹底検証
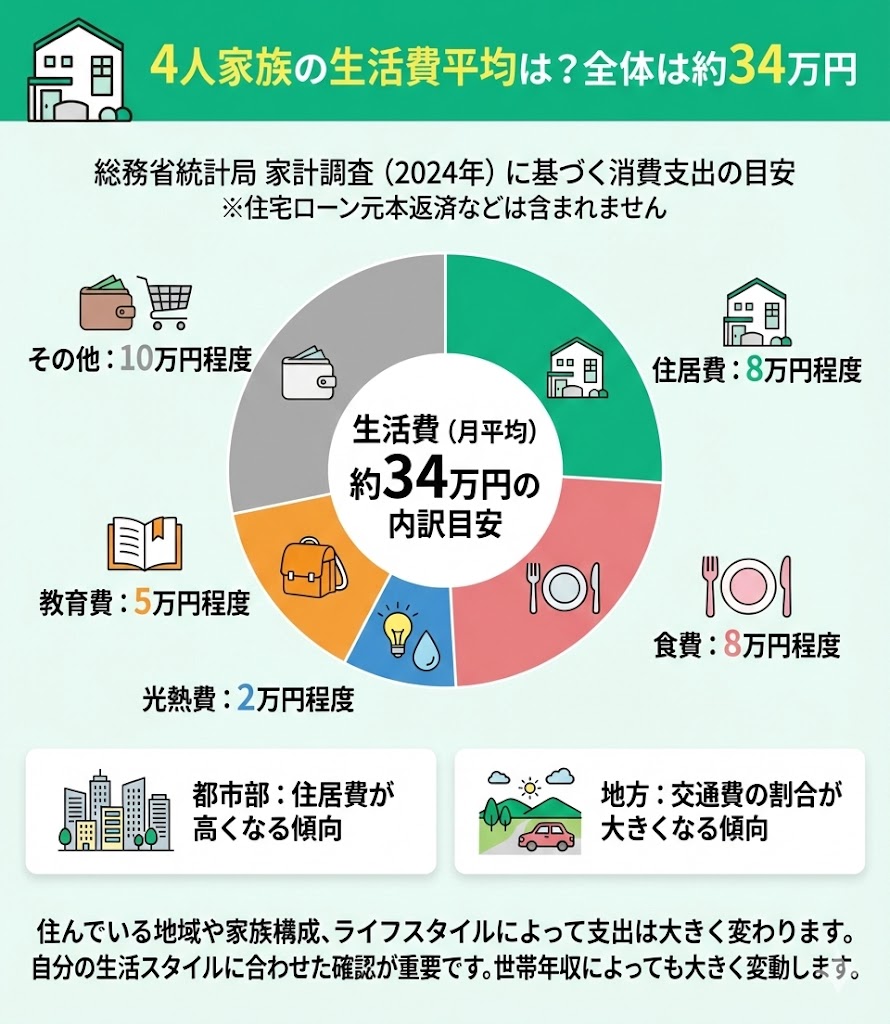
国の統計データと実生活の感覚が乖離しやすい最大の理由は、統計上の「住居費」の扱いにあります。総務省家計調査の最新データ(二人以上の世帯・勤労者世帯)を分析すると、4人家族(夫婦と未就学児〜学童期の子ども2人を想定)における1カ月の消費支出平均は約33万5,000円〜35万2,000円程度で推移しています。ただし、この数値には持ち家世帯の住宅ローン返済元本が含まれておらず、賃貸世帯の全国平均家賃も地方を含めて均されているため、首都圏や都市部で暮らす家庭の実情とは大きな開きが生じます。
実際の現場では、家賃や住宅ローン返済、管理費・修繕積立金などの住居費として10万〜14万円程度を支出しているケースが主流です。これらを合算した手取りベースの実質的な必要支出は、都市部で月額38万〜42万円、地方都市でも月額33万〜36万円が現実的な生活維持ラインとなっています。
| 費目 | 手取り30万円の家計簿内訳(努力目標) | 4人家族の生活費平均(統計・実態値) | 編集部の見解・分析 |
|---|---|---|---|
| 住居費 | 75,000円(手取りの25%以内) | 115,000円(ローン返済等を含む実勢値) | 金利上昇局面のため、手取りの25%を超えると教育費積立を圧迫するリスク大。 |
| 食費 | 68,000円(外食・給食費含む) | 88,000円〜95,000円 | 原材料高により従来水準の維持が困難。月8万円未満に抑えるには計画的な買い出しが必須。 |
| 水道光熱費 | 23,000円 | 28,500円(年間平準化) | 電気・ガス補助金の縮小や燃料費調整額の影響を受け、冬場・夏場は3万円超えも頻発。 |
| 通信費 | 9,000円(格安SIM+光回線) | 16,000円 | 大手キャリアの無制限プラン維持は割高。サブブランドや格安SIMへの移行で即削減可能。 |
| 教育・習い事費 | 30,000円 | 45,000円(塾・習い事2つ想定) | 学齢が上がるにつれて指数関数的に膨張する項目。上限設定のない青天井支出は厳禁。 |
| 保険・医療費 | 12,000円 | 24,000円 | 貯蓄型保険の過度な加入が資金拘束を招く。公的保険の高額療養費制度を前提に再設計を推奨。 |
| 日用品・雑費・被服 | 25,000円 | 38,000円 | 子どもの成長に伴う靴・衣類や学校備品が断続的に発生。予算枠の事前確保が必須。 |
| 小遣い・娯楽費 | 28,000円(夫婦合算) | 42,000円 | ストレス解消のコンビニ買いや週末のレジャー費が積もり、赤字の原因になりやすい領域。 |
| 貯蓄・投資積立 | 30,000円(黒字確保) | ▲15,000円〜20,000円(赤字家庭多数) | 手取り30万円で4人暮らしを維持する場合、極限まで無駄を削らなければ毎月黒字化は至難。 |
食費と水道光熱費の相場と実態|物価高騰下で家庭を圧迫する隠れた支出
家計のやり繰りで真っ先に槍玉に挙げられるのが食費と水道光熱費ですが、ここには構造的な落とし穴が存在します。家族4人の食費平均は、現在月額8万5,000円〜9万8,000円(外食費・学校給食費を含む)に達しており、1日あたり約2,800円〜3,200円の支出計算になります。肉類、乳製品、米、調味料といった基礎食品の一斉値上げが定着した結果、かつて節約指標とされた「家族4人で食費月5万円台」という水準は、徹底した自家菜園や親族からの食材援助がない限り、栄養面でも再現性が極めて低い数値となっています。
現場のリアルな声としても、SNSや家計コミュニティでは「週末にスーパーでまとめ買いしても一度に1万5,000円が消える」「食べ盛りの男児2人がいると米が月20kgあっても足りない」といった悲鳴が日常化しています。食費を削ろうとして安価な炭水化物に偏れば、子どもの健康や親の集中力低下を招き、将来的な医療費増という本末転倒なリスクを抱え込むことになります。
一方、水道光熱費の相場と実態も家庭に重くのしかかっています。4人世帯の年間月平均は約2万6,000円〜3万1,000円ですが、季節要因による振れ幅が激しい点が特徴です。エアコンを連日稼働させる8月の電気代、給湯と暖房がフル回転する1〜2月のガス代(特にプロパンガス地域)は、単月で4万5,000円〜5万5,000円を突破するケースも珍しくありません。電気やガスの政府補助金は断続的・縮小傾向にあり、再生可能エネルギー発電促進賦課金の上昇も重なって、基礎インフラの維持コストそのものが底上げされています。
噂の真偽を徹底検証|なぜ毎月赤字になる家庭と貯金ができる家庭に分かれるのか?
同じ世帯年収・家族構成でありながら、毎月貯金残高を順調に増やせる家庭と、ボーナスを補填しても年間収支が赤字になる家庭が存在します。この決定的な違いは、10円単位の特売品を探し回るような「ミクロの我慢」にあるのではなく、家計設計の基本構造にあります。
赤字家庭の典型パターンは、「残ったお金を貯金に回す」という後手のアプローチをとっている点です。経済学や心理学で指摘される「パーキンソンの法則(支出の額は、収入の額に達するまで膨張する)」の通り、口座に資金が入っている状態では、無意識のプチ贅沢やサブスクリプションの放置、週末の外食などが積み重なり、月末には確実に資金が消滅します。
対照的に、安定して黒字化を達成している家庭は、給与振込日に一定額(手取りの10〜20%)を別口座や新NISAなどの投資口座へ強制移動させる「先取り貯蓄の自動化」を徹底しています。残った金額の範囲内だけで生活を回す枠組みを一度構築してしまえば、日々の細かい出費に頭を悩ませる必要はなくなります。
さらに見過ごせないのが、住宅コストの選定基準です。持ち家と賃貸の住居費比較において、目先の月々の支払額だけで判断するのは極めて危険です。持ち家の場合、金利上昇による返済額アップのリスクに加え、固定資産税(年10万〜20万円程度)や修繕積立金・個別修繕費の積立(月2万〜3万円相当)が不可欠となります。賃貸はライフステージに応じた柔軟な住み替えが可能である一方、老後の住居確保や家賃更新料の発生という課題があります。毎月赤字になる家庭は、往々にして「手取り月収に対する住居関連総支出が30%を超えている」という共通のボトルネックを抱えています。
4人家族の貯金額の平均と真相を検証すると、金融広報中央委員会の各種調査において、子育て世帯の金融資産保有額「平均値」は約1,000万円前後と算出されますが、これはごく一部の富裕層が引き上げている歪んだ数値です。実態を反映する「中央値」を見ると約400万〜500万円前後にとどまり、約2割強の世帯が貯蓄ゼロまたは50万円未満という危機的な二極化が進んでいます。黒字家庭は「住居費を手取りの25%前後に抑え、固定費を徹底的にスリム化した上で先取り貯蓄を走らせている」という明確な事実が浮かび上がります。

子育て費用と教育費の準備|公立・私立ルートで激変する人生の必要資金
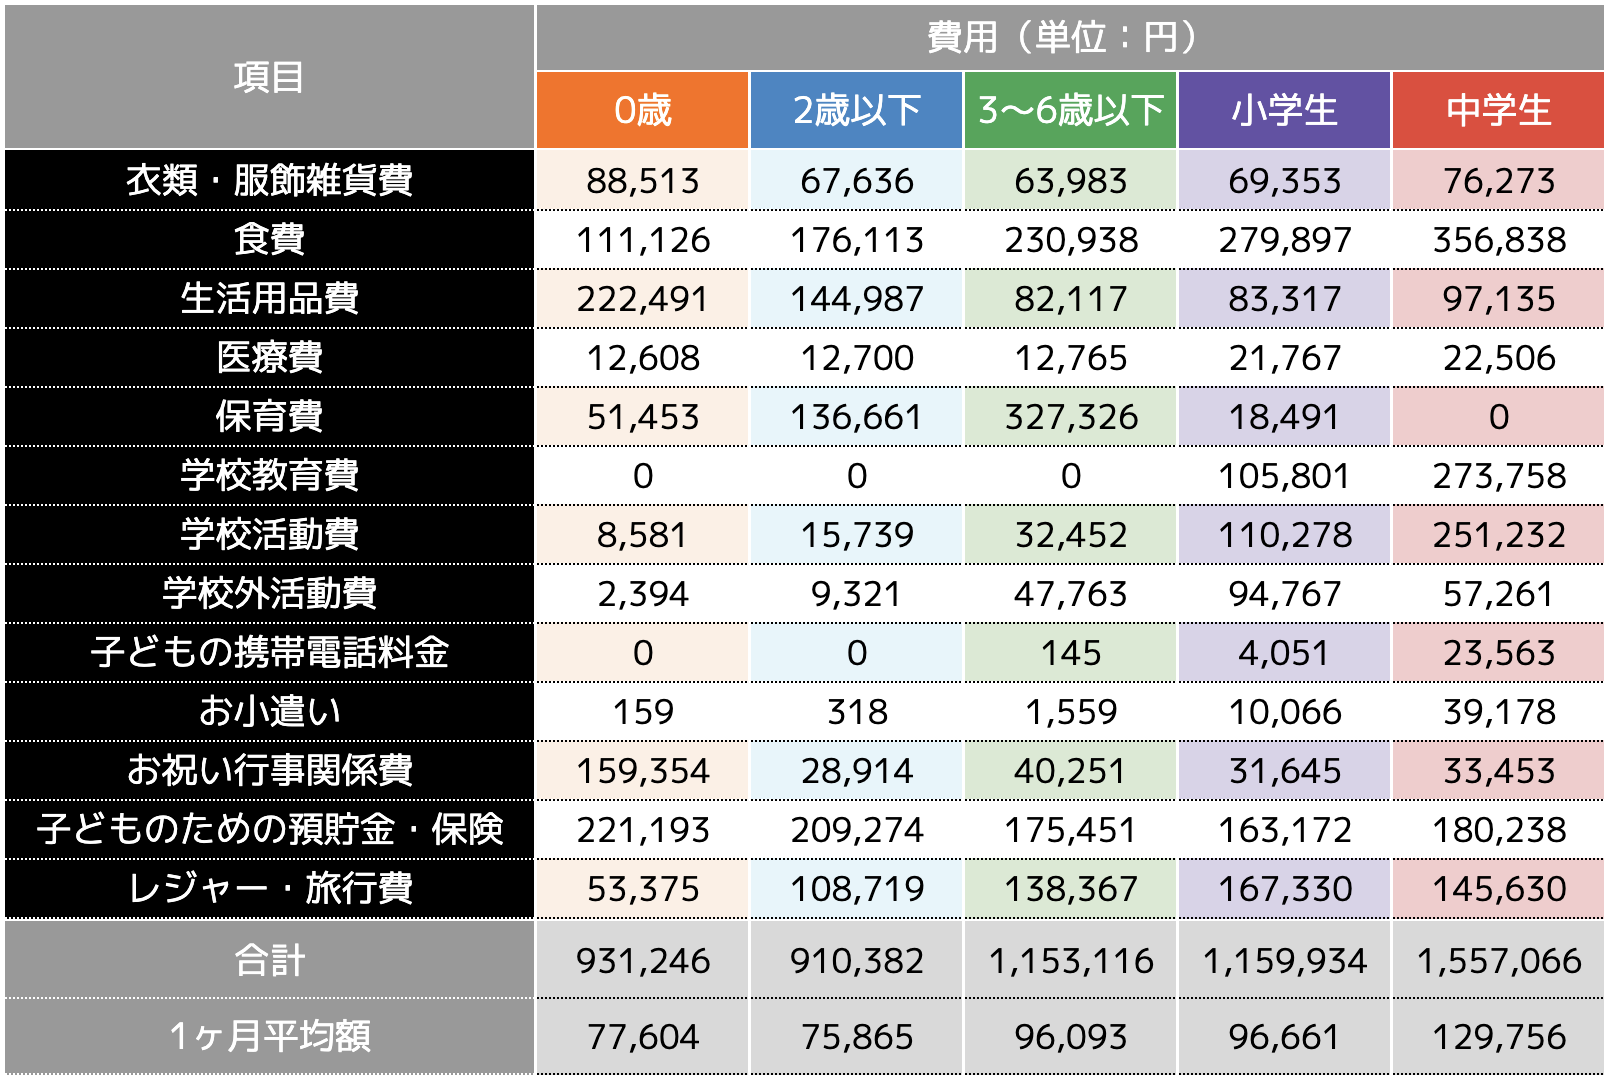
家族4人の家計運営において最大の不確実要素となるのが、子どもの進路と教育費のピーク設計です。文部科学省の学習費調査などを踏まえると、子ども1人を幼稚園から大学卒業まで育て上げるための総教育費は、オール公立ルートで約1,000万〜1,200万円、高校や大学から私立文系に進む一般的なルートで約1,500万円、中学から大学までオール私立ルートを選択した場合は約2,500万円以上に跳ね上がります。これが2人分となれば、単純計算でも3,000万〜5,000万円規模の資金手当てが必要になります。
ここで多くの親が陥るのが、教育費の「聖域化バイアス」です。「子どもの将来の選択肢を狭めたくない」という崇高な親心から、小学校・中学校の段階から月謝3万〜5万円を超える進学塾や複数の習い事に資金を投じ、結果として大学進学時のまとまった学費や親自身の老後資金が完全に枯渇する事例が後を絶ちません。
児童手当の高校生までの支給延長や所得制限の撤廃といった公的支援の拡充は歓迎すべき要素ですが、給付金を日々の生活費口座と混在させて消費してしまうと意味がありません。児童手当は最初から「存在しないもの」として全額を子ども名義の進学資金用口座や長期インデックス投資枠に振り分け、18歳の大学進学時までに1人あたり最低300万〜500万円の現金を確実に確保する計画性が求められます。
【2026年最新の生活防衛術】赤字家計から黒字化できる理由と固定費見直しの詳細まとめ
「日々の買い出しで数百円を削る」というストレスフルな節約は長続きせず、家族間の不仲を招くだけです。赤字家計から黒字化できる理由の本質は、一度手続きを済ませれば効果が永続する固定費見直しの詳細まとめに集約されます。生活水準を落とすことなく、年間数十万円単位のキャッシュフローを生み出す具体策は以下の通りです。
第1に着手すべきは、保険料と通信費の削減テクニックです。通信費については、家族全員で大手キャリアの高額な使い放題プランを契約している場合、月額2万円を超えている世帯が目立ちます。これを格安SIMや大手キャリアのオンライン専用プラン、サブブランドへ移行することで、家族4人(親2人+スマホを持つ子ども等)の合算通信費を月額6,000円〜8,000円程度まで即座に圧縮可能です。通信品質は日常利用において全く遜色ありません。
保険料に関しては、「不安だから」という理由でパッケージ型の分厚い生命保険や医療保険、学資保険に毎月3万〜5万円以上を払っている家庭が散見されます。日本には高額療養費制度が存在するため、重い病気や怪我でも一般的な所得層であれば1カ月の自己負担上限額は約8万〜9万円程度に収まります。子育て期に必要な保障は、一家の大黒柱に万一のことがあった際の「掛け捨て型の収入保障保険(月額3,000円〜5,000円程度)」を中心にシンプル化し、浮いた月数万円を貯蓄と資産形成に充当するのが合理的です。
また、住宅ローンの借り換えや金利タイプの再点検、利用頻度の低い動画配信・フィットネス等のサブスクリプションの解約、自動車を複数台所有している地方部でのカーシェアや軽自動車への一本化など、毎月自動的に引き落とされる費目を聖域なく見直すことで、どの家庭でも月額3万〜6万円(年間40万〜70万円相当)の支出削減余地が生まれます。
【プロの結論】家計改善に向いている家庭・慎重な判断を要する家庭の分岐点
家計の見直しや生活防衛術を実行するにあたり、すべての家庭が同じ手法をとれるわけではありません。家庭環境や心理的な傾向に応じて、適切なアプローチを見極める必要があります。
【向いている家庭の条件】
- 夫婦間で家計の口座状況や収支の全体像をオープンに共有し、定期的な話し合いができる家庭。
- 「格安SIMへのMNP」や「保険の見直し手続き」といった初期の手間を惜しまず、最初の1回を行動に移せる実行力がある家庭。
- 他人のSNS投稿や見栄にとらわれず、自分たち家族にとって本当に必要な幸福の基準を定義できる家庭。
【慎重な判断・段階的改善を要する家庭の条件】
- 夫婦の財布が完全に別々で、相手の支出額や貯蓄額をまったく把握できていない「家庭内ブラックボックス」状態の世帯。いきなり固定費削減を迫ると夫婦喧嘩の火種になります。
- 「節約=食費を切り詰めること」と思い込み、スーパーの安売り巡りで心身を疲弊させている世帯。ストレスの反動で高額な衝動買いを招くリスクが高いため、思考の転換が先決です。
- 親族からの過度な干渉(子どもの進学先や習い事への強制的な指定など)があり、家庭の心理的境界線が引けていない世帯。第三者のFPや公的相談窓口を挟んだ冷静な事実確認が推奨されます。
【家族4人の生活費】に関するよくある質問(FAQ)
Q1:手取り30万円で家族4人暮らしを成立させるのは現実的に厳しいですか?
A1:極めてタイトですが、住居費の抑制と徹底した固定費管理を行えば破綻せずに暮らすことは可能です。ただし、都市部で民間のファミリー向け賃貸(家賃12万円以上)を借りている場合、毎月の貯蓄は困難になります。社宅や公営住宅、家賃補助の活用、あるいは実家近隣での安価な住居確保が重要です。また、子どもが成長して教育費が本格化する小学校中学年以降を見据え、配偶者のパート勤務や副業・転職など、世帯全体の収入の底上げを計画的に進めることが現実的な解決策になります。
Q2:家族4人の食費を月6万円台に抑えるのは健康面・育ち盛りの子どもにとって可能ですか?
A2:不可能ではありませんが、外食やコンビニ利用をほぼゼロにし、ふるさと納税による返礼品(米や豚肉等)の活用、冷凍保存や作り置きを綿密に行う強いマネジメント能力が必要です。過度な買い控えでタンパク質や野菜の摂取量が減るようであれば、無理に6万円を目指すべきではありません。食費は7万〜8万円程度を許容し、通信費や保険などの固定費側で帳尻を合わせる方が、家族の幸福度と継続性の観点から圧倒的に健全です。
Q3:年間100万円を貯金するために、最初に着手すべき最も効果的な支出削減は何ですか?
A3:スマートフォンの通信キャリア見直しと、民間生命保険・医療保険のプラン整理です。この2つを見直すだけで、ライフスタイルや日々の食事の質を一切変えることなく、世帯全体で毎月2万〜4万円(年間24万〜48万円)を即座に浮かせることができます。さらに「給料日に毎月5万円を別口座に先取り貯蓄する」自動引き落としを設定し、ボーナスから年40万円を確保すれば、ストレスフリーで年間100万円の貯蓄目標を達成できます。
まとめ:将来不安を解消し家族の安心を守るための判断基準
家族4人の生活費において、平均値の数字そのものに一喜一憂する必要はありません。大切なのは、自分たち家族の手取り収入に対して、各費目の比率が適正範囲に収まっているか、将来の教育費や老後資金の積立が止まっていないかという「構造」の健全性です。
物価高や金利の先行きが不透明な時代だからこそ、日々の小さな節約に追われて消耗するのではなく、固定費の徹底的な最適化と先取り貯蓄の仕組みづくりに注力すべきです。家計のハンドルを夫婦でしっかりと握り直し、家族が心豊かに前進できる安定した生活基盤を築いていきましょう。 (出典: 家族 4 人 生活費(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。