離婚年金分割の罠!夫の半分もらえる誤解と知らなきゃ損する手続き
「離婚すれば、夫が将来もらう年金の半分が自分の口座に振り込まれる」――長年連れ添った配偶者との別離を決断する際、このように信じ切っている人は少なくありません。しかし、年金事務所の相談窓口を訪れた相談者が、提示された試算シートを見て「たったこれだけですか……」と絶句する光景が2026年の現在も繰り返されています。
離婚時の年金分割制度は、老後の貧困を防ぐための強力な防衛策である一方、仕組みを正確に理解していないと致命的な計算狂いを生じさせます。分割の対象となる範囲の限定性、相手の合意が不要なケースと必要なケースの境界線、そして離婚成立から2年という厳格なタイムリミットなど、事前に把握しておくべきポイントを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割されるのは「婚姻期間中の厚生年金(報酬比例部分)」のみであり、国民年金(基礎年金)や企業年金、退職金は対象外となる。
- 要点2:請求手続きには「離婚成立の翌日から2年」という絶対的な期限があり、1日でも過ぎれば受給権は完全に消滅する。
- 要点3:専業主婦(主夫)期間の「3号分割」は単独請求が可能だが、共働き期間や2008年3月以前の分は「合意分割」や家庭裁判所の手続きを要する。
【真相解明】「夫の年金を半分もらえる」は大誤解!分割対象の落とし穴
インターネット上の相談掲示板やSNSでは、「夫の年金が月22万円あるから、離婚後は何もしなくても毎月11万円が入ってくるはず」といった誤った投稿が散見されます。しかし、年金制度の構造上、そのような按分が行われるケースはまず存在しません。この根本的な誤認こそが、離婚後の生活設計を破綻させる最大の原因です。
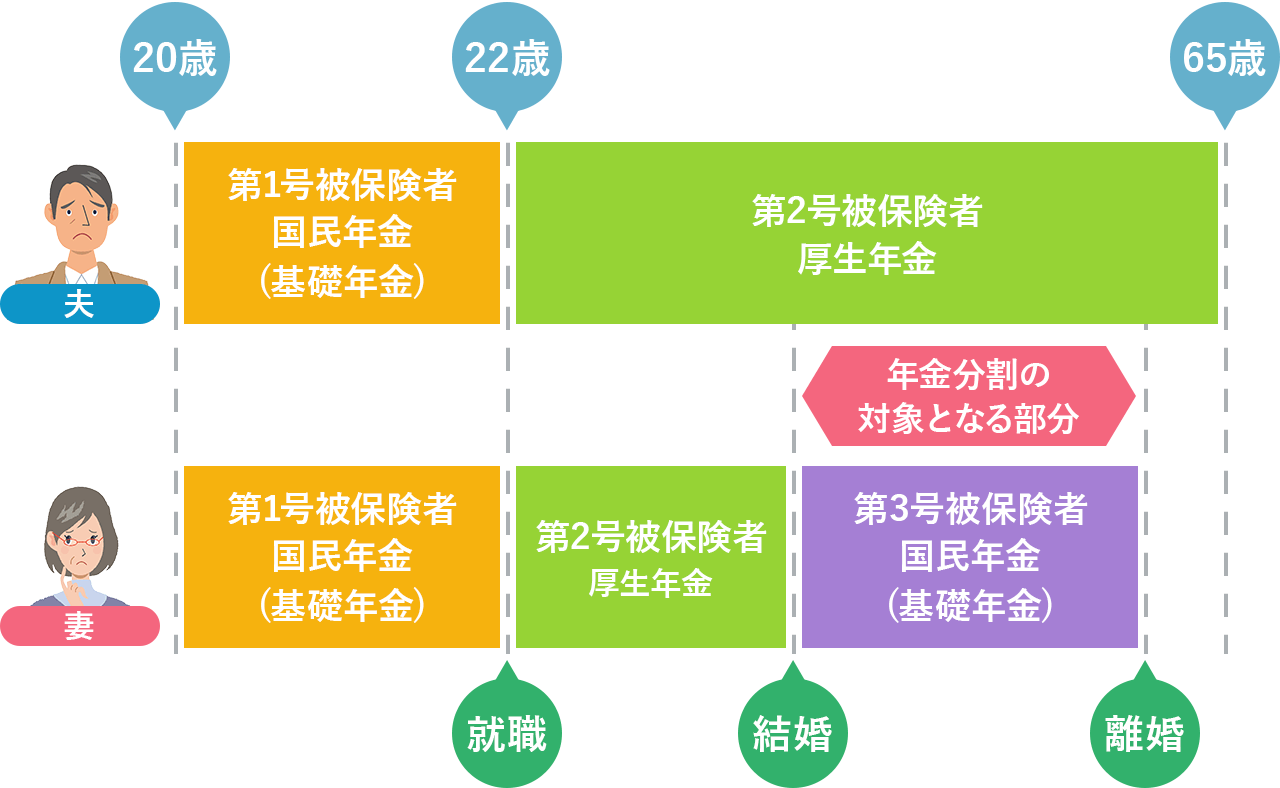
公的年金は「2階建て」の構造を持っています。1階部分は全国民共通の国民年金(老齢基礎年金)、2階部分が会社員や公務員が加入する厚生年金(老齢厚生年金)です。年金分割の対象となるのは、このうち「婚姻期間中に支払った厚生年金の保険料記録(標準報酬総額)」のみに限定されます。
つまり、以下の部分は法律上、年金分割の対象から完全に除外されます。
・老齢基礎年金(1階部分の国民年金)
・結婚する前、および別居・離婚後に配偶者が加入した厚生年金記録
・確定拠出年金(iDeCoや企業型DC)や厚生年金基金などの私的年金
・自営業者など第1号被保険者として納付した国民年金保険料
例えば、元夫の受給総額が月額20万円であっても、基礎年金が約6万8,000円、独身時代の厚生年金分が月3万円含まれていた場合、分割のまな板に乗る「婚姻期間中の厚生年金」は月額約10万円強に過ぎません。これを最大割合の50%で分割したとしても、妻側が増額できる受給額は月額約5万円程度にとどまる計算になります。「夫の年金手取りの半分」とは天と地ほどの開きがあるのがシビアな現実です。
【制度比較】3号分割と合意分割の違い|相手の合意が不要なケースとは
離婚時の年金分割には、大きく分けて「合意分割」と「3号分割」の2つの仕組みが用意されています。双方は対象期間や手続きの難易度が大きく異なるため、自身の婚姻履歴と照らし合わせた正確な見極めが不可欠です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 合意分割 | 婚姻期間中の全厚生年金記録が対象(共働き・2008年3月以前を含む) | 按分割合の上限50%(司法判断では実質50%が定着) | 相手の合意または裁判手続きが必須。早期の書面作成が鍵 |
| 3号分割 | 2008年(平成20年)4月1日以降の第3号被保険者(専業主婦等)期間 | 法律上、一律「50%(2分の1)」と規定 | 相手の同意は一切不要。年金事務所窓口で単独請求が可能 |
| 平均増額相場 | 厚生労働省統計に基づく分割後の妻側受給増額:月額約3万円前後 | 婚姻期間25〜30年の場合で月額2万5,000円〜4万5,000円程度 | これ単体で生活は成り立たず、基礎年金や自己資金の併用が前提 |
| 請求期限 | 離婚成立の翌日から起算して厳格に2年以内(除斥期間) | 2年経過後は家庭裁判所への申立ても門前払いとなる | 離婚届提出と同時に書類準備を開始すべき最優先事項 |
婚姻期間が長く、2008年3月以前の専業主婦期間を含んでいる場合、あるいは双方が働いていた時期がある場合は、合意分割の手続きを踏まなければ過去の記録を漏れなく分割できません。相手が協力的でない場合でも、3号分割の要件を満たす期間については単独で年金事務所に出向くだけで2分の1の分割が実行されます。
【実態検証】熟年離婚で年金はいくらもらえるか?シミュレーションと試算
家庭裁判所の現場や家事調停の現場で頻繁に聞かれるのは、「30年尽くしてきたのだから、老後は月15万円くらい確保できると思っていた」という嘆きです。実際の受給額がどの程度になるのか、具体的なモデルケースで試算してみましょう。
【試算モデルケース】
・夫:大学卒業後、60歳まで会社員として38年勤務(平均年収600万円)
・妻:結婚後は30年間専業主婦(第3号被保険者)
・婚姻期間:30年間(夫の就業期間の大部分と一致)
この場合、夫が本来受け取る年金総額は、基礎年金が年約81万円、厚生年金が年約120万円で、合計約201万円(月額約16万7,000円)です。一方、専業主婦だった妻の受給額は基礎年金のみの年約81万円(月額約6万7,500円)にとどまります。
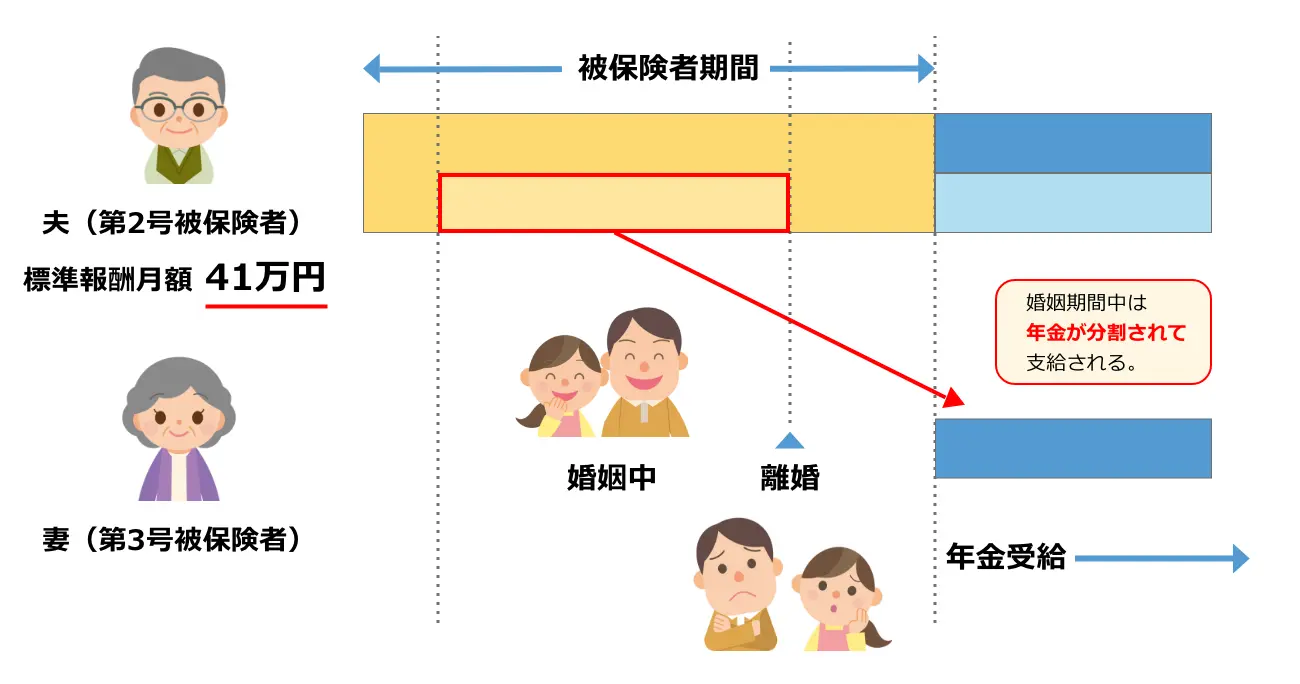
年金分割を按分割合50%で実施した場合、分割対象となるのは「婚姻期間30年分の厚生年金記録」です。夫の厚生年金記録の約半分(年約48万円前後)が妻の年金記録へ振り替えられます。
・分割後の元妻の年金:自身の基礎年金約81万円 + 分割された厚生年金約48万円 = 年間約129万円(月額約10万7,500円)
・分割後の元夫の年金:自身の基礎年金約81万円 + 残存厚生年金約72万円 = 年間約153万円(月額約12万7,500円)
妻側の視点で見れば、月額にして約4万円の増額です。生活の大きな助けにはなるものの、賃貸住宅の家賃や光熱費、医療費を考慮すると、年金分割だけで単身生活を維持するのは極めて困難であることが浮き彫りになります。離婚後の住まいの確保や預貯金の財産分与、再就労による収入確保を組み合わせた現実的な生活設計が欠かせません。
一般に知られていない盲点と手続きの壁|請求期限2年と「情報通知書」
年金分割を視野に入れた際、離婚協議の成立前であっても真っ先に行うべきアクションがあります。それが日本年金機構が発行する「年金分割のための情報通知書」の取得です。
この通知書には、分割対象となる期間の月数や、双方がこれまでに納付した標準報酬の総額、請求可能な按分割合の範囲が明記されています。これを取り寄せない限り、具体的な受給見込み額を計算することは不可能です。重要なのは、情報通知書は「相手に知られることなく、単独で年金事務所から取り寄せられる」という点です。離婚を切り出す前の水面下の準備として、必ず手元に確保しておく必要があります。
そして、制度上最も冷酷なルールが「離婚の翌日から2年」という請求期限です。法律上「除斥期間」と呼ばれ、いかなる事情があっても時効の中断や延長は認められません。「離婚の精神的ショックで寝込んでいた」「相手と連絡が取れず話し合いができなかった」という理由であっても、2年を経過した瞬間に権利は消滅します。
もし相手が話し合いを拒絶したり、分割合意書への押印を渋ったりしている場合は、猶予はありません。期限切れが迫っているときは、速やかに家庭裁判所へ「年金分割の割合を定める審判・調停」を申し立てる必要があります。期限内に家裁へ申し立てを行っていれば、手続きの途中で2年が経過しても権利が失われることはありません。実務上、家庭裁判所の審判に移行した場合、特別な事情がない限り按分割合はほぼ確実に「0.5(50%)」と判断されます。
年金分割のデメリットと注意点|知っておくべきリスクと2026年最新動向
年金分割はメリットばかりではありません。制度の設計を正しく把握しておかないと、予期せぬ不利益を被ることがあります。
まず、年金分割を行っても「今すぐ現金を手にできるわけではない」という点です。分割されるのはあくまで将来の年金受給資格を計算するための「記録」であり、実際に支給が始まるのは自身が65歳の年金受給開始年齢に達してからです。30代や40代で離婚した場合、分割の恩恵を実際に金銭として受け取れるのは数十年先になります。
また、離婚によって「遺族年金の受給権」を失うリスクも見過ごせません。婚姻関係が継続していれば、配偶者の死亡時に手厚い遺族厚生年金を受給できる立場にありますが、離婚した瞬間にその権利は消失します。相手が高齢や持病を抱えている場合、年金分割による数万円の増額と、将来的な遺族年金の権利を天秤にかける慎重さが求められます。
さらに注視すべきは、2026年の年金制度改革議論に伴う構造変化です。現在、パート労働者への社会保険適用拡大(週20時間以上要件のさらなる緩和)や、いわゆる「第3号被保険者制度」の縮小・見直し論議が本格化しています。専業主婦世帯を優遇してきた仕組みから、全世代が個人の働き方に応じて厚生年金に加入する社会へとシフトが進んでおり、将来的に「3号分割」の役割や枠組みが再定義される可能性が高まっています。配偶者の年金記録に依存するのではなく、自身名義の厚生年金記録をいかに厚くしておくかが問われる時代へと突入しています。
【プロの結論】経済的自立を果たすための判断基準と教訓
昭和・平成の時代、長年家庭を支えた妻にとって「年金分割」は正当な権利の奪回として歓迎されました。しかし、家族社会学的な視点や夫婦の共依存関係の分析から浮かび上がるのは、「相手への過度な執着や期待を捨て、精神的・経済的な境界線(バウンダリー)を引くことの重要性」です。
年金分割の手続きを徹底的に行うべきなのは、「20年以上の長期にわたる婚姻期間があり、自身が第3号被保険者として家庭内労働を一手に引き受けてきた層」です。この層にとって、月3万〜5万円の増額は生涯受給額で換算すれば数百万円から1,000万円前後の価値を持ち、絶対に放棄してはならない正当な資産といえます。
一方で、「婚姻期間が数年〜10年未満の短期間である共働き夫婦」の場合、分割によって得られる金額は月数千円程度にとどまるケースが珍しくありません。わずかな金額のために相手と不毛な連絡を取り合ったり、調停で精神をすり減らしたりするコストを考えれば、年金分割に固執せず、早期に関係を清算して自身のキャリア形成と資産形成に集中する方が、長期的な幸福度は遥かに高くなります。

【離婚 年金 分割】に関するよくある質問(FAQ)
Q1:事実婚(内縁関係)を解消した場合でも年金分割は請求できますか?
A1:3号分割に限り請求可能です。住民票上の続柄に「夫(未届)」「妻(未届)」と記載されているなど、内縁関係が公的に証明され、かつ健康保険や国民年金で第3号被保険者として扶養認定されていた期間があれば対象となります。ただし、合意分割については内縁解消時の適用が原則認められていないため、注意が必要です。
Q2:離婚後、相手が再婚したり亡くなったりした場合、分割された年金はどうなりますか?
A2:一度分割された年金記録は完全に自身のものとして独立します。元配偶者が再婚しようと、あるいは受給開始前に死亡しようと、あなたの受給額が減額されたり取り消されたりすることはありません。生涯にわたって自身の権利として受給し続けることができます。
Q3:年金事務所へ手続きに行く際、最低限必要な書類は何ですか?
A3:原則として、以下の書類一式が必要になります。
① 請求者の基礎年金番号通知書または年金手帳・マイナンバーカード
② 離婚の事実と離婚日が記載された「戸籍謄本(全部事項証明書)」
③ 合意分割の場合は「按分割合を記載した合意書(公正証書など)」または「家庭裁判所の調停調書謄本・審判書謄本」
3号分割のみであれば③の書類は不要で、単独で申請手続きを完了できます。
Q4:元夫が年金の繰り上げ受給や繰り下げ受給をした場合、私の受給額に影響しますか?
A4:一切影響しません。分割後の年金は完全にあなた自身の年金記録として管理されるため、あなたが何歳から受け取るか(60歳への繰り上げ、あるいは70歳以降への繰り下げ)は、元夫の受給選択とは完全に切り離して自由に決定できます。
まとめ:現実的な数字を把握し、自立したセカンドライフを勝ち取るために
離婚時の年金分割は、老後の生活を支える不可欠な権利であると同時に、制度の仕組みを誤認していると期待外れに終わりかねない複雑な制度です。「半分もらえる」という根拠のない噂を信じ込まず、まずは年金事務所で「年金分割のための情報通知書」を取り寄せ、冷徹なまでに客観的な数字を把握することから始めてください。
2年というタイムリミットを意識しながら、合意分割の調停や3号分割の単独請求を適切に使い分け、受け取れる正当な権利を確実に手中に収めること。そして、分割される年金額だけを過信せず、住居、就労、財産分与を複合的に組み合わせた現実的な生活基盤を構築することこそが、後悔のない再出発を果たすための決定打となります。 (出典: 離婚 年金 分割(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。