専従者とは?家族給与を経費化する節税の罠と2026年最新要件
個人事業主として事業規模が拡大する局面で、誰もが一度は直面するのが「税負担の壁」です。売上が伸びれば伸びるほど累進課税によって所得税率は跳ね上がり、住民税や個人事業税、国民健康保険料の負担が重くのしかかります。そうしたなか、古くから個人事業主の節税策として知られるのが「専従者(せんじゅうしゃ)」を活用した家族への給与支払いです。
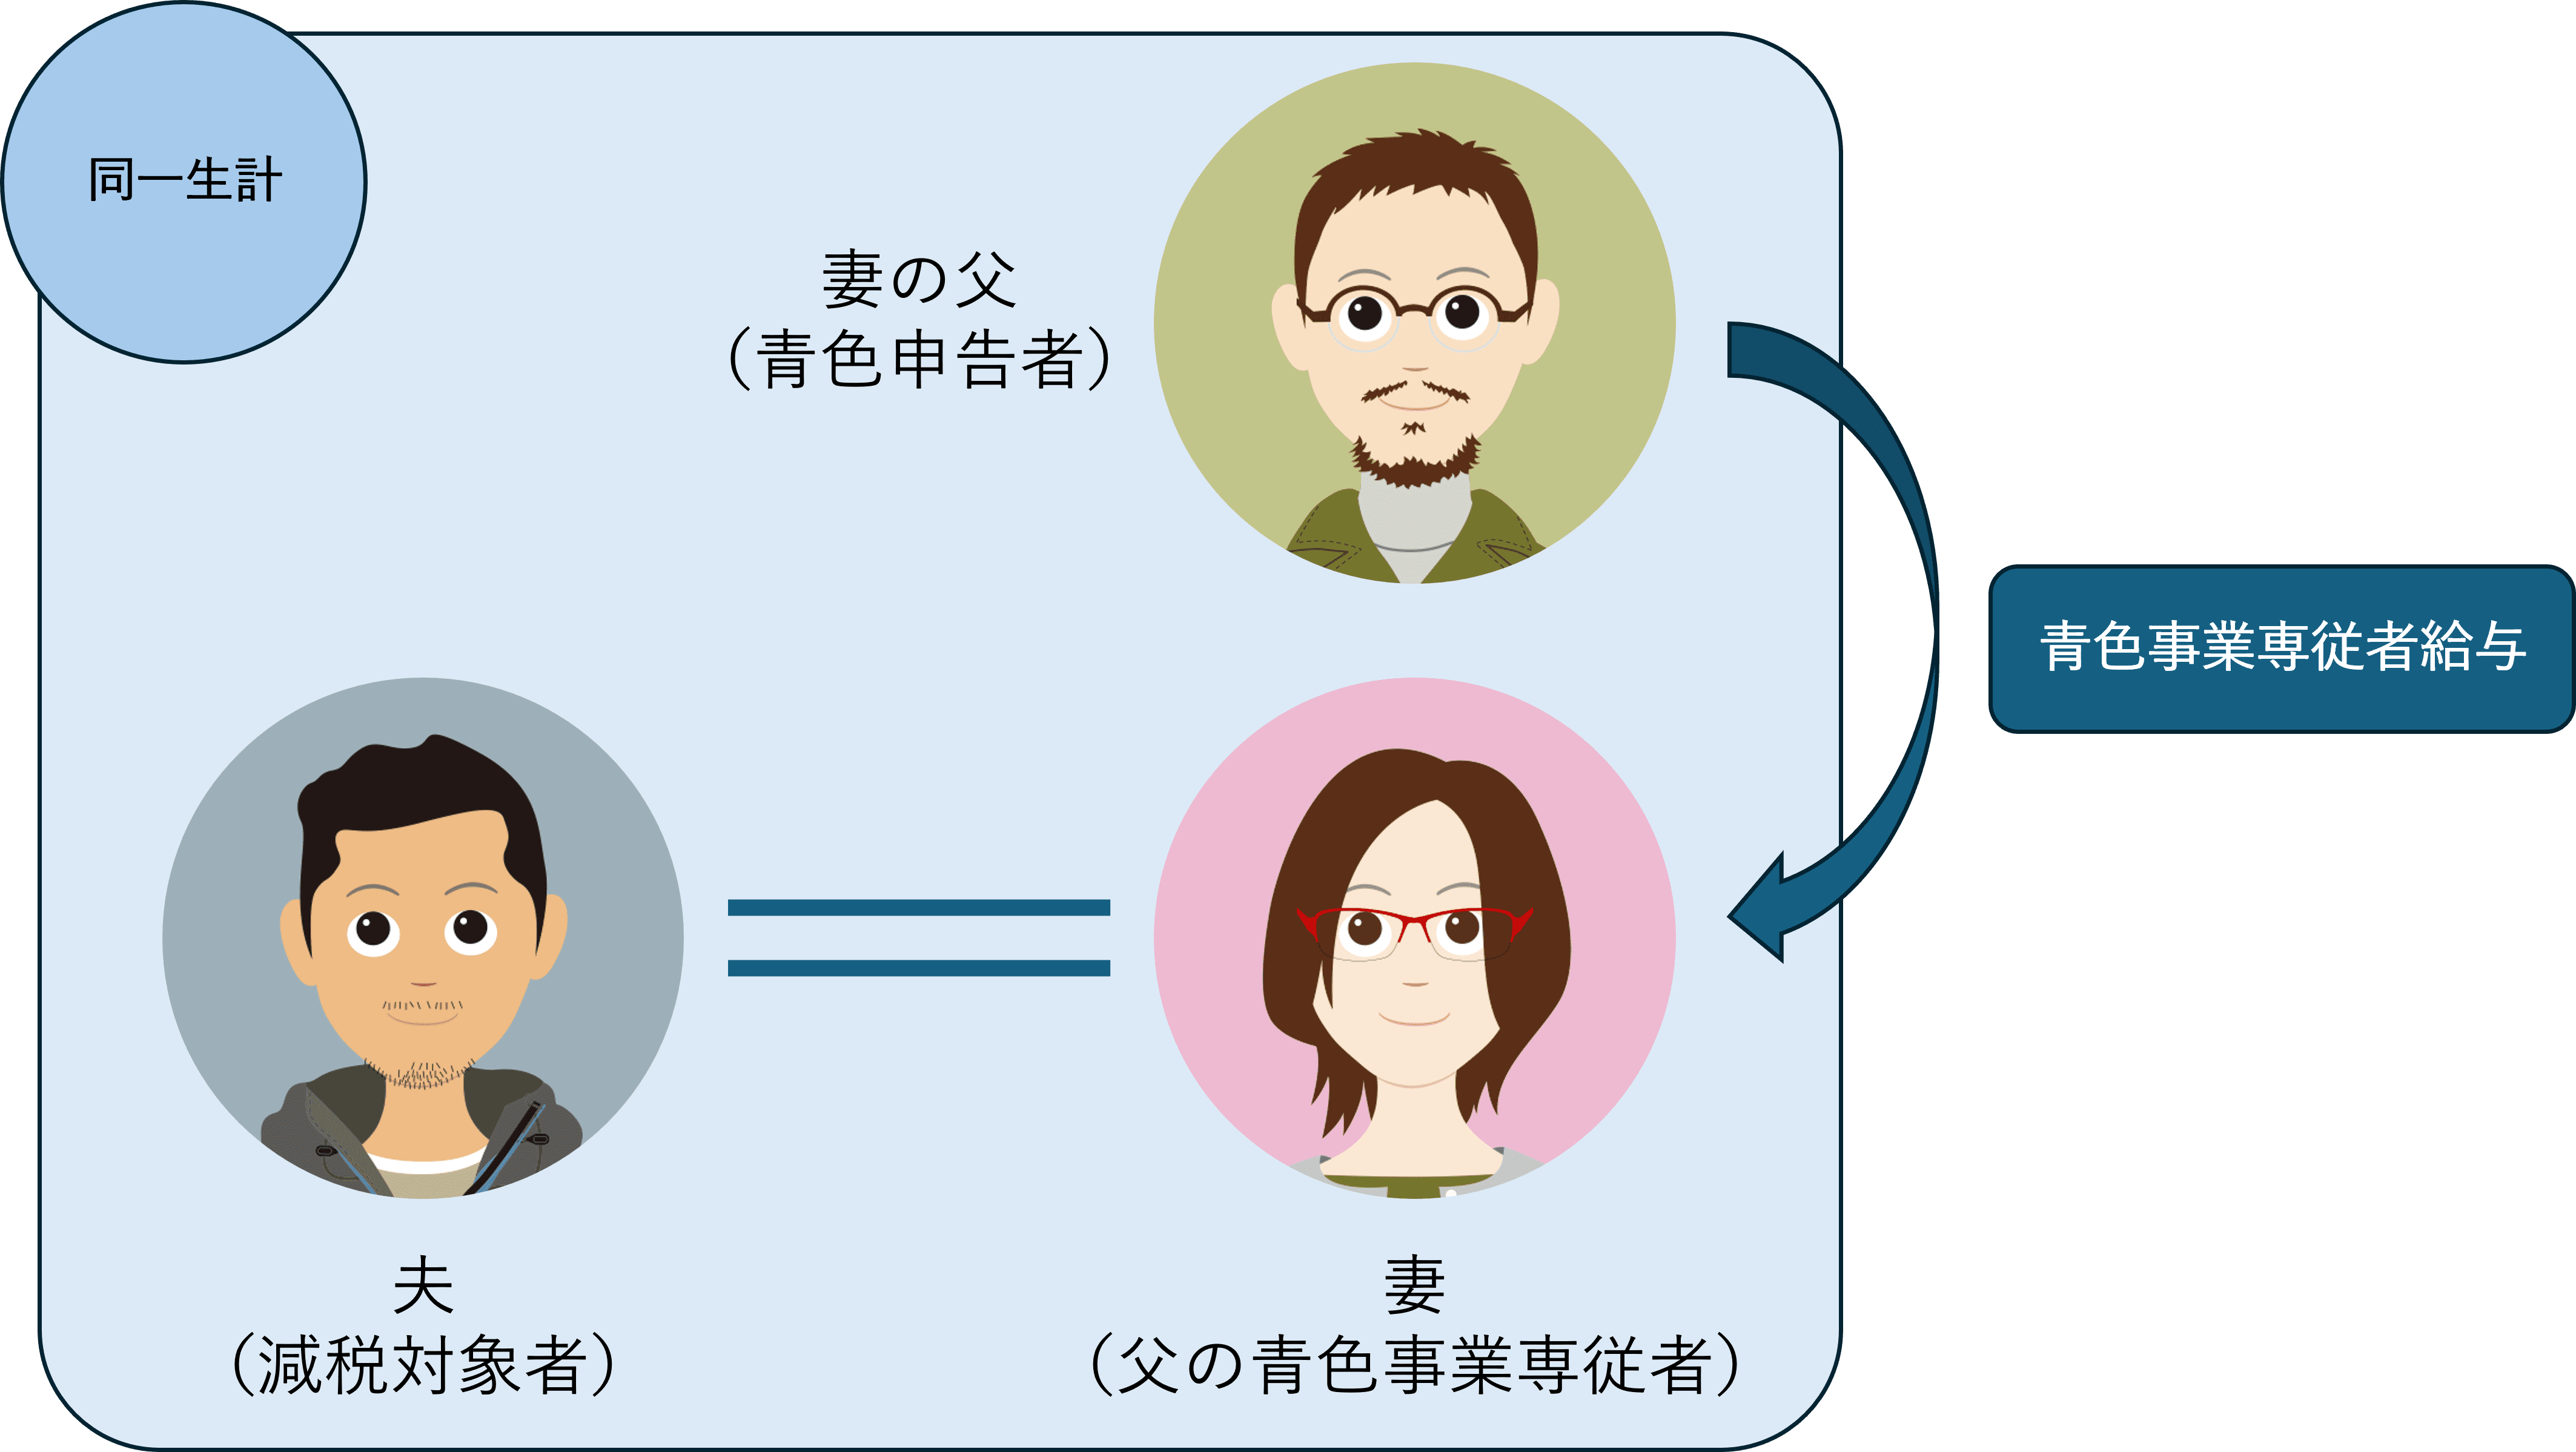
所得税法第56条において、生計を一にする配偶者や親族への支払いは原則として必要経費に算入できないと定められています。しかし、所定のルールを満たすことで例外的に経費化が認められる仕組みが「専従者給与」です。家族に正当な対価を支払うことで所得を分散し、世帯全体の手取りを最大化する手段として重宝される一方で、安易な導入によって税務調査で巨額の追徴課税を受けたり、配偶者控除から外れて逆に負担が増加したりするトラブルも絶えません。現場の最新実務と見落としがちな盲点を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:専従者とは「生計を一にする親族で、年間6ヶ月超その事業に専ら従事する15歳以上の者」であり、青色申告なら事前届出の範囲内で支払った給与の全額を経費算入できる。
- 要点2:専従者になると配偶者控除・配偶者特別控除や扶養控除が一切適用できなくなるため、支給額と世帯全体の所得税・住民税・社会保険料を合算した緻密な試算が不可欠である。
- 要点3:「仕事実態のない名ばかり専従者」や「相場から乖離した高額給与」は税務調査の重点ターゲットであり、出勤簿や業務記録といった客観的証拠の日常的な保全が生死を分ける。
個人事業主が知るべき専従者とは?家族への給与を経費化できる理由と厳格な要件
税務の世界において「専従者」とは、単に家族が仕事を手伝っている状態を指す言葉ではありません。所得税法上の厳密な定義では、「個人事業主と生計を一にする配偶者その他の親族で、その年の12月31日時点で15歳以上(学生を除く)であり、原則として年間6ヶ月を超える期間、その事業に専ら従事している人」を指します。
通常、日本の税制は「家族間でのお金の移動」を経費として認めません。夫婦や親子でお金を渡す行為を経費にしてしまえば、所得の偽装や課税逃れが横行するためです。しかし、事業が成長する過程で配偶者や家族がフルタイムで働き、他人の従業員と同等以上の貢献をしている場合、その対価を経費にできないのは事業主にとって酷な税制となってしまいます。そこで設けられた例外措置こそが、専従者に対する給与の経費算入特例です。
専従者として認められるための「専従者給与要件」は、国税庁の指針により明確に定められています。
- 生計を一にしていること:同居している場合はもちろん、別居であっても生活費や学費を事業主から送金している実態があれば該当します。
- 年齢要件:その年の12月31日時点で満15歳以上であること(中学生は不可。また高校生や大学生など昼間部の学生は原則として専従者になれません)。
- 専ら従事していること:事業年度を通じて6ヶ月を超える期間、事業主の業務に専任で従事している実態が求められます。
ここで多くの事業主がつまずくのが「専ら従事」の解釈です。例えば、配偶者が外の企業で正社員として働き、夜間や週末だけ個人事業主の経理を手伝っているようなケースは、他に従事する職務の比重が大きいため専従者として認められません。「事業主の仕事を主たる本業として取り組んでいる」と客観的に証明できる環境が必須となります。

青色申告と白色申告の決定的な格差|控除額と税務ルールの徹底比較
専従者の制度は、確定申告の種類(青色申告か白色申告か)によって税制上の恩恵が劇的に異なります。青色申告における「青色事業専従者給与」は、適正な金額であれば支払った給与の全額を事業の必要経費として差し引くことができます。一方、白色申告における「白色申告専従者」の場合は給与を経費化するのではなく、定められた上限額を事業所得から差し引く「専従者控除」という形式をとります。
両者の違いを正確に把握するために、以下の比較データを確認してください。
| 項目 | 青色事業専従者給与 | 白色申告(専従者控除) | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 経費・控除の扱い | 実際に支給した給与全額を必要経費に算入 | 定額の事業専従者控除を適用 | 節税効果の幅において青色申告が圧倒的に有利。白色は上限枠が決まっている |
| 控除・支給額の上限 | 法的な上限なし(※業務実態に見合う妥当な額) | 配偶者:最大86万円 その他親族:最大50万円 | 青色でも税務署に届け出た上限額を超える支給は無効。事前届出の金額設計が鍵 |
| 事前手続き | 「青色事業専従者給与に関する届出書」の提出必須 | 事前の届出は不要(確定申告書に記載) | 青色は届出期限(原則3月15日、新設時は2ヶ月以内)を1日でも過ぎるとその年適用不可 |
| 配偶者控除との併用 | 併用不可(年1円でも給与を払うと除外) | 併用不可 | 年間数十万円程度の支給であれば、配偶者控除をそのまま受けていた方が得な場合がある |
| 賞与・退職金の扱い | 届出書に記載があれば賞与も経費化可能 | 一切不可(定額控除のみ) | 退職金は青色であっても個人事業主の家族間では経費算入が原則認められない |
白色申告における専従者控除は、配偶者で最大86万円、その他の親族で最大50万円という厳しい上限が設定されています。さらに、この控除額を差し引く前の事業所得を専従者の数に1を加えた数で割った金額がこれらを下回る場合は、その低い方の金額が上限となります。つまり、利益が少ない状態では満額の控除すら受けられません。
家族に月10万円(年間120万円)以上の給与を支払い、それを適正に経費化して個人事業主節税を図りたいのであれば、青色申告の選択は不可欠な選択肢となります。
【実態検証】税務調査の修羅場と知恵袋・SNSに溢れる「リアルな後悔」
ネット上のQ&Aサイトや税務コミュニティを調査すると、「専従者給与を導入して大幅に税金が浮いた」という成功談の裏に、生々しいトラブルの記録が多数見受けられます。国税OBの税理士や現場の調査官が明かす実態として、個人事業主の税務調査において専従者給与は「真っ先にメスが入る最重要チェック項目」です。
ある大手ネット掲示板に投稿された個人の告白は、安易な節税策が招いた典型的な失敗例を浮き彫りにしています。
「WEB制作の事業主です。税金を減らしたくて、妻を青色事業専従者にして毎月25万円の給与を支払っていました。仕事内容は『ブログの校正と領収書の整理』。3年目の秋に税務調査が入り、調査官から『奥様のタイムカードや成果物はありますか?』『1日何時間、この作業をされていますか?』と冷徹に追及されました。日報も何も残しておらず、調査官は近隣の同業他社のパート時給を引き合いに出し、『月20時間の軽作業に対して月25万円は異常。客観的な適正額は月3万円程度』と判定。過去3年分に遡って過大給与分が否認され、過少申告加算税と延滞税を含めて数百万円を即座に納付することになりました……」
税務署は「身内にお金を流して利益を圧縮しているのではないか」という疑念を持って調査に臨みます。家族従業員に支払う給与には雇用保険が適用されないケースが多く、労働基準法の枠外に置かれやすいため、契約や記録が杜撰になりがちです。
SNS上でも「専従者給与を年100万円に設定したが、配偶者控除(最大38万円)と配偶者特別控除を失ったうえ、妻の所得税・住民税が新たに発生して、世帯全体で計算したら数万円しか節税にならなかった」「専従者年末調整の手続きや源泉徴収票の発行など、事務負担ばかり増えてパンクした」といった後悔の声が散見されます。数字上の表面的な節税だけでなく、手続きの手間や税務リスクを立体的に見極める必要があります。
一般に知られていない盲点とネットの誤解|パート兼業の可否と給与上限の真相
専従者制度を巡っては、インターネット上に誤解や不正確な解釈が溢れています。特に事業主を混乱させる代表的な論点が「パート兼業の可否」と「専従者給与上限」の2点です。
誤解1:専従者は外でパートに出てはいけないのか?
原則として、専従者は事業主の事業に「専ら従事」することが求められるため、他社で働くことは禁止されています。しかし、税務通達および過去の裁決事例を精査すると、例外的な枠組みが存在します。
それは、「主たる事業に従事していない時間帯を利用した、極めて短時間のアルバイト等であり、本業の専従業務に支障をきたさないと認められる場合」です。例えば、家業の工務店で週5日・1日7時間の事務をフルタイムでこなしている妻が、週末の土曜日に2時間だけ近所の英会話教室で講師をしているといったケースでは、専従性が否定されない余地があります。しかし、外のパートで週20時間以上働き、社会保険に加入しているような状態であれば、税務署から「専従ではなくパートが主たる職務」とみなされ、専従者給与そのものが全額否認されるリスクが極めて高くなります。
誤解2:青色専従者給与には「上限」がないのか?
「青色は青天井で給与を出せる」という言説がネット上で流布していますが、これは法的な文脈の歪曲です。確かに法律条文上、一律の金額上限は規定されていません。しかし、所得税法第57条には「労務の対価として相当であると認められる金額」という極めて強力なブレーキが組み込まれています。
適正額を判定する要素として、税務署は以下の4点を総合的に検証します。
- 専従者が担当している業務の内容および従事の程度(拘束時間や責任の重さ)
- 事業主の事業から生じる収益の状況(赤字を垂れ流してまで高額給与を払っていないか)
- 同一事業に従事する他の一般従業員への給与支払状況
- 同種・同規模の事業を営む地域の同業他社における従業員給与の平均相場
無資格・未経験の親族に対して「役員報酬並みの月額50万円」を支払うといった設計は、税務調査において確実に否認の対象となります。税務署に提出する「青色事業専従者給与に関する届出書」に記載した金額は「支払可能な最高限度額」に過ぎず、その枠内であっても実態にそぐわない高額設定は認められません。
家族経営に潜む「共依存」の病理と健全な給与設計への処方箋
専従者制度を長年取材するなかで見えてくるのは、税務上の損得を超えた「家族関係の歪み」という深い構造的課題です。家族社会学や心理学の観点から見ると、個人事業の専従者化は、家庭と職場、夫婦関係と労使関係の境界線(バウンダリー)を不可避に曖昧にします。
事業主が配偶者を専従者にする動機の深層に、「いつでも自分の都合で仕事を頼める便利な存在」「他人に任せるのは不安だから身内で抱え込みたい」という心理的コントロールが働いていないでしょうか。あるいは逆に、配偶者が「夫の収入は家族のものなのだから、働いた形にして給与を自分名義の口座にプールしたい」と経済的テリトリーを主張するケースもあります。
こうした境界線の喪失は、健全な自立を阻害する「心理的共依存」を生み出します。事業が傾いたとき、夫婦間のプライベートな対立が業務に直結し、家庭が逃げ場のない密室と化してしまう悲劇は後を絶ちません。公私混同が常態化した現場では、タイムカードの打刻や日報の記録といった基本的なガバナンスが崩壊し、結果として税務調査官に突っ込まれる格好の隙を作ることになります。
【プロの結論】専従者給与を活用すべき人・避けるべき人の明確な判断基準
専従者給与の導入は、単なる税制優遇の活用ではなく「家族をビジネスパートナーとして公私を切り分けられるか」という人間関係の成熟度が問われる決断です。以下の判断基準を参考に、自身の状況を冷徹に見極めてください。
【専従者制度を導入すべき人】
- 配偶者や親族が、他人の従業員と同等以上の実務(営業、現場作業、専任経理など)を週所定時間しっかりとこなしている。
- 個人事業の課税所得が一定規模を超え、所得分散による税率引き下げメリットが、配偶者控除の消失コストを明確に上回る。
- 出退勤の記録、業務日報、職務権限の分担など、社内ルールを身内であっても厳密に運用できる規律がある。
【専従者制度を絶対に避けるべき人】
- 実態は月数回の領収書整理や電話番程度で、他社ならパート月2〜3万円程度の作業しか行っていない。
- 配偶者が将来的に外部で本格的な就職やダブルワークを希望している。
- 家庭の財布と事業の財布の区別が曖昧で、給与を支払った形にしながら実質的には事業主の個人口座で資金を一括管理している。
【専従者とは】に関するよくある質問(FAQ)
Q1:年の途中で専従者給与の金額を増額または減額することは可能ですか?
A1:可能です。ただし、事前に税務署へ提出した「青色事業専従者給与に関する届出書」に記載した給与上限額を超える増額を行う場合は、あらかじめ「変更届出書」を提出しなければなりません。また、業績の好不調を理由に毎月のように支給額を乱高下させる行為は、役員給与の定期同額給与に準じて税務署から不審視される原因になります。増額する際は業務範囲の拡大やスキルの習熟など合理的な理由を担保してください。
Q2:専従者に給与を支払ったら年末調整や源泉徴収は必要になりますか?
A2:はい、必須です。専従者は税法上「従業員」として扱われるため、月々の給料から源泉徴収税額表に基づいて所得税を天引きし、翌年1月には「専従者年末調整」を実施して過不足額を精算しなければなりません。事業主は「給与支払事務所等の開設届出書」を税務署に提出し、源泉徴収票を作成して専従者本人へ交付する義務を負います。これを怠ると、専従者給与そのものの経費計上が否認される危険があります。
Q3:2026年最新税制において、専従者を巡る社会保険や税制改正の動向はどうなっていますか?
A3:政府が推進する「年収の壁」解消に向けた制度見直しや、社会保険の適用拡大の流れは専従者実務にも大きな影響を与えています。配偶者控除・配偶者特別控除の要件見直し議論が継続するなか、専従者給与を選んだ場合はいかなる控除枠の緩和も対象外となる原則は変わりません。さらに、インボイス制度の完全定着に伴い、事業所得の透明性が一段と厳しく問われる時代を迎えています。名ばかり専従者に対する税務当局のデータ照合(マイナンバーを活用したクロスチェック)は年々高度化しているため、実質的な労務対価としての妥当性を保つことがこれまで以上に不可欠です。
まとめ:制度の本質を見極め「家族の自立」と「事業防衛」を両立させる
専従者という制度は、家族の献身的な協力に正当な対価で報い、同時に事業の資金効率を高めるための極めて強力な武器です。しかし、その強力さゆえに税務署の監視の目は厳しく、適正な手続きと実態が伴わなければ、手痛いしっぺ返しを食らう諸刃の剣でもあります。
単に「税金が安くなるらしい」というネットの断片的な情報に飛びつくのではなく、配偶者控除を手放すことによる世帯手取りへの影響、将来的な国民年金や社会保険の設計、そして何より「家族と仕事の健康的な距離感」を保てるかを深く自問してください。
事業の成功は、数字上の節税だけで測れるものではありません。家族が誇りを持って事業の一翼を担い、対等なビジネスパートナーとして共に歩める環境を整えること。それこそが、専従者制度を真に使いこなし、持続可能な事業防衛を果たす唯一の王道です。 (出典: 専従 者 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。