副業禁止でもバレない方法は実在する?2026年最新の落とし穴と真相
物価高や実質賃金の伸び悩みが続く2026年現在、本業の収入だけに頼る生活に強い危機感を抱き、副収入の確保を模索する会社員が後を絶ちません。しかし、民間企業の現場を見渡せば、いまだ旧態依然とした副業禁止規定を掲げる企業が約半数を占めているのが冷酷な現実です。
「手渡し給与なら大丈夫」「マイナンバーから即座に会社へ連絡がいく」「確定申告が20万円以下なら完全に安全」――ネット上にはこうした根拠の乏しい俗説が溢れかえっています。本稿では、税理士や社労士、労働法専門弁護士への取材をもとに、会社に副業が発覚する真のメカニズムと、法制度を踏まえた実効性のある防衛策を白日のもとに晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:副業発覚の最大要因は「住民税の税額通知」と「給与所得の合算」であり、手渡し給与でも完全に筒抜けとなる。
- 要点2:マイナンバー自体から会社に直接通知が届く仕組みは存在しないが、確定申告時の普通徴収選択の不備が致命傷になる。
- 要点3:就業規則違反であっても本業に実害がなければ即座の懲戒解雇は法的に無効となるケースが多いが、社内密告やSNS特定が引き金となる社会的制裁リスクは極めて高い。
【真相解明】副業禁止の会社で本当にバレない方法はあるのか?発覚のメカニズムを暴く
結論から申し上げれば、「100%絶対に発覚しない」と保証された魔法のような裏ワザは存在しません。しかし、発覚に至る法規・税務上の導線と人間心理のメカニズムを精密に理解していれば、発覚リスクを限りなくゼロに近づけることは技術的に可能です。
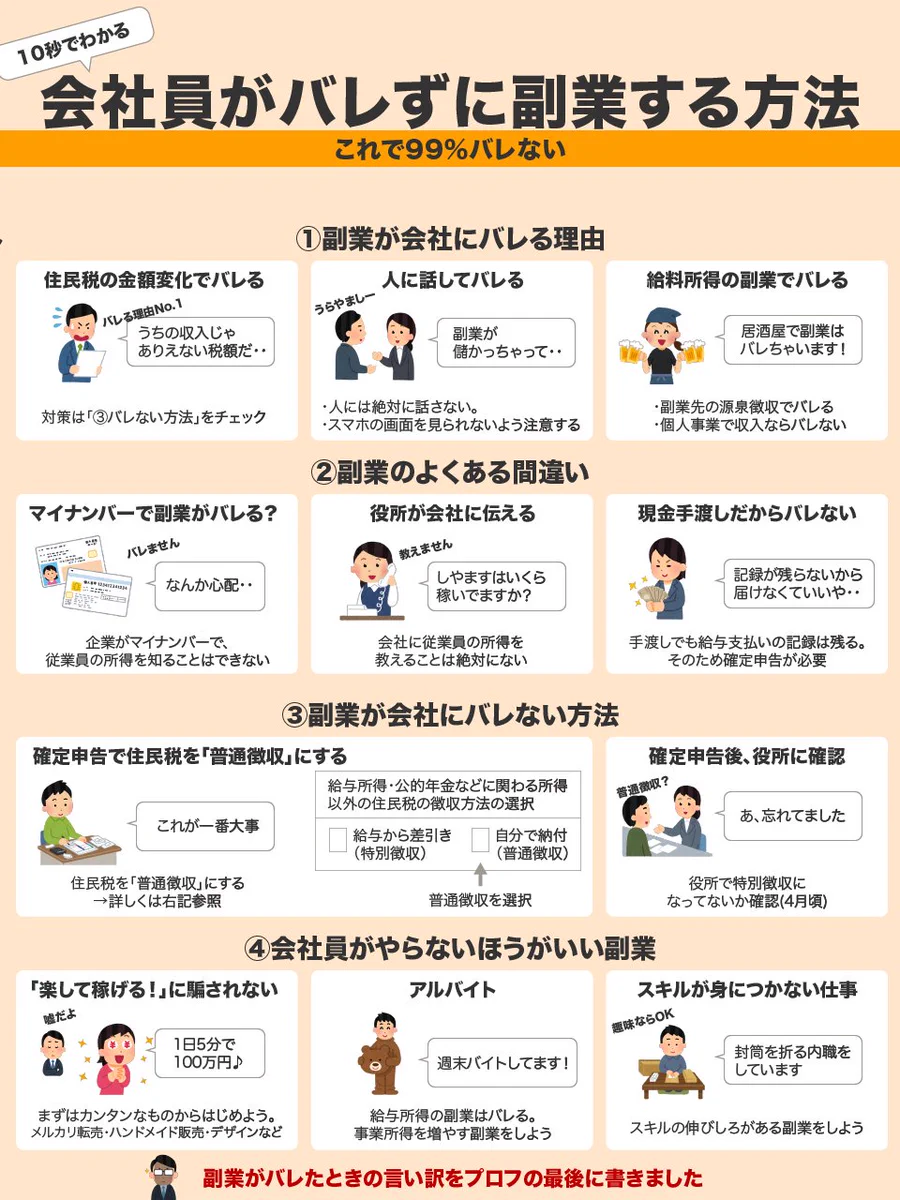
ネット上で検索される「副業禁止でもバレない方法」の多くは、税務の根幹を見落とした極めて危険な言説で占められています。会社に副業が知られるルートは、実質的に以下の4パターンに集約されます。
第1が「住民税の特別徴収税額決定通知書」による本業給与との不整合、第2が「給与所得の重複による自治体からの合算通知」、第3が「年末調整時の申告書類の不備」、そして第4が「社内での軽率な言動やSNSの特定」です。裏を返せば、これら4つの防壁を論理的かつ厳格に固めることこそが、実効性のある唯一の防衛策となります。

税金と手続きの決定的な落とし穴|住民税の普通徴収切り替えと確定申告の誤解
副業を始めた会社員が最初に直面し、最も多く脱落するのが税務手続きのトラップです。特に住民税の納付方法とマイナンバー制度に関する誤認は、致命的な発覚を引き起こす要因となっています。
住民税の普通徴収切り替え手続きの現場実態
会社員が副業で利益を出した場合、原則として翌年の5月から6月にかけて、自治体から勤務先へ「特別徴収税額決定通知書」が届きます。この通知書に記載された税額が本業の給与水準に対して不自然に跳ね上がっていることで、経理担当者に疑念を抱かれます。
これを防ぐ唯一の対抗手段が、確定申告書第二表の「住民税に関する事項」において、住民税の徴収方法を「特別徴収(給与から天引き)」ではなく「自分で納付(普通徴収)」に切り替える手続きです。普通徴収を選択すれば、副業分の住民税納付書が自宅に直接届くため、本業の給料から引かれる税額に変動は生じません。
ただし、近年は多くの自治体が「特別徴収の完全義務化」を推進しており、申告書で普通徴収にチェックを入れても、機械的に本業の給与と合算されて特別徴収へ回されてしまう行政ミスが毎年一定数報告されています。これを防ぐためには、確定申告書の提出後、4月中旬頃に管轄自治体の住民税課へ直接電話を入れ、「副業分の普通徴収への切り替えが確実に処理されているか」を口頭で確認する念押し取材並みのチェック体制が不可欠です。
マイナンバーで副業がバレる理由と真相
「マイナンバー制度のせいで副業が会社にバレる」という噂は、制度設計上の重大な勘違いに基づいています。マイナンバー自体を経由して、自治体や税務署から勤務先へ副業の事実がプッシュ通知されるシステムは存在しません。
真相は、税務署や市区町村が「個人の所得を名寄せして正しく課税するため」にマイナンバーを利用している点にあります。名寄せによって正確に算出された総所得に基づき、自治体が会社へ「住民税の税額」を通知するプロセスの中で発覚するのであって、元凶はマイナンバーそのものではなく、前述した住民税の徴収ルートの管理不備なのです。
確定申告20万円以下ルールの落とし穴と年末調整の盲点
国税庁が定める「副業所得が年20万円以下であれば確定申告は不要」という有名な規定は、あくまで所得税に限られた特例措置に過ぎません。この事実を知らず、「年間18万円の利益だから何もしなくていい」と放置する人が後を絶ちません。
所得税の確定申告が免除されても、地方税法上、住民税の申告義務は1円の利益から発生します。確定申告を行わずに住民税申告も怠った場合、無申告加算税の対象となるだけでなく、自治体側が税務調査等で把握した段階で強制的に本業の給与へ特別徴収として合算され、会社へ発覚する最悪のトリガーとなります。
また、年末調整の書類で会社にバレる仕組みにも警戒が必要です。年末調整で提出する「給与所得者の基礎控除申告書」において、本業以外の所得見積額を正直に記載すれば当然会社に察知されますし、逆に記載を外したまま放置すれば後の税額調整で矛盾が生じます。副業収入が給与以外の所得であれば、会社の年末調整では本業の給与のみを申告し、翌年2〜3月に自身で確定申告(普通徴収選択)を行うのが正規の防衛ルートです。
【実態検証】手渡し給料なら安全?ネットの噂と現場目線で見えたリアル
ネット上のQ&AサイトやSNSで根強く語り継がれている最大の都市伝説が、「日払いや手渡し給与のアルバイトなら記録に残らないからバレない」という言説です。しかし、給与実務の現場を知る専門家の間では、これは自爆行為に等しい危険な錯覚として知られています。
手渡し給料のアルバイトが発覚する経緯
現金を直接手渡しで受け取ろうと、雇用関係を結んでいる以上、雇用側の事業主には「給与支払報告書」を労働者の居住する市区町村へ提出する法的義務(地方税法第317条の6)があります。
事業主が税務署や役所に提出した給与支払報告書に基づき、行政システム内部で個人の給与データが自動的に合算されます。たとえ給与明細が紙袋の手渡しであっても、自治体側には完全にデータが把握されているため、翌年度の住民税通知を通じて会社に露見するのです。手渡し給与で発覚しない唯一のケースは、雇用側の店舗が給与支払報告書を出していない違法な「脱税企業」である場合のみであり、自らのキャリアを他者の違法行為に委ねる極めて危うい賭けと言わざるを得ません。
雑所得と給与所得の決定的な違い
副業の安全性を左右する最大の法的分岐点は、その収入が「雑所得(または事業所得)」なのか「給与所得」なのかという点です。
夜間の飲食勤務や警備員、派遣労働などのアルバイトはすべて「給与所得」に該当します。地方税法上、給与所得に対する住民税は原則として「主たる給与の支払者(本業の会社)」からの天引き(特別徴収)が義務付けられており、自治体の窓口で普通徴収への切り替えを申請しても拒否されるケースが近年急増しています。
一方、業務委託契約に基づく原稿執筆、Web制作、コンサルティング、成果報酬型のアフィリエイトなどは「雑所得(または事業所得)」に分類されます。雑所得であれば、法令上も堂々と確定申告書で普通徴収を選択できるため、税務ルートから会社へ漏洩するリスクを論理的に遮断できるのです。
社内密告やSNS特定のリスクとネットの反応
税務上の対策を完璧に整えたとしても、人間の感情と情報管理の隙から崩壊するケースが多発しています。5ちゃんねる(現5ch)やYahoo!知恵袋、X(旧Twitter)上に投稿される「副業バレ」の体験談を精査すると、発覚原因の約4割は同僚への不用意な口外や社内密告に起因しています。
「先月副業で15万円稼いだ」という自慢話、急激な身の回り品(高級時計、車、衣服)のグレードアップ、社内ネットワークや社給PCを使った副業作業の履歴は、同僚の嫉妬心を激しく刺激します。また、副業用のアカウントで本業の業界ネタや社内の愚痴を発信し、過去の投稿の背景や行動パターンから個人を特定され、会社の人事宛てに「告発の怪文書」がメールで届いた事例も現実に起きています。
【データ比較】2026年最新の副業形態別リスクとバレにくさの検証
副業を検討するにあたり、どの業務形態が税務面・労務面で安全なのかを客観的な指標で比較することが肝要です。各業務形態の特性を以下の構造化データにまとめました。
| 副業の形態・職種 | 所得区分と税務リスク | 住民税の普通徴収可否 | 総合的なバレにくさ・評価 |
|---|---|---|---|
| アルバイト・パート (飲食、警備、配達等) | 給与所得 給与支払報告書が自治体へ提出される | 不可または極めて困難 本業給与へ合算天引きされる | ★☆☆☆☆(極めて危険) 手渡し給与であっても露見する |
| Web制作・ライティング (業務委託・クラウドソーシング) | 雑所得/事業所得 クライアントとの直接契約 | 可能 確定申告で普通徴収を選択可能 | ★★★★☆(安全性が高い) 税務確認と口外防止を徹底すれば安全 |
| ブログ・アフィリエイト (コンテンツ発信) | 雑所得/事業所得 ASP経由の報酬受け取り | 可能 確定申告で普通徴収を選択可能 | ★★★★★(最高水準) 完全在宅かつ匿名運営で秘匿性が極めて高い |
| 物販・せどり (ECサイト販売) | 雑所得/事業所得 売上から仕入経費を引いた差額 | 可能 確定申告で普通徴収を選択可能 | ★★★☆☆(条件付き安全) 特定商取引法に基づく氏名・住所開示に注意 |
| 株式・投資信託 (資産運用) | 申告分離課税 特定口座(源泉徴収あり)を選択 | 申告不要 証券会社が税額を自動完納 | ★★★★★(完全無欠) 法的に副業とみなされず発覚要因もない |
法律と就業規則の最前線|懲戒処分の法的判例と厚生労働省の動向
「就業規則で副業禁止と書かれているから、バレたら即座にクビになるのでは」という過度な恐怖を抱く労働者は少なくありません。しかし、法的な実態と国の指針を検証すると、企業の横暴が司法で制限されている実情が浮き彫りになります。
厚生労働省の副業兼業ガイドライン最新動向
厚生労働省は「モデル就業規則」において、長年掲げられていた「許可なく他の会社等の業務に従事しないこと」という文言を2018年に削除し、「労働者は、勤務時間外において、他の会社等の業務に従事することができる」へと歴史的な方針転換を行いました。
2022年のガイドライン改定を経て、企業には「副業・兼業を許容しているか否か、また禁止・制限する場合はその理由」を公表することが推奨されています。政府としては個人のキャリア自律と経済活性化のため副業を強く後押ししており、企業が絶対的な副業禁止を維持することへの社会的是認は年々狭まりつつあります。
就業規則違反による懲戒処分の法的判例
労働法上、憲法第22条が保障する「職業選択の自由」に基づき、勤務時間外のプライベートな時間は労働者が自由に使用できるのが大原則です。そのため、単に就業規則の「副業禁止」に抵触したという事実だけで下された懲戒解雇は、過去の裁判においてほぼ例外なく「権利の濫用」として無効判決が下されています。
著名な判例(十和田運輸事件・東京地裁など)でも示されている通り、懲戒処分が法的に有効と認められるのは極めて限定的な状況に限られます。
- 競業避止義務違反:本業の競合他社で働き、顧客や営業機密を流出させた場合。
- 労務提供の不能:深夜の過重労働により、本業の勤務時間中に居眠りや遅刻・欠勤を繰り返し、業務に著しい支障を与えた場合。
- 会社の信用失墜:風俗営業や反社会的勢力に関与するなど、会社の社会的評価・名誉を直接的に毀損した場合。
これら実質的な損害がない限り、本業の終業後や休日に在宅で細々と行った副業に対し、減給や解雇といった重い懲戒処分を課すことは極めて困難です。
会社に副業がバレた時の言い訳と対処法
万が一、税務の行き違いや社内の噂によって人事や上司から呼び出しを受けた際、最も避けるべきは「嘘に嘘を重ねること」と「その場での即座の白状・署名」です。
もし住民税の変動や少額の所得について追及された場合の現実的な防衛ラインとして知られるのが、「身内の手伝いや一時的な資産整理」という文脈です。「実家の親族が経営する自営業の帳簿整理やWebサイト立ち上げを無報酬に近い形(実費謝礼程度)で手伝った」「趣味で収集していた不用品や家財をフリマアプリで売却し、一時所得として申告した」といった説明は、営利目的の反復的な事業活動ではない抗弁として一定の説得力を持ちます。
決して感情的にならず、「本業の就業時間や業務に一切の支障を出していない点」「会社の利益相反行為には一切当たらない点」を論理的に主張し、始末書の提出を求められても「本業に専念し、疑念を抱かせる行動を慎む」という着地点を模索するのが賢明な対処法です。

【2026年最新】バレにくいおすすめ副業ランキングと独自の判断基準
会社に知られるリスクを構造的に最小化しつつ、個人のスキルとして蓄積できる2026年最新の副業形態を厳選しました。
第1位:業務委託型デジタルワーク(ライティング・デザイン・動画編集)
クライアントワークを業務委託(雑所得)として受注する形態です。完全オンラインで完結し、本業の就業時間外に自宅のPCで作業を行うため、誰かに目撃される物理的リスクがありません。確定申告で普通徴収を選択すれば住民税ルートも遮断可能です。
第2位:完全匿名のWebメディア・コンテンツ販売(ブログ・アフィリエイト・note)
ペンネームやハンドルネームを用いた匿名での情報発信ビジネスです。対面での関わりが一切なく、労働時間を完全に自身でコントロールできるため、本業への疲労蓄積を防ぎやすい特徴があります。収益化までに時間はかかるものの、一度構築すれば秘匿性と継続性を両立できます。
第3位:特定口座(源泉徴収あり)を活用した資産運用(高配当株・インデックス投資)
そもそも労働による役務提供ではないため、あらゆる企業の就業規則において「副業」の対象外とされています。証券口座内で課税関係が完結し、確定申告すら不要であるため、会社に露見する余地は物理的にゼロです。
【プロの結論】会社と個人の境界線を引く心理的バウンダリーと行動指針
日本企業に深く根付く「副業アレルギー」の本質は、終身雇用が形骸化したにもかかわらず、社員の心身と時間を24時間丸ごと囲い込もうとする昭和型・平成型の「企業共同体(村社会)意識」にあります。同僚が抱く「自分だけ抜け駆けして余計に稼いでいる」という嫉妬心や、経営層が抱く「自社への忠誠心が薄れている」という偏見は、制度改革だけで一朝一夕に消えるものではありません。
だからこそ、働く個人に必要なのは、会社に対する健全な「心理的バウンダリー(境界線)」の確立です。自らの生活防衛と将来の選択肢を広げるための活動は、個人の尊厳に関わる領域であり、会社に精神まで明け渡す必要はありません。ただし、その権利を行使するためには、「本業で圧倒的な成果を出し、文句の付けようがない勤務態度を貫く」という冷徹な実力主義が前提となります。
【副業に向いている人の条件】
- 確定申告や住民税の仕組みを自身で調査・管理できる情報リテラシーがある人
- 副業の成果を他人に誇示せず、孤独に作業を継続できる精神的自律性がある人
- 本業の始業時間や体調管理に一切の悪影響を出さない自己統制ができる人
【副業に慎重になるべき・おすすめできない人の条件】
- 「手渡しだから安心」といった安易な抜け道に依存しようとする人
- すぐに同僚へ儲け話や社内愚痴を話してしまう口の軽い人
- 睡眠時間を削って本業の就業中に集中力を欠いてしまう自己管理が苦手な人
【副業 禁止 バレ ない】に関するよくある質問(FAQ)
Q1:年間20万円以下の副業収入なら、住民税の申告も本当に必要ないのですか?
A1:いいえ、必ず申告が必要です。「年間20万円以下申告不要」は国の所得税に限られたルールです。地方税である住民税にはこの特例が一切存在しないため、1円でも利益が出た場合はお住まいの自治体へ住民税の申告を行い、その際に普通徴収を選択しなければなりません。申告を怠ると脱税となるだけでなく、後の合算通知で会社に露見する原因になります。
Q2:Uber Eatsや出前館などの配達員副業は、会社にバレずに続けられますか?
A2:税務上は「業務委託(雑所得)」となるため普通徴収への切り替えは可能ですが、物理的な目撃リスクが極めて高い副業です。指定バッグや制服、配達中の姿を同僚や取引先、近隣住民に見られて通報されるケースが多発しています。目撃リスクを完全に排除できない環境であれば推奨されません。
Q3:副業が会社にバレたら、即座にクビ(懲戒解雇)にされてしまうのでしょうか?
A3:原則として、即座の解雇は法的に認められません。過去の判例でも、競業他社への利益供与や本業への深刻な支障、公序良俗に反する行為がない限り、私生活の時間における副業を理由とした懲戒解雇は無効と判断される傾向が極めて強いです。ただし、社内での昇進への悪影響や人間関係の摩擦といった事実上の不利益を被るリスクは覚悟する必要があります。
まとめ:今後の動向と失敗しないための判断基準
会社が個人の人生を生涯にわたって保証してくれる時代は完全に終焉を迎えました。自身の生活水準を守り、将来の資産形成とキャリアの自立を目指して副業に取り組むこと自体は、個人の正当な生存戦略であり、決してやましい行為ではありません。
しかし、感情論で制度に立ち向かうのは無謀です。「給与所得ではなく雑所得を選ぶ」「確定申告での普通徴収の選択と自治体への確認を徹底する」「絶対に社内やSNSで口外しない」「本業の手を一切抜かない」という冷徹なルールを遵守すること。これらを完遂できる覚悟とリテラシーを持った者だけが、理不尽なリスクを回避しながら、本物の経済的自立を勝ち取ることができるのです。 (出典: 副業 禁止 バレ ない(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。