リボ払いと分割払いの決定的な違い!手数料総額と完済日の罠を徹底解剖
毎月の支出をコントロールしたい場面で、クレジットカードの「分割払い」と「リボ払い(リボルビング払い)」はどちらも身近な選択肢として提示されます。しかし、両者を「支払いを先延ばしにする仕組み」とひと括りにして利用すると、数年後に想像を絶する金銭的ダメージを負うケースが後を絶ちません。手元のキャッシュフローを維持するために選んだはずの決済手段が、資産形成を根底から狂わせる要因になり得ます。
クレジットカード会社各社が公表している規約や返済シミュレーション、さらには消費生活センターに寄せられる相談データを精査すると、両者の間には「毎月の支払額」だけでは決して見抜けない構造的断絶が存在します。手数料総額や完済時期に生じる決定的な格差のからくりを解明し、賢明な返済防衛策を浮き彫りにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「商品ごとに支払回数を固定」し、リボ払いは「残高全体に対して毎月定額を返済」する構造的な別物。
- 要点2:リボ払いは借入残高が増えても月々の返済額が変わらないため、元金が減らず手数料だけを払い続ける泥沼に陥りやすい。
- 要点3:2回払いなら手数料無料の恩恵を受けられる一方、不用意なリボ残高の放置は信用情報機関CICの審査評価を長期にわたり毀損する。
【徹底比較】リボ払いと分割払いの違い|手数料総額と完済時期に生じる決定的な差
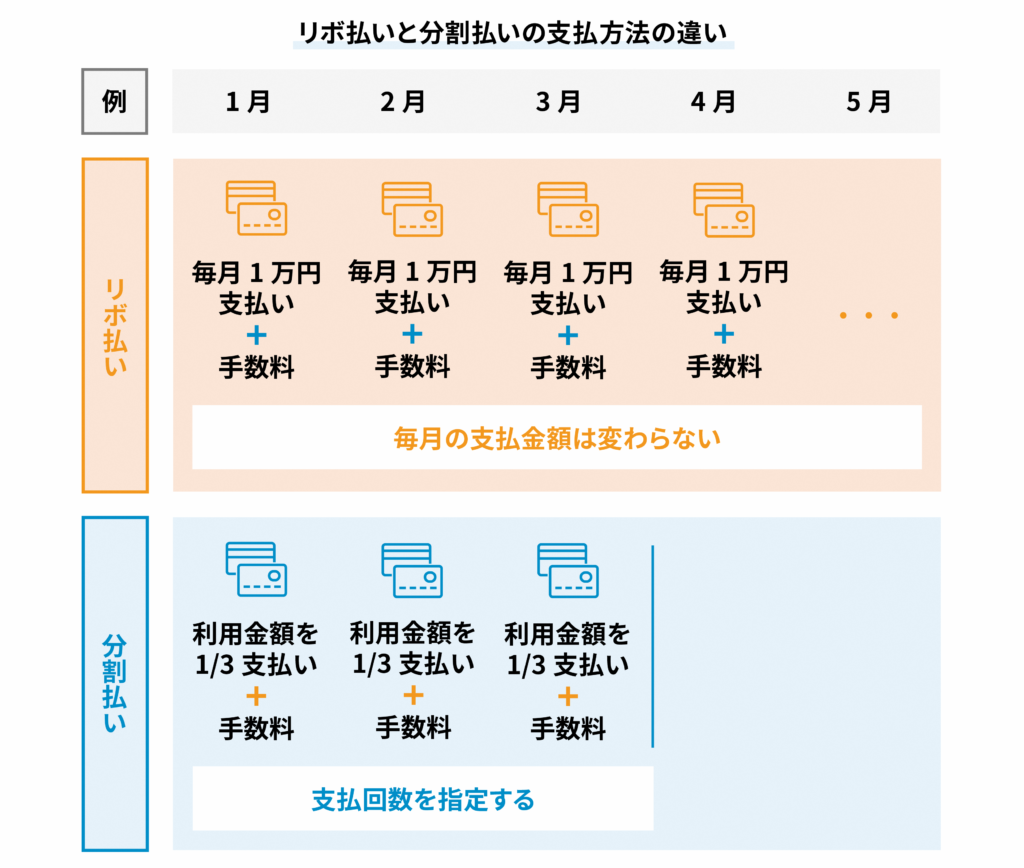
利用明細書を開いたとき、一見するとどちらも「今月の請求を少額に抑える機能」を果たしているように見えます。しかし、返済エンジンの内部設計は180度異なります。分割払いが「個別の購入代金を指定した回数で均等に割って完済に向かうカウントダウン方式」であるのに対し、リボ払いは「全体の利用残高に対して毎月一定額だけを返済に充てるプール方式」を採用しているからです。
多くの利用者が陥る錯覚が、「毎月1万円の返済ならどちらも家計への負担は同じ」という思い込みです。分割払いは購入時点で「10回払いなら10か月後に確実に終わる」という期日の確定があります。対してリボ払いは、途中で別の買い物をカード決済に追加した瞬間、返済期間が自動的に数か月、数年先へと先送りされます。月々の支払額が変わらないため、利用者は返済が長期化している事実を直感的に認識できません。
さらに根本的な違いを生み出すのが返済方式の算定ロジックです。一般的な分割払いは毎回の支払額に元金と利息を均等に配分する設計ですが、リボ払いには元利均等返済と元金均等返済の違いが色濃く影を落とします。主流となっている「元利定額リボ」では、設定した毎月の支払額(例:1万円)の中に高率な手数料が含まれるため、初期段階では支払額の半分近くが手数料に消え、元金返済に回る金額が驚くほど少なくなります。この構造こそが、完済時期を無限に引き延ばし、最終的な手数料総額を爆発させる主因です。
【比較検証データ】リボ払いと分割払いどっちが得か?手数料計算シミュレーション
実際に30万円の最新パソコンを購入した場合、支払い方法によってどれだけの差額が生じるのか。主要カード会社の標準的な金利体系(実質年率15.0%)をもとに、クレジットカード手数料計算シミュレーションを実施しました。以下のデータは、支払いの選択ひとつで手元に残る現金がどれほど奪われるかを雄弁に物語っています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 分割払い(10回) | 毎月約32,070円 手数料総額:約20,700円 | 実質年率 12.0%〜15.0% 回数指定(3〜36回) | 支払期間が短くゴールが明確。短期で完済するなら極めて合理的。 |
| 分割払い(24回) | 毎月約14,500円 手数料総額:約48,800円 | 実質年率 14.5%〜15.0% 長期分割の標準レート | 月額負担は下がるものの手数料が跳ね上がるため、ボーナス併用等が無難。 |
| リボ払い(毎月1万円返済) | 毎月10,000円固定 手数料総額:約79,000円超 完済まで:38か月(3年2か月) | 実質年率 15.0%固定 元利定額返済方式 | 完済まで3年以上を要し、分割10回と比べて約58,000円余計な利息が発生。 |
| 2回分割払い | 毎月150,000円×2回 手数料総額:0円 | 主要カード共通で手数料無料 | 翌月の一括払いが厳しい場合の最強の防衛策。金利コストゼロ。 |
分割払いの回数別金利比較を行うと、回数が増えるにつれて実質年率がわずかに上がる傾向があるものの、支払期間が明確に定められているため損失の上限を自分で管理できます。一方、リボ払いは毎月の返済額を低く設定すればするほど元金が減らず、リボ払い手数料の年利と計算方法(「利用残高 × 実質年率15.0% ÷ 365日 × 利用日数」)が示す通り、日割りで巨額の利息が日々積み上がっていきます。金銭的な損得だけで比較すれば、短期間で終わらせる分割払いのほうが圧倒的に得であることは数値上も明白です。
【実態検証】「リボ地獄」の真相とネットの反応|なぜ借金は終わらないのか
SNSやネット掲示板を調査すると、「毎月返済しているのに残高が全然減らない」「明細を見るのが怖くなって放置していたら、枠がいっぱいになっていた」という悲痛な叫びが溢れています。こうした現象が俗に「リボ地獄」と呼ばれる背景には、人間の認知の弱点を突いた構造的トラップが存在します。
リボ払いが終わらない決定的な理由は、追加利用に対する心理的抵抗の麻痺にあります。分割払いで新しい商品を買えば、単純に「毎月の支払額に新しい分割代金が上乗せ」されるため、「これ以上買うと来月の支払いが苦しくなる」というブレーキが働きます。しかし、リボ払いは3万円の服を買おうが、5万円の飲み会代を決済しようが、設定した「毎月1万円」の請求額は1円も変わりません。
行動経済学では、現金を手放す際に脳が感じる不快感を「ペイン・オブ・ペイング(支払いの痛み)」と呼びます。リボ払いはこの支払いの痛みを極限まで希薄化させます。「いくら買い物をしても来月の支払いは1万円で済む」という認知の歪みが、将来の自分の所得を前借りしているという現実を覆い隠してしまうのです。結果として、ネットの反応にあるような「利息だけをカード会社に延々と献上し、元金が数年間固定されたままの利用客」が大量に生み出されています。

一般に知られていない盲点とネットの誤解|分割払い手数料無料の条件と落とし穴
「分割払いは必ず利息を取られる」と思い込んでいる消費者が少なくありませんが、これは明らかな誤解です。クレジットカード業界には、分割払い手数料無料の条件と仕組みが明確にルール化されています。ほとんどの国内発行クレジットカードにおいて、「2回分割払い」および「ボーナス一括払い」は、金利手数料が一切発生しません。
高額な買い物の際、1回払いでは家計が圧迫されるものの金息は払いたくないという場合、店頭で「2回払いで」と伝えるだけで、実質的に無利息で2か月の支払い猶予を手に入れることが可能です。家電量販店や百貨店などで高額な決済を行う際は、この制度を把握しているだけで数千円から数万円の手数料を合法的に浮かせることができます。
対照的に警戒すべきは、カード会社がマイページやアプリ上で頻繁に誘導してくる一括払いからリボ払いへの変更デメリットです。「今月ピンチならあとからリボで解決!数千ポイント還元」といった甘いフレーズに乗せられて変更すると、その月の決済全体がリボの計算母台に組み込まれ、以後解除するまで高金利が継続します。また、新規入会キャンペーン等で意図せず「自動リボ設定(登録型リボ)」に加入させられているケースも散見されるため、自身の契約設定を今すぐ確認する自衛策が欠かせません。
信用情報機関CICへの影響と審査基準|将来の住宅ローンやクレカ作成への余波
リボ払いや多額の分割払いは、日々の家計だけでなく、個人の信用力にも深刻な影を落とします。日本国内のクレジットカード利用状況や割賦残高は、指定信用情報機関である信用情報機関CICへの影響と審査基準に直結しているからです。
CICの信用情報開示報告書には、毎月の返済状況を示す「入金状況記号($やAなど)」だけでなく、「割賦残高」や「リボ残高」が1円単位で正確に記録されます。特に銀行の住宅ローンやマイカーローンの本審査において、審査担当者が最も警戒するのが膨らみ続けたリボ残高です。割賦販売法に基づく「包括支払見込額」の算定において、リボ残高を抱えている人物は「日常的に家計管理が破綻しており、潜在的な多重債務リスクが高い」と判定され、年収基準をクリアしていてもローン審査で減額承認または一発否決される事例が頻発しています。
支払期日に遅れていなければ「信用情報に傷がつかない(ブラックリストに入らない)」というのは半分正しく、半分間違いです。延滞履歴がつかなくても、年収に見合わないリボ残高が滞留している事実そのものが、金融機関からの信用スコアを構造的に押し下げる要因となっています。

【脱出戦略】リボ払い繰り上げ返済のメリットと手順|損を最小限に抑える方法
すでにリボ払いの残高を抱えてしまっている場合、放置することは利息を毎日カード会社に寄付している状態と同義です。唯一にして最大の対抗策が、リボ払い繰り上げ返済のメリットと手順を理解し、一刻も早く実行に移すことです。リボ払いの利息は日割り計算であるため、1日でも早く元金を減らせば、その翌日から発生する手数料が目に見えて削減されます。
繰り上げ返済を実施するための具体的なステップは以下の通りです。
- カード会社Webマイページ・公式アプリでの増額設定:毎月の返済額指定を、支払可能な限界まで引き上げる(例:月1万円から月5万円へ変更)。
- 提携コンビニATMからの直接返済:カードをATMに挿入し、「クレジットカード」→「ご返済」→「リボ残高の返済」を選択することで、千円単位や1万円単位でいつでも元金を直接減額可能。
- カスタマーデスクへの電話・口座振込による一括全額返済:サポート窓口に連絡し、「リボ残高を全額一括で振り込みたい」と申し出ることで、当日時点の正確な日割り手数料を含めた完済額を指定口座へ振り込み、契約を即時クリアにする。
貯蓄が少しでもあるなら、金利0.1%前後の普通預金に現金を眠らせておく理由は一切ありません。実質年率15.0%のリボ残高を返済することは、確実利回り15.0%の資産運用を行うことと全く同じ経済的価値を持ちます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
支払い手段としての優劣を感情論ではなく、合理的なマネーリテラシーの観点から下すならば、判断基準は極めて明確です。
【分割払いを選択してもよい人】
- どうしても今すぐ必要な仕事道具(PC等)や大型家電があり、2〜6回程度の短期間で完済計画が完全に立っている人
- 「2回払い」を活用して、手数料ゼロで資金繰りを平準化したい人
- ゴール(完済月)が見えない借入に心理的嫌悪感を持てる人
【リボ払いを絶対に避けるべき人】
- 「毎月の支払いが一定なら安心」と直感的に感じてしまう人
- 現在のクレジットカードの総利用残高を正確に暗記できていない人
- 数年以内に住宅ローン、自動車ローン、または新規のハイクラスカード発行を検討している人
リボ払いは、金融機関側にとっては「最も安定的かつ高収益をもたらす優良なビジネスモデル」ですが、利用者側から見れば「元金を人質に取られ、利息を吸い取られ続ける不利な契約」に他なりません。自己防衛の基本は、「仕組みを理解できない金融商品は使わない」という鉄則に立ち返ることに尽きます。
【リボ払いと分割払いの違い】に関するよくある質問(FAQ)
Q1:リボ払いと分割払いはどちらが信用情報(CIC)に傷がつきやすいですか?
A1:期日通りに支払っている限り、どちらも直接的な「延滞事故情報(異動情報)」が付くわけではありません。しかし、審査時の心証は大きく異なります。分割払いは購入ごとに回数と残高が整然と管理されているのに対し、高額なリボ残高の継続保有は「日常的な生活資金の不足・自転車操業」とみなされやすく、住宅ローンなどの与信審査で圧倒的に不利に働きます。
Q2:店舗で買い物をするとき、分割払いとリボ払いはどう使い分けるべきですか?
A2:原則としてリボ払いを選択する合理的理由はありません。手元資金を温存したい高額決済であれば、まずは手数料が無料の「2回分割払い」や「ボーナス一括払い」が可能か店員に確認してください。それが不可能な場合でも、3回〜6回程度の「指定回数の分割払い」を選び、支払期間を自分で完全に掌握するのが鉄則です。
Q3:リボ払いの手数料年利15.0%は、消費者金融のキャッシングと比べて高いですか?
A3:ほぼ同水準です。消費者金融のカードローン金利相場(初回上限金利)は概ね年17.8%〜18.0%、銀行カードローンで年14.0%〜15.0%程度です。つまり、クレジットカードのリボ払いを利用している状態は、街のカードローンや消費者金融から借金をして買い物をしているのと実質的に全く変わりません。ショッピングの延長という見た目に惑わされない警戒が必要です。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済の普及とともに、スマホアプリ上でワンタップで支払い方法を変更できる手軽さが定着しました。しかし、インターフェースがどれほど洗練されても、背後にある2026年最新クレカ返済の注意点まとめの本質は変わりません。「後払い」という利便性の裏には、必ず利息というコストが冷徹に計算されています。
手元の流動性を守るための「計画的な2回払い・短期分割払い」は有効な金融テクニックですが、出口の見えないリボ払いは資産形成に対する最大の障壁となります。利用明細を定期的に確認し、万が一残高を抱えている場合は速やかに繰り上げ返済を実行すること。仕組みを正確に見極めるリテラシーこそが、キャッシュレス社会を賢明に生き抜く最良の盾となります。 (出典: リボ 払い と 分割払い の 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。