【2026最新】年末調整の保険料控除の書き方!記入例と控除額の計算手順
毎年秋から冬にかけて職場から配布される「給与所得者の保険料控除申告書」。手元に届いた保険会社からのハガキを見ながら、「どこにどの金額を書き込めばいいのか」「新旧の区分はどう分けるのか」と頭を抱える給与所得者は少なくありません。複雑に見える計算式や細かい枠組みに気圧されがちですが、押さえるべきポイントは明確です。
控除申告書は、手元の「控除証明書」に記載された数字を所定の枠へ転記し、簡単な算式に当てはめるだけで完成します。2026年現在の最新フォーマットに対応した記入手順から、上限額を最大限に活用するテクニック、さらには現場で頻発している記入ミスの防ぎ方までをわかりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険料控除は「一般生命保険」「介護医療」「個人年金」「地震保険」の4大枠に分かれ、合計で最大12万円+地震保険5万円の控除が受けられる。
- 要点2:新旧区分の判定は「契約日(2012年1月1日前後)」で決まり、計算式が異なるため証明書右上の表記を最優先で確認する。
- 要点3:妻名義の保険でも夫が支払っていれば控除対象になる一方、電子化申告におけるデータ取り込みの手順ミスには十分な注意が必要。
【2026年最新】年末調整の保険料控除申告書はどこに何を書く?基本構造を整理
保険料控除申告書を前にして手が止まってしまう最大の原因は、用紙の中に複数の異なる控除枠が同居している点にあります。用紙は大きく分けると、左側の「生命保険料控除」エリア、右上の「地震保険料控除」エリア、右下の「社会保険料控除・小規模企業共済等掛金控除」エリアの3つで構成されています。
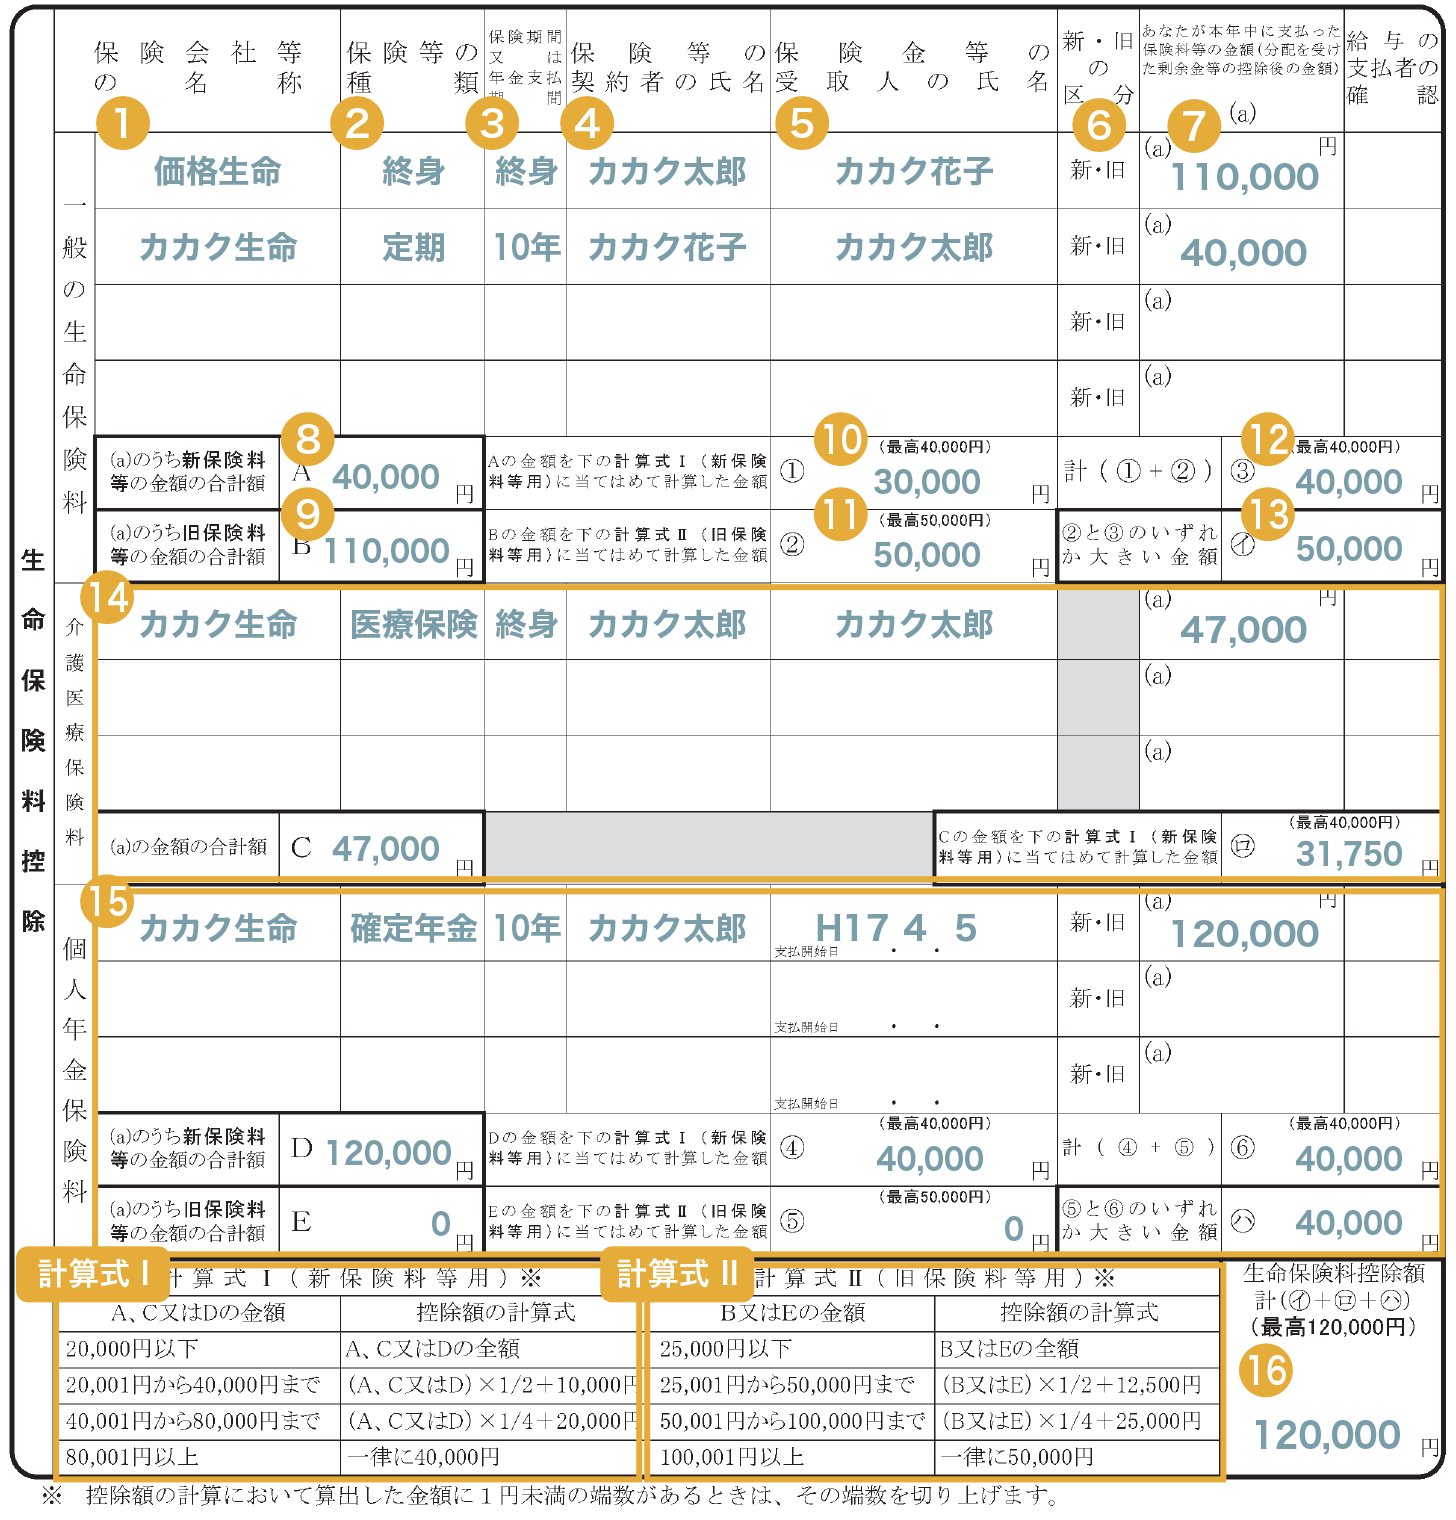
生命保険料控除のエリアは、さらに以下の3つの小カテゴリーに分かれています。
- 一般生命保険料:死亡保険、学資保険、養老保険など
- 介護医療保険料:医療保険、がん保険、介護保険など
- 個人年金保険料:「個人年金保険料税制適格特約」が付加された個人年金
それぞれの枠に、保険会社から10月頃に郵送されてくる「生命保険料控除証明書」の内容を書き写していきます。転記する項目は主に「保険会社等の名称」「保険等の種類」「保険期間」「保険等の契約者の氏名」「保険金等の受取人の氏名・続柄」「新・旧の区分」「申告額」の7点です。証明書に書かれている文言をそのまま枠内に落とし込む作業が基本となります。
生命保険料控除証明書の見方と新旧区分の違い|損をしない計算ルール
記入作業で最初のハードルとなるのが「新制度」と「旧制度」の区分判定です。日本の税制では、2012年(平成24年)1月1日以降に結んだ契約が「新制度」、2011年(平成23年)12月31日以前に結んだ契約が「旧制度」として区分されます。
手元の控除証明書をチェックすると、必ず「新制度」「旧制度」あるいは「新」「旧」の印字があります。自己判断で契約年を逆算するのではなく、証明書記載の区分をそのまま信用して申告書のチェックボックスを囲んでください。
また、証明書には「証明額(発行日時点で支払済みの金額)」と「申告額(12月末日までに支払見込みの年換算額)」の2つの金額が併記されているケースが目立ちます。年末調整で記入すべきなのは、12月までの支払見込額を含む「申告額(参考額)」の数字です。証明額を書いてしまうと、11月・12月分の保険料が控除から漏れて還付金が減ってしまうため注意が必要です。
【記入例で解説】介護医療・個人年金・地震保険料控除の計算と上限額
各保険料を合計した後は、用紙の下部に印刷されている計算式(計算テーブル)に当てはめて控除額を算出します。新制度と旧制度では、以下のように計算式と上限額が異なります。
| 控除の種類 | 適用制度と年間支払保険料 | 控除額の計算式 | 個別上限額 |
|---|---|---|---|
| 一般生命保険料 | 新制度(80,000円超) | 支払保険料 × 1/4 + 20,000円 | 一律 40,000円 |
| 旧制度(100,000円超) | 一律計算適用(上限到達) | 一律 50,000円 | |
| 介護医療保険料 | 新制度のみ(80,000円超) | 支払保険料 × 1/4 + 20,000円 | 一律 40,000円 |
| 個人年金保険料 | 新制度(80,000円超) | 支払保険料 × 1/4 + 20,000円 | 一律 40,000円 |
| 旧制度(100,000円超) | 一律計算適用(上限到達) | 一律 50,000円 | |
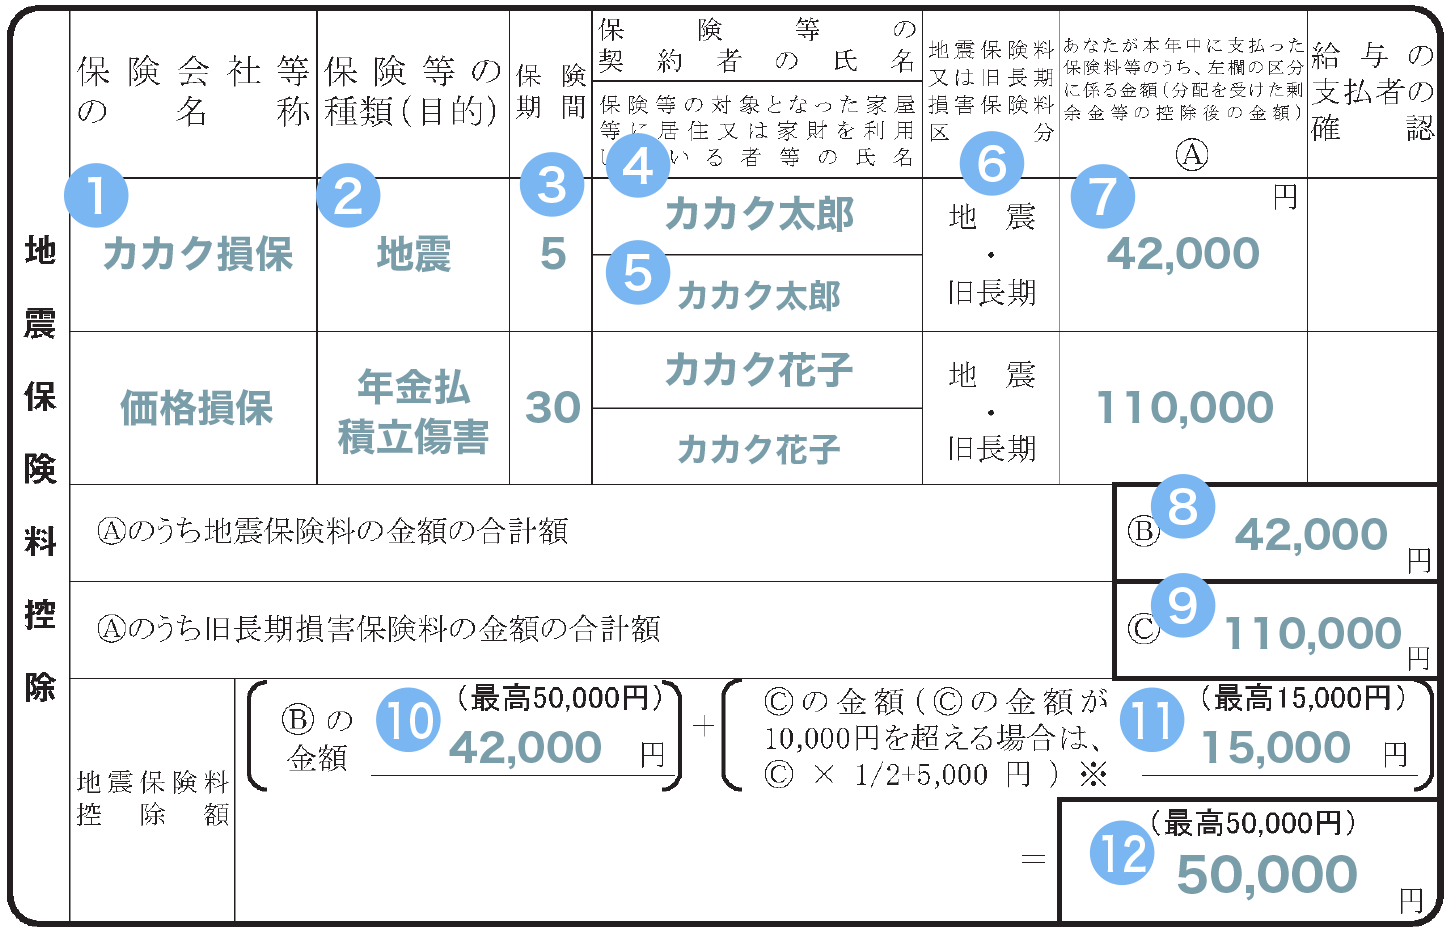
| 地震保険料 | 全額対象(50,000円以下) | 支払保険料の全額 | 一律 50,000円 |
生命保険料控除全体の控除上限額は、新制度3枠(4万円×3)で最大12万円です。旧制度の一般と年金をそれぞれ満額(5万円×2=10万円)適用し、新制度の介護医療(4万円)を組み合わせた場合でも、全体の上限は12万円に制限されます。
地震保険料控除については、年間に支払った保険料が5万円以下ならその全額、5万円を超える場合は一律5万円が控除額となります。旧長期損害保険料の経過措置が残っている場合は、最高15,000円までの別枠計算を行って合算します。
【実態検証】ネットの声と税務現場で多発する「記入ミス・手戻り」ワースト3
企業の総務・経理担当者や税理士への取材、SNS上の相談事例を分析すると、毎年同じ箇所で書類の差し戻しや計算の狂いが生じている実態が浮かび上がってきます。特に件数が多いトラブルは次の3点です。
第1位:新旧両方ある場合の「有利判定」ミス
同じ一般生命保険で新旧両方の契約がある場合、「新だけで計算」「旧だけで計算」「新旧合算(上限4万円)」の3パターンから最も控除額が高くなる組み合わせを選択できます。旧制度だけで支払額が10万円を超えているなら、旧制度単独を選んで5万円満額の控除を受けるのが正解です。機械的に新旧両方を足して計算し、4万円上限に抑えられてしまうミスが多発しています。
第2位:個人年金の枠違い(一般枠への誤記入)
個人年金保険として契約していても、「税制適格特約」が付いていない商品は税法上「一般生命保険料」として扱われます。証明書の上部に「一般」と書かれているにもかかわらず、商品名に「年金」とあるため個人年金枠に書いてしまい、一般枠の上限オーバーで切り捨てられるトラブルが目立ちます。
第3位:国民年金保険料の添付忘れ
転職期間中や世帯主として配偶者・子どもの国民年金を立て替えて支払った場合、社会保険料控除の枠に記入することで全額控除が受けられます。しかし、日本年金機構から届く「社会保険料(国民年金保険料)控除証明書」の原本添付を忘れ、会社側で控除処理が保留される事例が後を絶ちません。
一般に知られていない盲点|配偶者名義の保険・控除申告書の電子化・提出忘れ
実務上、多くの人が誤解しているのが「契約者名義」の扱いです。専業主婦の妻名義で契約している医療保険であっても、「保険料を実際に支払っているのが夫(給与所得者)」であり、受取人が配偶者や親族であれば、夫の年末調整で控除申告書に記載して問題ありません。税制上の判断基準は「誰が口座から保険料を拠出しているか」であるためです。
また、2026年現在では労務管理システム(SmartHR、オフィスステーション、奉行クラウド等)を通じた「控除申告書の電子化」が標準化しています。マイナポータル連携や保険会社のマイページからXMLデータをダウンロードして取り込む方式を利用すれば、計算ミスや手書きの転記ミスはほぼゼロになります。ただし、電子化が進んだ職場でも「保険会社側の電子データ発行手続き」に数日を要する場合があるため、締切直前の作業は禁物です。
万が一、職場の提出期限に遅れたり証明書を紛失して年末調整に間に合わなかった場合でも、諦める必要はありません。翌年1月に行われる「会社の再年調」に間に合わせるか、翌年2月16日〜3月15日の間に確定申告(還付申告)を行えば、払いすぎた税金は全額手元に戻ってきます。還付申告だけであれば、該当年の翌年1月1日から5年以内ならいつでも手続きが可能です。
【プロの結論】おすすめできる人・見送るべき人の特徴
保険料控除の手続きにおいて、労力をかけるべき人と割り切ってよい人の基準を整理しました。
- 全件きっちり記入すべき人:すべての保険料支払額が各枠の上限(新制度8万円・旧制度10万円)未満の人。1円単位の記入が直接控除額の増額につながります。
- 一部を省略して効率化できる人:1つの契約だけで年間支払額が8万円(旧制度は10万円)を大幅に超えている人。すでに上限に達している枠については、2本目以降の細かい保険(月数百円の特約など)の証明書をわざわざ探して記入する必要はありません。控除額は上限で頭打ちになるため、結果は同一です。
【年末調整の保険料控除の書き方】に関するよくある質問(FAQ)
Q1:控除証明書を紛失してしまいました。再発行が間に合わない場合はどうすればいいですか?
A1:各保険会社の契約者WEBページ(マイページ)から電子版のPDFやXMLデータを即時再発行できるケースが増えています。紙の原本が必要で職場の提出期日に間に合わない場合は、一度証明書なしの状態で総務へ相談し、後日確定申告で控除を追加適用するのが確実です。
Q2:共働き夫婦の場合、子どもの学資保険はどちらの年末調整で申告するのが得ですか?
A2:所得税率が高い方(年収が高い方)の親が申告した方が、還付される金額が大きくなります。ただし、すでにその親の一般生命保険料枠が他の死亡保険等で上限(8万円以上)に達している場合は、枠が余っているもう一方の親の申告書に回すのが最も節税効率を高めるテクニックです。
Q3:火災保険の証明書が届きましたが、地震保険料控除の欄に書けますか?
A3:火災保険料の単体部分は控除の対象外です。ただし、火災保険に付帯している「地震保険料部分」のみが控除対象となります。手元の証明書に記載されている「地震保険料控除の対象額」と明記された金額だけを用紙に記入してください。
まとめ:正確な記入と証明書の早期確保で確実に還付を受けよう
年末調整の保険料控除申告書は、一見すると複雑怪奇な書類に見えますが、本質は「証明書の数字を正しい枠に写し、規定の算式で控除額を出す」という極めて機械的な手続きです。
新旧区分の確認と申告額の拾い出しさえ間違えなければ、誰でも短時間で正確に作成できます。手元に控除証明書が届いたら放置せず、早めに仕分けを行ってスムーズに提出を完了させましょう。控除枠を正しく使い切ることが、会社員にとって最も身近で確実な手取りアップへの第一歩です。 (出典: 年末 調整 保険 料 控除 書き方(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。