産休手当の計算方法と月給別早見表!手取りの真相と支給時期を徹底検証
働く女性が出産を控える際、最も切実な関心事の一つが「産休中の収入がいくらになるのか」という生活資金の問題です。一般に「産休手当」と呼ばれる「出産手当金」は、健康保険から支給される公的給付ですが、額面の「3分の2」という数字だけを見て生活設計を立てると、思わぬキャッシュフローの罠に直面します。
2026年現在、雇用保険法や社会保険制度の改正に伴い、育児休業給付金の実質手取り10割化(出生後休業支援給付)など子育て世帯への支援策が拡充されています。しかし、産休期間中の手当金は別枠の健康保険制度から支給されるため、計算ロジックや振込時期には独自のルールが存在します。支給額の正確な算出式から実質手取りのからくり、支給日までの資金繰り対策まで、現場の実態データを交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:産休手当(出産手当金)の計算は「標準報酬月額の平均 ÷ 30日 × 3分の2 × 対象日数」で算出され、非課税かつ社会保険料全額免除のため実質手取りは約8割に達する。
- 要点2:初回振込は産休入りから「実質3〜4ヶ月後」になるケースが大半であり、当面の生活防衛資金を確保しておかないと一時的な資金難に陥るリスクが高い。
- 要点3:パート・契約社員でも健康保険本人加入なら受給可能だが、扶養内勤務や国民健康保険は対象外となるため事前の加入形態確認が必須。
【2026年最新】産休手当(出産手当金)の計算方法と支給額の決まり方
出産手当金は、産前産後休業期間中の無給状態を補償するために健康保険組合や全国健康保険協会(協会けんぽ)から支給されます。計算の基本ルールは健康保険法第102条に基づき、以下の算式によって決定されます。
【出産手当金の基本計算式】
1日あたりの支給額 = 支給開始日前12ヶ月間の各月の標準報酬月額を平均した額 ÷ 30日 ×(3分の2)
総支給額 = 1日あたりの支給額 × 産前産後休業の対象日数
ここで重要な要素となるのが標準報酬月額 計算方法です。基本給だけでなく、残業手当、住宅手当、通勤手当などを含んだ「総支給額」をもとに決定された等級(協会けんぽの場合は全50等級)が用いられます。直近1年間の途中で昇給や転職があった場合は、過去12ヶ月の各標準報酬月額を合算して12で割った平均値が基準となります。もし被保険者期間が1年未満の場合は、「加入期間の平均」と「加入する健康保険の全被保険者の平均標準報酬月額」のいずれか低い方が適用されます。
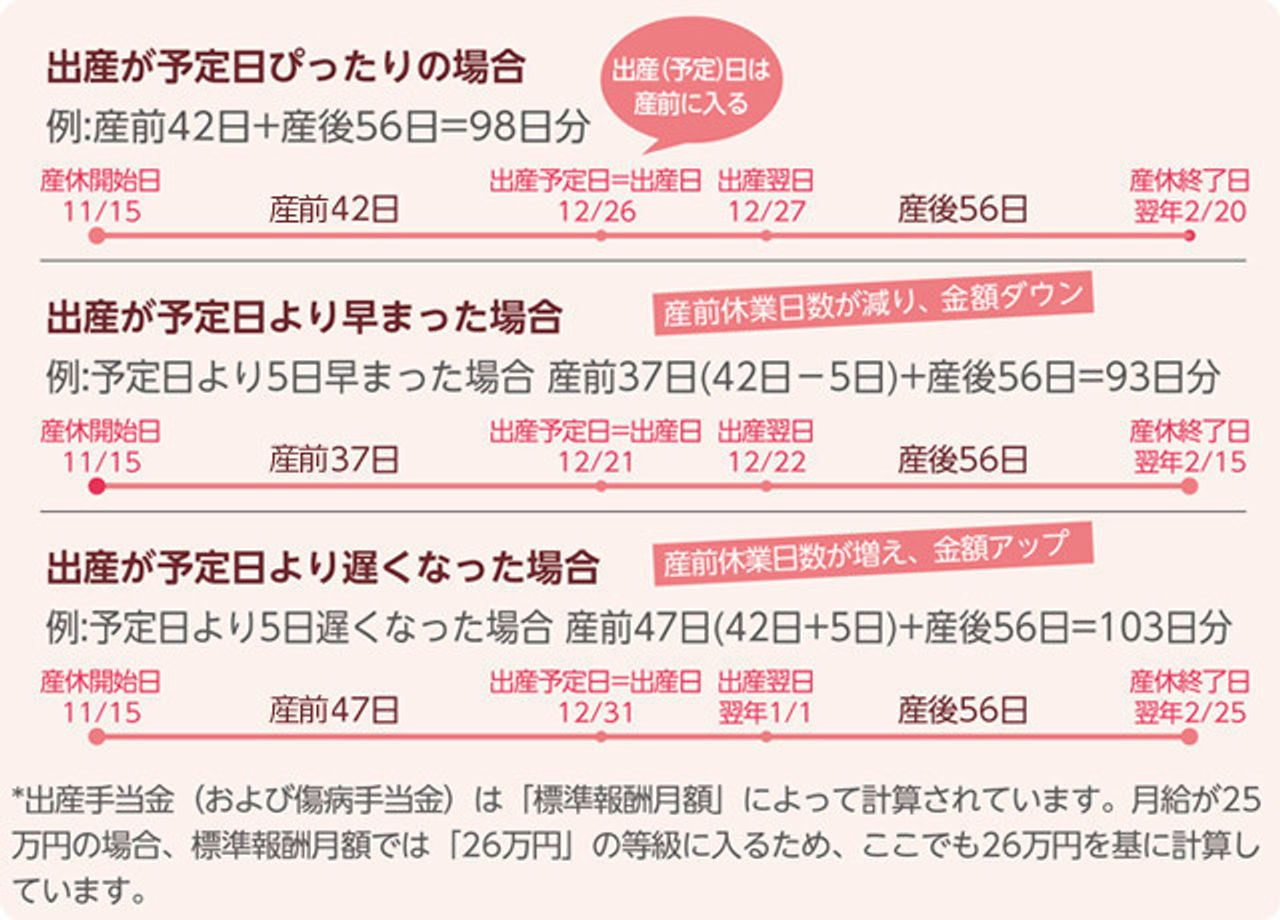
次に、産前休業 産後休業 期間 計算の仕組みを把握しておく必要があります。法律上、産休手当の対象となる日数は単胎妊娠の場合、原則として「産前42日(多胎は98日)+産後56日」の合計98日間です。
予定日通りに出産した場合は98日分ですが、出産予定日より遅れた場合は「予定日翌日から実出産日までの遅延日数」も産前休業として加算され、その分受給額が増加します。逆に予定日より早まった場合は、早まった日数分だけ産前休業が短縮され、手当金の総日数も減少する仕組みです。
【月給別】産休手当の自動計算早見表と手取り額シミュレーション
「給料の3分の2しかもらえないと生活が苦しいのではないか」という不安の声を多く聞きますが、これは額面と手取りのギャップを誤解している典型例です。産休手当は所得税法および地方税法により完全非課税であり、翌年の住民税算定の基準となる課税所得にも含まれません。さらに、産前産後休業期間中は産休手当 社会保険料免除の特例が適用され、健康保険料・厚生年金保険料(労使双方)が全額免除されつつ、将来の年金額には納付済みとして記録されます。
そのため、通常の給与から引かれる約15〜20%の税金・社会保険料が一切引かれない結果、実質的な手取り収入は普段の給与手取り額の約80〜85%水準に達します。月給別の目安を比較表でまとめました。
| 月給(標準報酬月額) | 詳細・数値データ(1日あたり支給額) | 一般的な基準・相場(産休98日分の総支給額) | 編集部の見解・評価(実質手取り換算) |
|---|---|---|---|
| 200,000円 | 約4,444円 / 日 | 約435,512円 | 通常手取り約16万円に対し、月換算約14.5万円(手取り比約90%相当) |
| 260,000円 | 約5,778円 / 日 | 約566,244円 | 通常手取り約21万円に対し、月換算約18.8万円(手取り比約89%相当) |
| 300,000円 | 約6,667円 / 日 | 約653,366円 | 通常手取り約24万円に対し、月換算約21.7万円(手取り比約90%相当) |
| 400,000円 | 約8,889円 / 日 | 約871,122円 | 通常手取り約31万円に対し、月換算約29.0万円(手取り比約93%相当) |
| 500,000円 | 約11,111円 / 日 | 約1,088,878円 | 通常手取り約38万円に対し、月換算約36.2万円(手取り比約95%相当) |
この出産手当金 計算シミュレーションからわかる通り、高所得層ほど通常時の税・社保控除額が大きいため、非課税措置による恩恵が色濃く出ます。休業前の手取り額と比較すると、手元に残る金額の目減りは一般的に想像されているほど大きくありません。
【実態検証】産休手当の支給日はいつ?現場の声から判明した「魔の無給期間」
手取り額が確保される一方で、編集部が育休経験者へのヒアリングやSNS上の実態調査を行う中で浮き彫りになったのが産前産後休業 支給日 いつという資金繰り上のタイムラグ問題です。
「産休に入ってすぐ給付金が振り込まれると思っていたら、3ヶ月間通帳残高が減り続けてパニックになった」という実体験は決して珍しくありません。なぜこのような事態が起きるのか、実態フローを検証すると構造的な理由が見えてきます。
出産手当金の申請は、産前産後休業がすべて終了した「産後56日目以降」に一括して会社経由で保険者に提出するのが一般的な実務手続きです。書類提出後、健康保険組合側の審査に約2週間〜1ヶ月半を要するため、実際の初回振込日は産休開始から数えて3ヶ月〜4ヶ月後になります。
さらに、医療機関への分べん費用支払いは退院時に発生します。ここで出産育児一時金 併用 手続きを適切に行っておかないと、数十万円の現金を一時的に自腹で立て替えることになり、家計が急激に圧迫されます。「直接支払制度」を利用して一時金(原則50万円)を病院へ直接給付させる手続きを事前に済ませ、産休期間中の家計を支える最低3〜4ヶ月分の生活防衛資金を口座に残しておくことが不可欠です。
パート・契約社員の支給条件と退職時の落とし穴|ネットの誤解を是正
インターネット上のQ&Aサイト等で頻繁に見られる誤解が「正社員でなければ産休手当はもらえない」「パートは対象外」という言説です。これは明確な誤りであり、産休手当 パート 支給条件は雇用形態ではなく「加入している健康保険の種別」によって決まります。
パートや契約社員であっても、勤務先で週の所定労働時間や月収要件を満たし、会社の健康保険(社会保険)に本人名義で加入している場合は正社員と全く同じ基準で出産手当金が支給されます。一方で、以下のケースでは支給対象外となるため注意が必要です。
【支給対象外となる典型パターン】
・配偶者の扶養に入っており、自身は健康保険の「被扶養者」である場合
・自営業やフリーランスなどで「国民健康保険」に加入している場合(国保には出産手当金の制度自体が存在しない)
また、妊娠を機に退職を検討している女性が最も陥りやすい落とし穴が「退職後の資格喪失後の継続給付」要件です。退職後も出産手当金を受け取るには、「退職日までに被保険者期間が継続して1年以上あること」「退職日に労務に服していないこと(有給休暇の消化等を含む)」という厳格な要件を満たす必要があります。退職日に挨拶回りのため出勤してタイムカードを切ってしまうと、その時点で「労務不能」とみなされず、手当金の受給資格を永久に失うという致命的な失敗例が報告されています。
【会社手続き】出産手当金の申請フローと提出書類の注意点
確実かつ最速で手当を受け取るためには、産休手当 会社手続き 提出書類の処理フローを先回りして把握しておく必要があります。手続きは従業員単独では完結せず、医療機関と会社の総務・人事担当者の3者による連携が必要です。
【標準的な手続きスケジュールと提出書類】
1. 産休前:勤務先の人事担当者に妊娠を報告し、「健康保険出産手当金支給申請書」を受け取る。
2. 出産時・入院中:申請書の「医師・助産師の証明欄」に、出産を担当した医療機関で分べんの事実・出産日・単胎/多胎の証明とサイン・捺印をもらう(数千円の文書作成料が発生するのが通常)。
3. 産後休業終了後(産後56日以降):申請書の本人記入欄を記載し、会社へ提出。会社側が休業期間中の無給証明などを記入した上で、加入している健康保険組合へ送付。
なお、産休手当の終了後は引き続いて育児休業給付金 手取り 違いを理解した上で育休手続きへ移行します。産休手当が「健康保険」からの給付であるのに対し、育休手当は「雇用保険」からの給付となります。2026年最新 育休手当 給付率では、従来の休業開始前賃金の67%(180日経過後は50%)に加え、両親ともに育休を取得する等の一定条件下で支給される「出生後休業支援給付」により、最大28日間は実質手取り10割が保障される新制度が本格稼働しています。切れ目なく給付を受けるためにも、社内の担当部署とは産前からの密な連絡体制が欠かせません。
【プロの結論】産休手当の受給で損をしないための判断基準
産前休業に入る直前、残っている年次有給休暇をどのように使うかで手取り総額が大きく変わります。有給休暇を取得した日は「給与が全額支給される」ため、その日について出産手当金は支給されません(重複受給は不可)。
結論として、産前休業に入る前(産前42日より前)に有給を完全に消化し、産前42日目からは出産手当金へ切り替えるのが最も経済的合理性の高い選択です。産前休業期間中に無理に有給を充当すると、手当金の非課税メリットや将来の有休残日数を無駄に消費することになりかねません。
【産休 手当 計算】に関するよくある質問(FAQ)
Q1:出産予定日よりも実際の出産が遅れた場合、産休手当の支給額はどうなりますか?
A1:予定日より遅れた実日数分、産前休業の日数が延長されたものとして取り扱われ、その日数分の出産手当金が追加で全額支給されます。総支給額は当初の計算よりも増額となります。
Q2:産休中に会社から賞与(ボーナス)が支給された場合、手当金は減額されますか?また保険料は引かれますか?
A2:産休中に賞与が支払われても、出産手当金が減額されることはありません。また、産休期間中の賞与にかかる社会保険料(健康保険料・厚生年金保険料)も免除対象となるため、手取り額が通常より大幅に多くなります。
Q3:産休手当の振込が遅い場合、産前分と産後分を分割して申請することは可能ですか?
A3:制度上は「産前分」のみを先立って申請し、受給することが可能です。ただし、申請書類を2回作成する必要があり、医師の証明費用や会社の事務工数が二重にかかるため、事前に会社の総務担当者および健康保険組合へ相談することをおすすめします。
まとめ:正確な計算と早めの資金計画で安心の産休・育休を
産休手当(出産手当金)は、非課税措置と社会保険料免除の組み合わせによって、休業前と遜色のない手取り水準を維持できる優れた生活保障制度です。一方で、標準報酬月額の算出ルールや、支給日までに数ヶ月のタイムラグが生じるという実務上の特性を理解していないと、家計の一時的な資金不足を招く要因になります。
まずは自身の直近1年の標準報酬月額から手当の総額を正確に割り出し、出産育児一時金の直接支払制度の活用と合わせて、産後数ヶ月間の生活防衛資金を確実に準備しておくことが、安心して出産と育児に専念するための決定的な鍵となります。 (出典: 産休 手当 計算(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。