収入印紙とは?貼る理由・領収書の金額基準や過怠税ルールを徹底解説
ビジネスの現場や日常生活で、高額な領収書や不動産・業務委託などの契約書を交わす際に目にする「収入印紙」。切手のような見た目をしていますが、なぜ貼る必要があるのか、どの書類にいくらの印紙を貼ればよいのかを正確に把握できているでしょうか。
2026年現在、業務のペーパーレス化や電子契約の普及が進む一方で、紙の書類を扱う取引では依然として厳格な印紙税の管理が求められています。貼り忘れによる追徴課税(過怠税)や、不要な文書に貼ってしまうコストロスを防ぐため、知っておくべき必須知識を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:収入印紙は「印紙税」を納付するための証票であり、印紙税法で定められた課税文書に貼付・消印することで納税が完了する。
- 要点2:領収書は記載金額が5万円以上から課税対象となり、貼らない場合は本来の税額に加え最大3倍の「過怠税」が課される。
- 要点3:電子契約やPDF発行の領収書は課税文書の「作成」に該当しないため印紙税が非課税(不要)となり、大幅なコスト削減が可能。
収入印紙とは何か?なぜ貼る必要があるのか基礎から解説
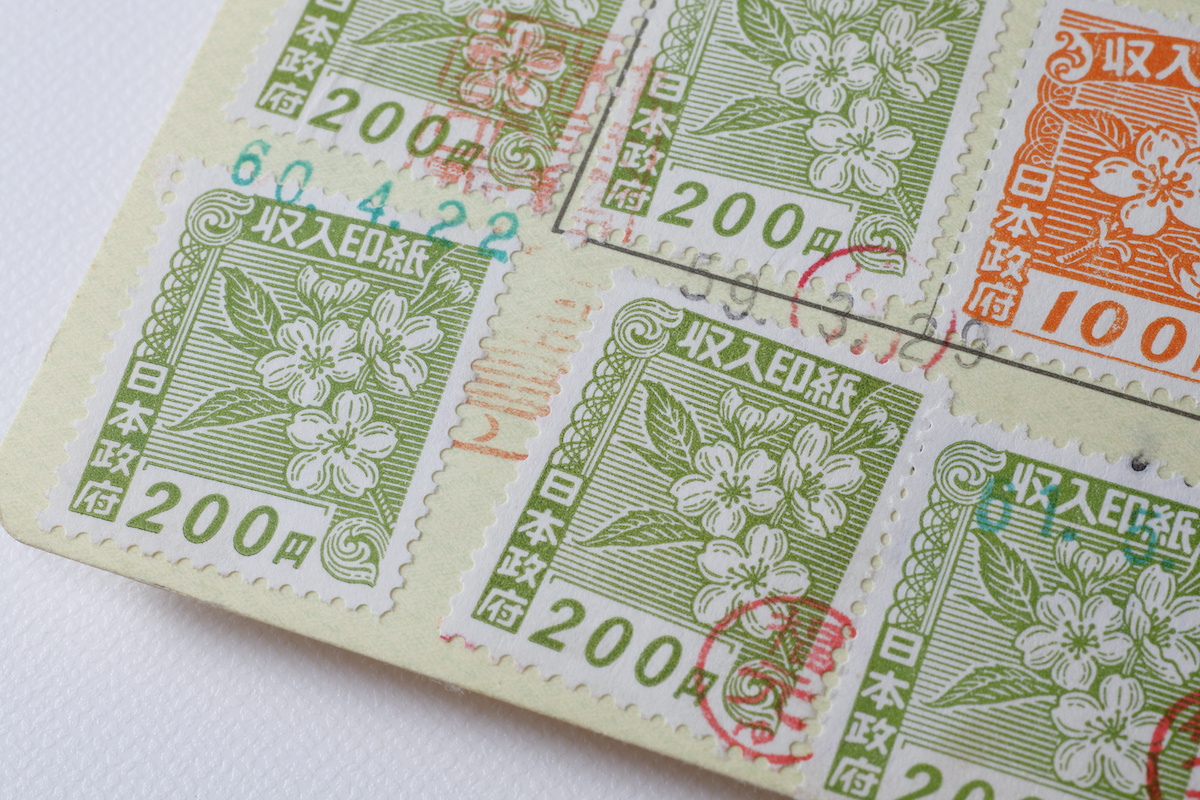
収入印紙とは、国に対して租税や手数料、その他の収納金を納付するために発行される証票です。契約書や受取書(領収書)などの経済的取引に伴って作成される文書には、印紙税法に基づき「印紙税」という国税が課されます。この印紙税を納める手段として、指定の金額の収入印紙を文書に貼り、消印(割印)を行う仕組みが採られています。
「なぜ紙の書類を作っただけで税金を取られるのか」と疑問を持つ方も少なくありません。印紙税の背景には、経済的な利益や権利の移転を証明する文書を作成する事業者は相応の担税力(税金を負担する力)があるという考え方や、取引の法的安定性を国が保護していることに対する負担金的な性格があります。
印紙税の対象となる書類は法律で厳密に定められており、これを印紙税法上の課税文書(第1号文書から第20号文書まで)と呼びます。代表的なものとして、不動産売買契約書や土地賃貸借契約書(第1号)、工事請負契約書や業務委託契約書(第2号)、領収書やレシート(第17号)などが挙げられます。
【金額一覧】領収書や契約書に必要な収入印紙の判定基準
文書の種類や記載された契約金額・受取金額によって、貼るべき収入印紙の金額は細かく規定されています。特に日常業務で頻繁に発生する「領収書(売上代金の受取書)」と「契約書(請負契約など)」の基準を把握しておくことが重要です。
領収書の場合、記載金額が5万円未満は非課税となります。つまり、領収書の受取金額が5万円以上になった時点で、最低200円からの収入印紙の貼付が必要になります。なお、消費税額が明確に区分記載されている場合は、税抜価格を基準として判定します(例:税込5万3,900円で税抜4万9,000円・消費税4,900円と明記されていれば印紙は不要)。
| 文書の種類と記載金額 | 必要な印紙税額 | 一般的な実務基準 | 現場での留意点と編集部の見解 |
|---|---|---|---|
| 第17号文書(売上代金の領収書) 5万円未満 | 非課税(0円) | 少額決済・日常の小口精算 | 税抜計算の明記があれば税込5万円超でも非課税適用が可能。 |
| 第17号文書(売上代金の領収書) 5万円以上 〜 100万円以下 | 200円 | 一般的な商取引・高額レシート | 店舗レジ等で最も頻発するゾーン。コンビニ調達の主力。 |
| 第17号文書(売上代金の領収書) 100万円超 〜 200万円以下 | 400円 | 車輌購入や大型設備決済 | 200円印紙を2枚貼付しても合算で有効となる。 |
| 第2号文書(工事請負・業務委託契約) 100万円超 〜 200万円以下 | 400円(※軽減措置対象外時) | 各種開発・リフォーム契約 | 請負契約と委任契約(第7号文書)の区分判断に注意が必要。 |
| 第2号文書(請負契約書) 1,000万円超 〜 5,000万円以下 | 1万円(軽減措置適用時は1万円) | 住宅建築・大規模システム構築 | 契約書の通数分(正本・副本それぞれ)に貼付義務が発生する。 |
貼り忘れは最大3倍?貼らない場合の過怠税リスク
「収入印紙を貼り忘れたら契約が無効になるのか」という不安の声を耳にしますが、結論として契約書自体の法的な効力は有効です。印紙税の納付と私法上の契約成立は法的に独立しているため、印紙がなくても合意内容が無効になることはありません。
しかし、税務上のペナルティは極めて重く設定されています。課税文書に収入印紙を貼っていないことが税務調査などで発覚した場合、本来納めるべき印紙税額に加えてその2倍相当の金額が追徴され、合計で本来の3倍にあたる過怠税が課されます。
ただし、税務調査を受ける前に自主的に貼り忘れを所轄税務署長へ申し出た場合は、過怠税が本来の税額の1.1倍に軽減されます。また、過怠税として支払った金額は法人税や所得税の計算上、損金(経費)として算入することが認められていません。貼り忘れは企業にとって純粋な損失となるため、日頃の検印体制が不可欠です。
正しい貼り方と割印・消印ルール|購入場所と交換手続き
収入印紙はただ書類に貼るだけでは納税を完了したことになりません。再利用を防止するために文書と印紙の彩紋にかけて印章を押すか、署名を行う「消印(割印)」をして初めて法的な効力を持ちます。
消印(割印)の正しい押し方とルール
消印は、印紙の表面と書類の台紙の両方にまたがるように押印します。使用する印鑑は契約書に押した実印や銀行印である必要はなく、担当者の認印やシャチハタ、手書きの署名(ボールペン等)でも税法上有効です。ただし、鉛筆など容易に消せる筆記具は認められません。契約当事者が複数人いる場合、消印はいずれか1名の押印で足ります。
収入印紙はどこで買える?コンビニで買える種類
収入印紙を購入できる主な場所は以下の通りです。
- 郵便局・法務局・郵便切手類販売所:1円から10万円券種まで、原則すべての券種を取り揃えています。
- コンビニエンスストア:セブン-イレブン、ファミリーマート、ローソン等で24時間購入可能ですが、常備されているのは需要の大半を占める「200円印紙」のみであることが一般的です。高額な契約書に必要な数千円〜数万円単位の印紙は郵便局を利用する必要があります。
貼り間違えた場合の交換・返金対応
不要になった収入印紙や、書類に貼り間違えて消印を押していない印紙は、郵便局の窓口で1枚あたり5円の手数料を支払うことで他の券種や郵便切手に交換できます。ただし、国税であるため郵便局での「現金による払い戻し(返金)」は一切できません。誤って過大に貼ってしまった文書は、税務署へ「印紙税過誤納確認申請書」を提出して還付を受ける手続きを行います。
【実態検証】知っておくべき非課税・不課税の違いと仕訳処理
実務で頻繁に混乱が生じるのが、「非課税文書」と「不課税文書」の違い、そして購入時の会計処理(勘定科目)です。
「非課税文書」とは、本来は課税対象となる文書の性質を持ちながら、金額基準(領収書の5万円未満など)や政策的配慮(国や地方自治体が作成する文書など)によって例外的に税金が免除されているものを指します。一方、「不課税文書」とは、印紙税法別表第一に掲げられている20種類の課税文書のいずれにも該当しない文書(例:雇用契約書、秘密保持契約書、一般的な委任契約書、見積書など)を指します。
経理処理における仕訳では、収入印紙を購入して即座に使用した場合は「租税公課」勘定(不課税取引)で処理します。期末時点で金庫などに未使用の収入印紙が残っている場合は、資産科目である「貯蔵品」へ振り替える決算整理が必要となります。
電子契約ならなぜ印紙が不要?現場の導入判断と注意点
近年、多くの企業や個人事業主がクラウドサインやDocuSignなどの電子契約サービスへ移行しています。最大の動機となっているのが「印紙税の完全非課税化」です。
なぜ電子契約では収入印紙が不要なのでしょうか。その理由は、印紙税法第2条および国税庁の見解において、課税対象となる「文書の作成」とは紙の媒体に記載・交付することを指すと定義されているためです。サーバー上に保管される電磁的記録(PDFや電子データ)は紙の文書に該当せず、メール送信やクラウド上での合意締結を行っても「文書の交付」が行われないため、どれほど高額な契約であっても印紙税は発生しません。
【専門家の結論】電子化へ移行すべきケース・紙運用を残すべきケース
印紙コストを劇的に削減できる電子契約ですが、すべての取引を一律に切り替えるべきとは限りません。
- 電子契約へ全面移行すべき:業務委託契約や秘密保持契約を日常的に数十件以上締結する事業者、数百万円〜数千万円規模の建設・不動産請負契約を頻繁に交わす企業(年間数十万円〜数百万円の印紙税・郵送費を削減可能)。
- 紙運用を維持・慎重に判断すべき:取引先が高齢の個人事業主でIT環境が整っていない場合や、法令により書面交付が義務付けられている一部の例外取引(定期借地借家契約など、一部要件が緩和されつつも事前同意が必要な手続き)。
【収入印紙とは】に関するよくある質問(FAQ)
Q1:クレジットカード決済で発行した領収書に収入印紙は必要ですか?
A1:原則として不要です。クレジットカード決済は信用の供与による取引であり、現金の受領事実がないため印紙税法上の「受取書」に該当しません。ただし、領収書内に「クレジットカード利用」などの旨が明記されていない場合は、通常の受取書とみなされ印紙が必要になるため必ず明記を確認してください。
Q2:誤って汚損したり消印を押してしまった印紙は交換できますか?
A2:郵便局での交換は「未使用で消印が押されていないもの」に限られます。すでに契約書等に貼り付け、消印を押してしまった書類の印紙は郵便局では交換できません。契約無効や誤貼付による還付請求は、所轄の税務署へ過誤納申請を行う必要があります。
Q3:割印(消印)を押し忘れた場合、ペナルティはありますか?
A3:印紙を貼っていても消印をしていない場合、消印されていない印紙の額面金額と同額の過怠税が課される対象となります。貼付と消印はセットで義務付けられているため、貼った直後に必ず消印を行う習慣を徹底してください。
まとめ:適切な印紙税管理とデジタル化でリスクをゼロにする方法
収入印紙は、ビジネスの取引において避けて通れない重要な税務手続きです。領収書の5万円基準や課税文書の判定を正しく理解し、貼り忘れによる過怠税のリスクを回避することが健全な企業防衛につながります。
また、不要な印紙代を恒常的に削減したい場合は、取引先との合意を得ながら電子契約やWeb領収書の導入を進めるのが最も確実な選択肢です。紙の手続きにおける厳格なルールを守りつつ、業務のデジタル化を推進し、コストとコンプライアンスリスクの最小化を図っていきましょう。 (出典: 収入 印紙 と は(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。