領収書の収入印紙は5万円から?貼付不要の条件と過怠税の真相
ビジネスの現場や日常の店舗会計で頻繁に交わされる領収書。受取金額が5万円以上になると必要になるのが「収入印紙」の貼付です。しかし、2026年現在の取引環境では、キャッシュレス決済や電子的やりとりの普及に伴い、「実は印紙を貼らなくても法的に問題ないケース」が大幅に増えています。
一方で、現金を扱ったにもかかわらず貼り忘れを放置した場合、税務調査で最大3倍の過怠税が課される厳しいペナルティが存在します。どのような条件で印紙が必須になり、どうすれば合法的に印紙代をゼロに抑えられるのか、現場の実務データと国税庁の法令解釈を基に詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:紙の領収書は「記載金額が5万円以上(税抜計算可)」で印紙税の課税対象となり、貼り忘れには原則3倍の過怠税が科される。
- 要点2:クレジットカード決済(領収書への明記必須)やPDF等の電子領収書は、印紙税法上の課税文書に該当せず完全非課税。
- 要点3:税抜金額の明記による5万円未満判定や電子発行システムの導入により、年間数十万円規模の印紙代と管理工数を削減可能。
【2026年最新】領収書の収入印紙はいくらから?5万円以上の判定基準と税額一覧
領収書(受取書)に対する印紙税は、取引された金銭の受取事実を証明する紙の文書に対して課される税金です。非課税枠の境界線は「受取金額5万円」に設定されています。49,999円までは非課税ですが、50,000円になった瞬間に200円の収入印紙が必要になります。
ここで実務上もっとも重要なのが、「税抜・税込の判定基準」です。消費税額が領収書上に明確に区分記載されている、あるいは「税抜価格〇〇円、消費税額等〇〇円」と記載されている場合、印紙税の判定は税抜金額で行うことが認められています。
たとえば「合計54,000円(税抜49,091円、消費税等4,909円)」と内訳を記載した場合、税抜価格が5万円未満となるため収入印紙は不要です。逆に「合計54,000円」としか書かれていない場合は、税込総額の54,000円で判定されるため200円の印紙が必要になります。記載ひとつでコストが変わる点は、経理・店舗運営における必須知識です。
| 項目(記載金額) | 詳細・数値データ(印紙税額) | 一般的な基準・実務相場 | 編集部の見解・評価 |
|---|---|---|---|
| 5万円未満 | 非課税(0円) | 2014年4月の法改正以降継続 | 少額取引は税抜表記で確実に非課税枠へ収めるのが鉄則 |
| 5万円以上 〜 100万円以下 | 200円 | 飲食・物販・一般決済の最頻出帯 | 店舗レジでの貼り忘れ事故が最も多発する警戒ゾーン |
| 100万円超 〜 200万円以下 | 400円 | 高額商品・B2B卸取引 | 枚数が増える企業間取引では電子化による削減効果が大 |
| 200万円超 〜 300万円以下 | 1,000円 | 設備投資・車両購入等 | 現金手渡しを避け銀行振込+電子受領へ移行すべき領域 |
| 300万円超 〜 500万円以下 | 2,000円 | 高額売買契約・中間金決済 | 印紙管理の手間とリスクがコストに見合わないため電磁化推奨 |
| 営業に関しない受取書 | 非課税(0円) | 個人間売買(フリマ・不用品譲渡など) | 事業性がない取引の領収書は金額に関わらず貼付不要 |
【決定打】クレカ決済や電子領収書が「印紙不要」になる法的根拠
「5万円以上の領収書には印紙が必要」という原則がある一方で、現代の商取引では印紙が完全に免除される2大例外ルートが存在します。
1. クレジットカード決済で領収書を発行する場合
商品代金をクレジットカードで決済し、その場で領収書を交付する場合、金額が100万円であっても収入印紙を貼る必要はありません。この理由は、印紙税法上の「売上代金に係る金銭又は有価証券の受取書」の定義にあります。
クレジットカード取引は、顧客と店舗の間で現金のやり取りが発生しておらず、信販会社を介した「信用取引(信用購入あっせん)」に該当します。国税庁の通達(通達第17号文書関連)でも「金銭の受領事実がない」と解釈されているためです。ただし、領収書内に「クレジットカード利用」と明記されていることが絶対条件です。記載がない場合は通常の金銭受取書とみなされ、印紙税の課税対象となるため注意してください。
2. 電子領収書(PDF送付・WEB発行)の場合
領収書を紙で手渡すのではなく、メールにPDFを添付して送付したり、クラウドシステムから顧客自身がダウンロードする形式を採用した場合、受取金額に関わらず印紙税は一切かかりません。
印紙税法第2条は、課税対象を「別表第一に掲げる課税文書」と定めています。国税庁の見解において、電磁的記録(PDFやWeb明細データ)は「文書」に該当せず、データの送信は「文書の交付」に当たらないと規定されています。そのため、1,000万円を超える高額決済であっても、電子領収書であれば印紙税は0円です。
【実態検証】現場での貼り忘れ実例と最大3倍の過怠税ペナルティ
印紙税法における負担義務者(貼る義務がある人)は領収書の発行側(金銭を受領した側)です。買い手側が印紙代を負担する必要はありません。しかし現場では、故意ではなく単なる知識不足や忙しさによる「貼り忘れ」が後を絶ちません。
税務調査で発覚する過怠税の恐るべき仕組み
収入印紙を貼り忘れた領収書を作成・交付した場合、印紙税法第20条に基づき「過怠税」が課されます。
税務調査等で貼り忘れを指摘された場合、本来納めるべき印紙税額に加えてその2倍の金額が追徴され、合計で本来の税額の3倍(300%)を納付しなければなりません。200円の印紙なら1枚あたり600円、2,000円の印紙なら6,000円です。なお、税務調査を受ける前に自ら貼り忘れに気づいて所轄税務署長に申し出た場合は、軽減措置により1.1倍(110%)に減額されます。
さらに痛烈なのが、過怠税として支払った金額は法人税法上の「損金(経費)」に一切算入できない点です。単なる追徴課税以上の経済的ダメージを会社に与えることになります。
現場の声とネット上の相談実例
SNSや税務相談コミュニティでは、領収書の印紙を巡るトラブル事例が多数報告されています。
- 「個人事業主から法人成りした初年度、店舗レジで5万円以上の現金受取書に印紙を貼り忘れており、3年分の税務調査で数十万円単位の過怠税を指摘された」(小売店オーナー)
- 「先方から届いた領収書に印紙が貼られていなかったが、領収書自体は法的に有効なのか?と不安になった」(フリーランス受取側の声)
- 「消印を押し忘れた印紙付き領収書を多数発行しており、消印漏れも過怠税の対象(本来の額面金額分)になると後から知って青ざめた」(飲食チェーン店長)
一般に知られていない盲点とネットの誤解|正しい消印・割印の作法
印紙を巡るトラブルで特に多いのが、「消印(割印)」に関するルール誤認と、「印紙のない領収書の有効性」に関する誤解です。
1. 収入印紙の正しい消印方法(印鑑でなくても有効)
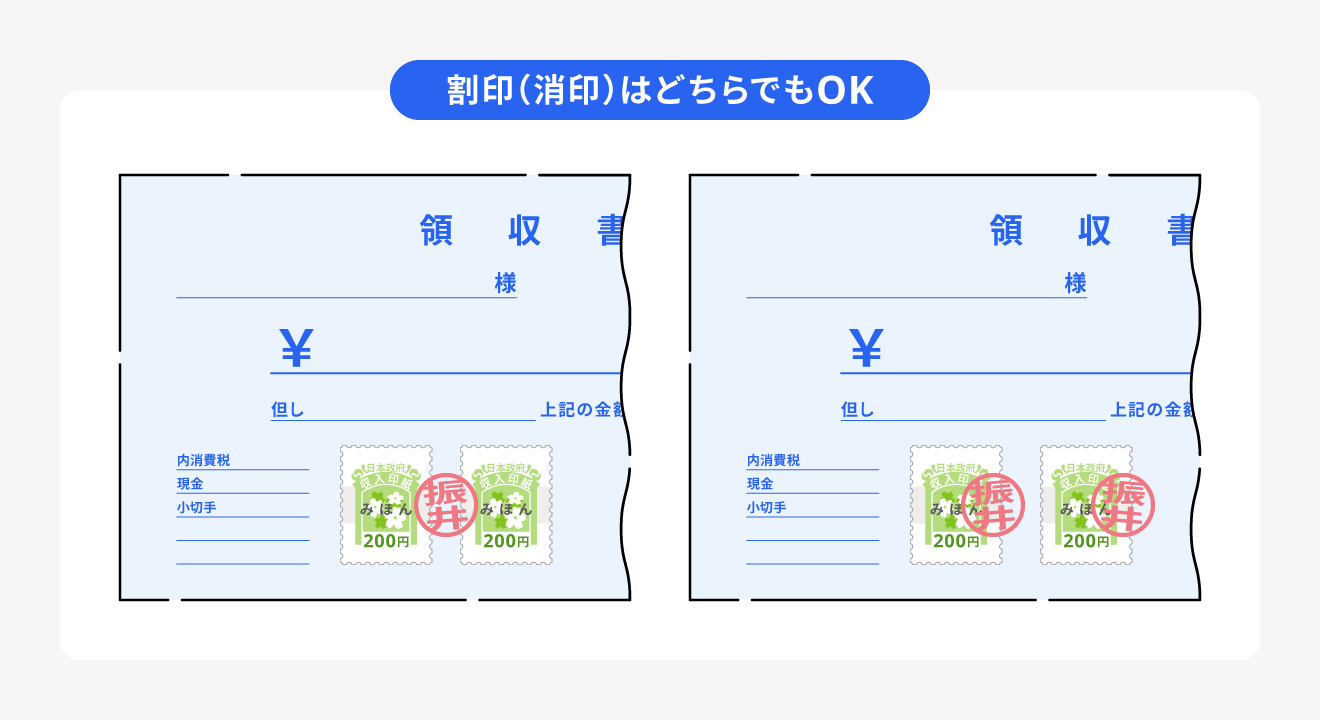
収入印紙は、ただ用紙に貼り付けただけでは納税したことになりません。文書と印紙の彩紋(模様部分)にまたがって「消印」を行うことで初めて納税が完了します。消印の目的は「印紙の再利用防止」です。
よくある誤解として「会社の角印や実印でなければいけない」と思われがちですが、印紙税法施行令第5条により、以下の方法でも法的に有効です。
- 担当者の認印・シャチハタ印:姓のみのスタンプでも全く問題ありません。
- ボールペン等による自署・サイン:担当者の氏名や社名をペンで手書き署名するだけでも消印として成立します。
- NG例:鉛筆や消せるボールペンでの署名、印紙の中央だけに押印(またがっていない)、斜線や「×印」をペンで引いただけの簡易な印(誰が消印したか特定できないため無効と判断されるリスクが高い)。
2. 「印紙がない領収書は無効」という誤解の真相
ネット上で散見される「印紙が貼られていない領収書は、経費精算に使えない」「証拠能力がない」という言説は完全な誤りです。
印紙税は国の租税手続きに関する行政法規であり、民法上の金銭授受の効力とは独立しています。印紙が貼られていなくても、受領した金額、日付、受取人、発行元が明記されていれば、民法上の領収書として完全に有効であり、確定申告や決算の経費証明としても問題なく通用します。罰則を受けるのはあくまで「発行した側」です。
【プロの結論】領収書の印紙代を劇的に節約する3大対策と導入基準
印紙税は「文書を作成するたびに発生する継続コスト」です。年間数百枚〜数千枚の領収書・受取書を発行する企業にとって、適切な対策を講じるだけで年間十数万円〜数百万円のコスト削減と管理工数カットが実現します。
今すぐ実践できる3大節約アプローチ
- 税抜金額と消費税額の完全分離記載: レシートや手書き領収書の発行フォーマットを見直し、必ず税抜金額と消費税額の内訳を印字・記入する運用を徹底します。これにより、税込50,000円〜55,000円未満のゾーンをすべて非課税化できます。
- 電子領収書(PDF送付・マイページ発行)の標準化: 請求書・領収書発行サービスや会計システムを導入し、紙での手渡しや郵送を原則廃止。電磁的交付に切り替えることで、印紙代だけでなく郵送代・封入人件費も同時に削減できます。
- キャッシュレス決済・売掛振込への誘導: 店頭取引ではクレジットカード決済や電子マネー決済の利用を促し、領収書には「クレジットカード取扱」と自動印字されるレジシステムを導入します。
【導入基準】自社に最適な対策の選択肢
【電子化・システム導入を即座に進めるべき事業者】
B2B取引が中心で、月間に5万円以上の領収書や請求書を20枚以上発行している企業。電子帳簿保存法への対応と兼ねてクラウド請求・領収書管理ツールを導入することで、初月から印紙代・郵送コストの削減メリットがツール費用を上回ります。
【現状の運用改善(税抜記載の徹底)で留めるべき事業者】
高齢層顧客が多く紙の領収書の手渡しが必須の対面小規模店舗や、5万円以上の現金取引が月に数回程度しか発生しない個人事業主。システムの月額固定費を払うよりも、レシートの税抜表記徹底とクレカ決済時の明記ルールを徹底する方が費用対効果が高くなります。
【領収書と収入印紙】に関するよくある質問(FAQ)
Q1:税抜48,000円、消費税4,800円で合計52,800円のレシートに印紙は必要ですか?
A1:消費税額(4,800円)または税抜金額(48,000円)がレシート上に明記されていれば、税抜48,000円が判定基準となるため収入印紙は不要です。ただし、内訳がなく「合計52,800円」とだけ記載されている場合は200円の印紙が必要になります。
Q2:収入印紙に消印(割印)を押し忘れた場合もペナルティはありますか?
A2:はい。消印のない印紙は納税義務を果たしたとみなされず、印紙税法第20条第3項に基づき、消印を怠った印紙の額面金額と同額の過怠税が課されます(印紙代200円を貼って消印しなかった場合、過怠税200円が追加徴収されます)。
Q3:PayPayやLINE PayなどのQRコード決済時の領収書も印紙は不要ですか?
A3:クレジットカードと同様に、金銭の直接受領ではなく信用取引・電子決済仲介に該当するため、領収書上に「コード決済利用(PayPay利用など)」と記載されていれば収入印紙は不要です。
Q4:誤って余計に貼ってしまった収入印紙は払い戻しできますか?
A4:税務署に「印紙税過誤納確認申請書」を提出し、過誤納となった領収書の原本を提示することで、指定口座への振込による還付を受けることができます。郵便局の窓口では手数料を払って他の印紙と交換することは可能ですが、現金での払い戻しはできないため税務署で手続きを行ってください。
まとめ:無駄なコストと税務リスクをゼロにする現場の判断基準
領収書における収入印紙のルールは、「5万円以上は一律貼付」という単純なものではありません。消費税の記載方法による非課税判定、クレジットカード取引の適用、そして電子受領による完全非課税化など、実務で使える合理的なコスト削減手法が確立されています。
一方で、現金受領における貼り忘れや消印漏れは、最大3倍という重い過怠税リスクを伴います。自社の取引形態に合わせ、まずは「税抜金額の明記」と「キャッシュレス・電子発行への段階的移行」を進めることが、経理のコンプライアンス強化とコスト削減を両立する最短ルートです。 (出典: 領収 書 収入 印紙(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。