公認会計士と税理士の違いを徹底比較!年収や難易度と独占業務の真相
数字を扱う最高峰の国家資格として並び称される公認会計士と税理士。どちらも企業の財務に関わる専門職でありながら、その実態は「求められる思考回路」「対峙するクライアント」「築くキャリアの到達点」に至るまで根本的に異なります。ネット上では「どちらが上か」「ダブルライセンスは有利か」といった議論が絶えませんが、実態を正確に把握しないまま挑戦し、数千時間の勉強を費やした末にミスマッチに苦しむ受験生も少なくありません。
2026年を迎え、生成AIによる仕訳作業の自動化や監査サンプリングの高度化、さらにはインボイス制度や電子帳簿保存法定着後の実務変化など、会計・税務業界は劇的な転換期を迎えています。本稿では、大手監査法人や税理士法人の現場リサーチ、各種公的統計、現役実務家の証言をもとに、公認会計士と税理士の決定的な違いを多角的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:独占業務の本質が異なり、公認会計士は大企業を対象とする「財務諸表監査」、税理士は中小企業や個人を支援する「税務代理・税務書類作成」が主戦場である。
- 要点2:試験の性質は「一括合格を目指す超集中型(会計士)」と「科目合格を積み上げる長期分散型(税理士)」に大別され、働きながら目指すか専念できるかで適性が分かれる。
- 要点3:平均年収は組織勤務の会計士が先行しやすい一方、税理士は独立開業によるストック型ビジネスで青天井の収益を狙えるなど、目指す生涯キャリア設計に根本的な違いがある。
【独占業務の真相】公認会計士と税理士の違いとは?業務・年収・難易度を徹底比較
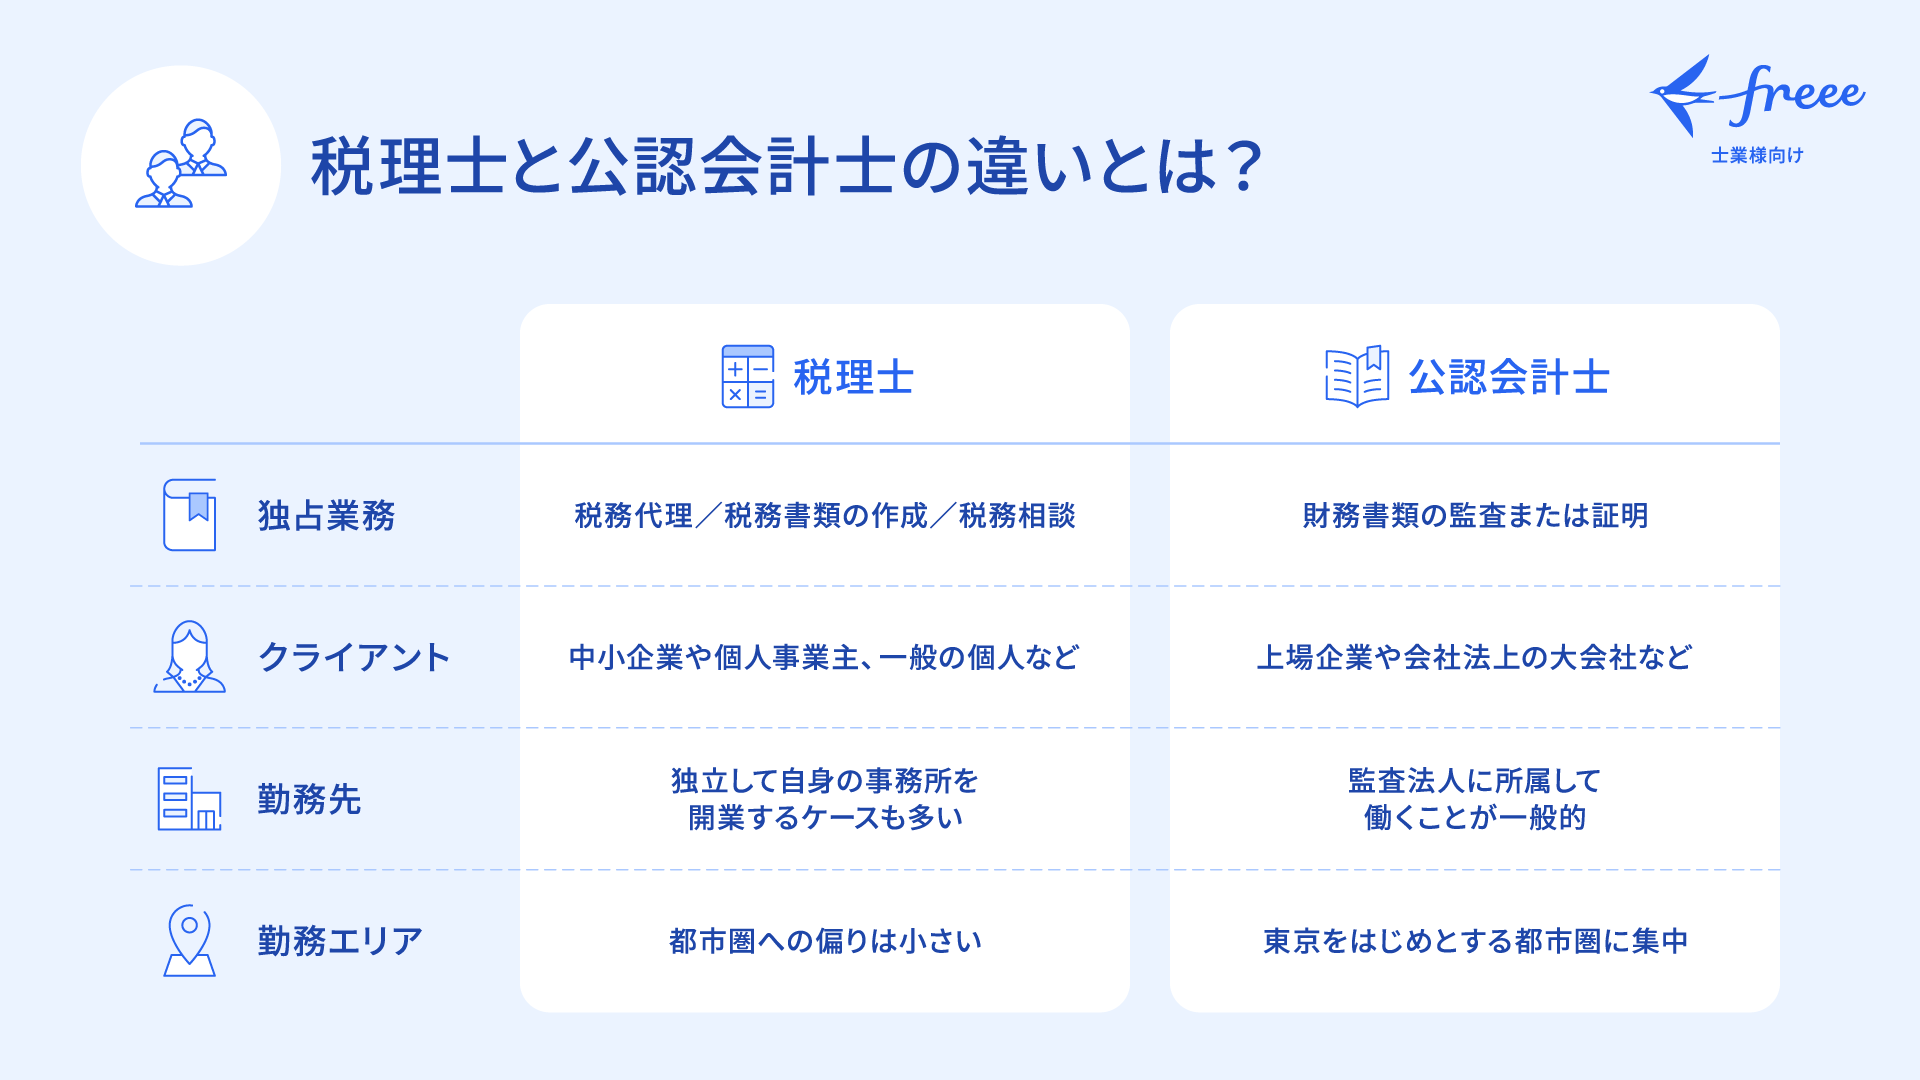
「公認会計士と税理士の違いとは何か」という問いに対する最も根本的な答えは、法律によって定められた独占業務の違いにあります。公認会計士法第2条で規定される「財務書類の監査証明」は公認会計士だけの固有領域であり、税理士法第2条に定める「税務代理」「税務書類の作成」「税務相談」は税理士固有の領域です。この2つの法律が想定している社会的使命とクライアント層は大きく乖離しています。
公認会計士の主たる役割は、上場企業などが作成した財務諸表が公正妥当な会計基準に則っているかを外部の独立した第三者として検証し、投資家や金融機関を守る「市場の番人」となることです。一方、税理士の役割は、納税義務者である中小企業や個人事業主の側に寄り添い、適正な納税をサポートする「納税者のパートナー」です。監査における公認会計士は時にクライアントに対して厳しい指摘を下す立場をとりますが、税理士は経営者と二人三脚で節税や資金繰りを模索する伴走者となります。
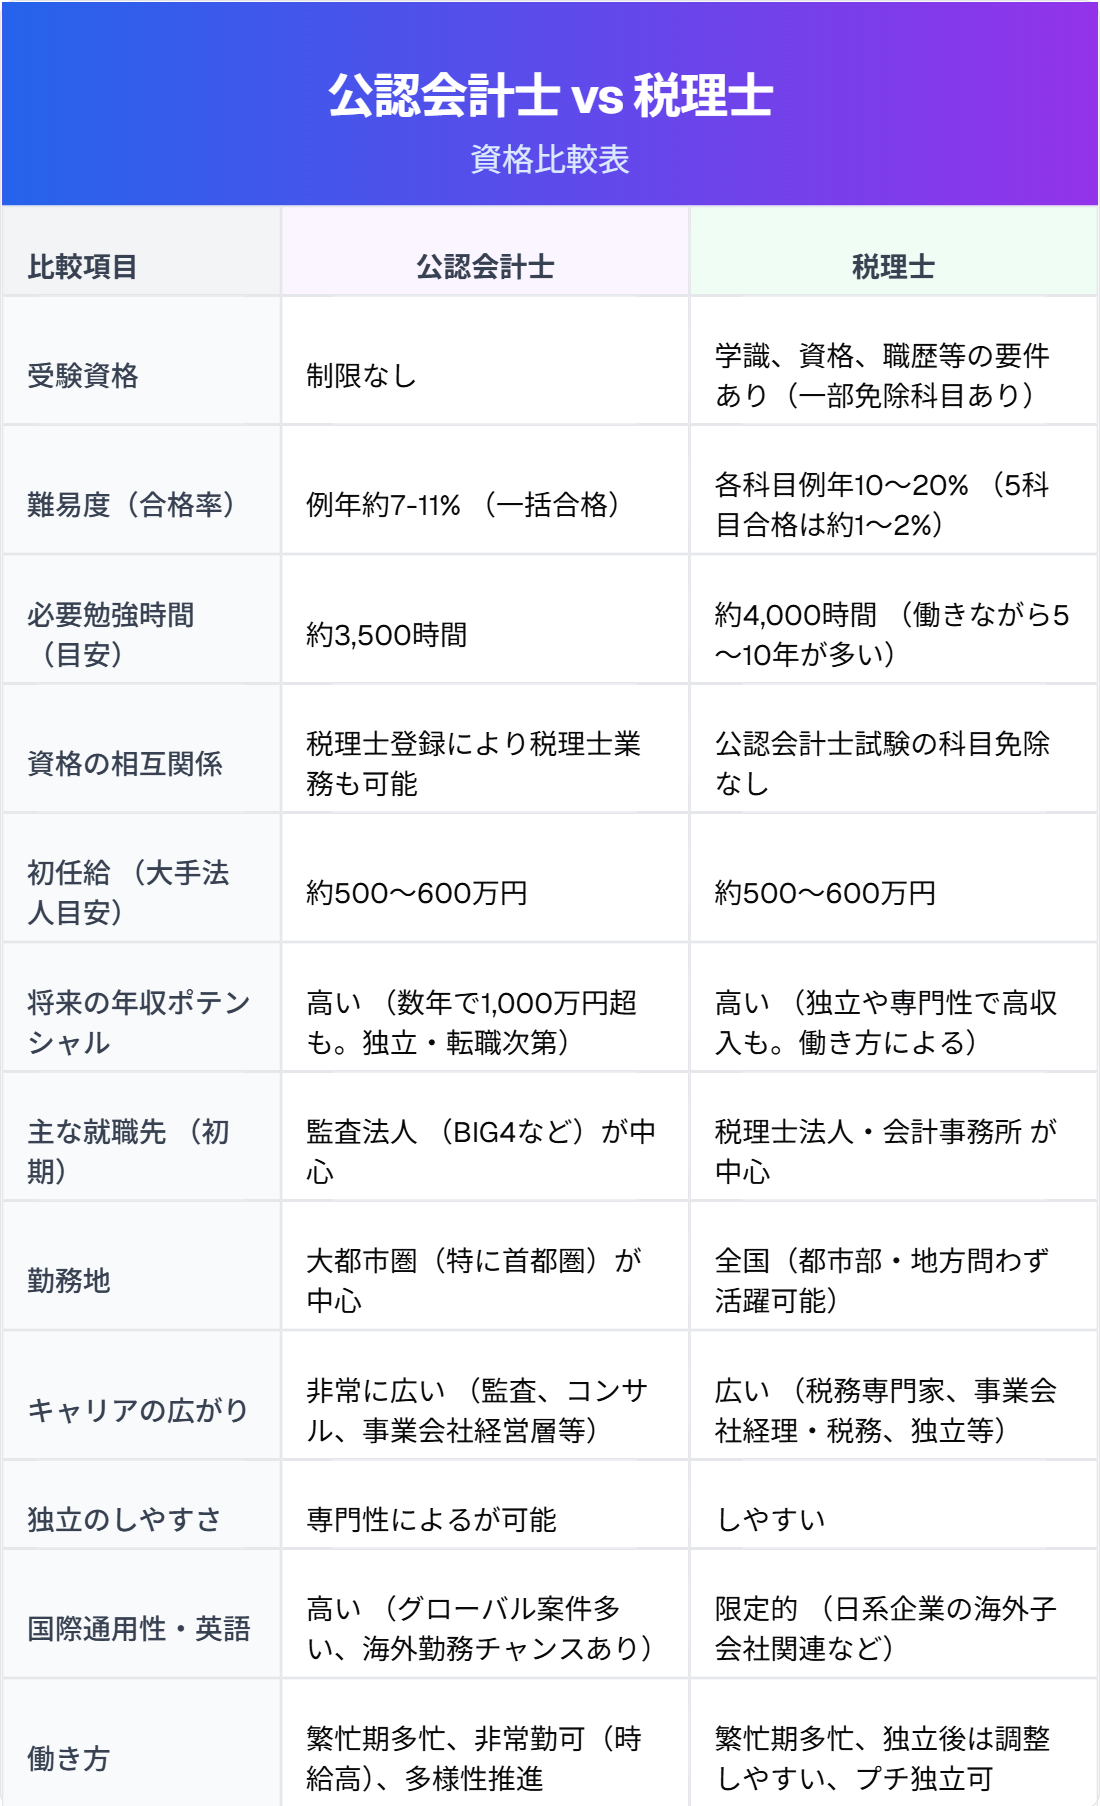
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 主たる独占業務 | 公認会計士:監査証明業務 税理士:税務代理・申告書作成・税務相談 | 公認会計士法第2条 / 税理士法第2条 | 監査は資本市場の保護、税務は国民の納税義務履行支援と目的が明確に分かれる。 |
| 主な顧客層 | 公認会計士:上場企業・大企業・IPO準備企業 税理士:中小企業・個人事業主・富裕層 | 大企業(約1万社)対 中小企業(約350万社) | 公認会計士は組織対組織、税理士は経営者との個人対個人の深い信頼関係が軸。 |
| 目安勉強時間 | 公認会計士:3,000〜4,500時間(短期間集中) 税理士:3,000〜5,000時間超(複数年蓄積) | 大手予備校各社公表ガイダンス基準 | 総時間は同水準だが、2〜3年の専念型(会計士)か4〜7年の働きながら型(税理士)かで異なる。 |
| 合格率・難易度 | 公認会計士:約7〜10%(総受験者比) 税理士:各科目12〜20%(5科目到達率は約2〜3%) | 金融庁公認会計士・監査審査会 / 国税庁統計 | 全体難易度は国内最難関クラス。会計士は総合知、税理士は各税法の徹底した深掘りが問われる。 |
| 平均年収水準 | 公認会計士:約950万〜1,200万円(大手監査法人) 税理士:約700万〜1,000万円(独立時は青天井) | 厚生労働省「賃金構造基本統計調査」等分析 | 若手・勤務時代のベースは会計士が高い。税理士は独立開業後のクライアント数で格差大。 |
| 受験資格要件 | 公認会計士:年齢・学歴制限なし(完全撤廃) 税理士:会計科目は制限なし、税法科目は要件あり | 税理士法改正による受験資格要件の緩和適用 | 会計士は大学生の在学中合格者が増加傾向。税理士も会計科目の門戸が開放され若年化が進む。 |
【難易度と勉強時間】合格ルートの構造差と受験資格のハードルを解剖
資格取得を目指す上で最初の大きな壁となるのが、公認会計士と税理士の難易度の違いです。どちらも国家資格の最高峰群に属しますが、試験制度の構造が異なるため、求められる学習スタイルは大きく異なります。
公認会計士試験は、マークシート式の「短答式試験」と記述式の「論文式試験」で構成されています。短答式で財務会計論、管理会計論、監査論、企業法の4科目を一度に突破し、同年の論文式で租税法や選択科目を加えた全科目を総合的に競い合います。部分合格の免除制度はあるものの、基本的には「全科目を同時に高い完成度へ仕上げる短期集中力」が合否を左右します。公認会計士の勉強時間は一般に3,000〜4,500時間とされ、大学在学中や既卒後に1日8〜10時間を費やして2〜3年で一気に突破する受験生が多数派を占めます。
対照的に税理士試験は「科目合格制」を採用しています。簿記論、財務諸表論の会計2科目に加え、所得税法、法人税法、相続税法、消費税法などの税法科目から3科目、計5科目に合格した時点で最終合格となります。一度合格した科目は生涯有効であるため、「今年は簿記論と財務諸表論、来年は法人税法」というように、1年ごとに1〜2科目ずつ狙う戦略が一般的です。税理士の勉強時間は5科目累計で3,000〜5,000時間超に達し、仕事と両立しながら5年〜8年がかりで最終到達するケースが珍しくありません。
また、公認会計士と税理士の受験資格にも留意が必要です。公認会計士試験には学歴・国籍・年齢の制限が一切なく、誰でも挑戦可能です。一方、税理士試験は法改正により会計科目(簿記論・財務諸表論)の受験資格が撤廃されたものの、税法科目を受験する際には学術的要件(大学等での社会科学履修)、資格的要件(日商簿記1級合格など)、職歴的要件(実務経験)のいずれかを満たす必要があります。
【年収比較とキャリアの現実】監査法人勤務の実態から税理士の独立開業年収まで
生涯賃金や収入の安定性を測る上で、公認会計士と税理士の年収比較は見逃せないテーマです。両者の年収カーブには、組織勤務前提か独立開業前提かによる極めて明快な格差が存在します。
公認会計士の場合、合格者の大半はPwC、デロイト、EY、KPMGなどの大手監査法人(Big4)へ就職します。初任給の引き上げが進む直近の報酬水準では、公認会計士が監査法人で積む実務経験のスタート時点から年収550万〜650万円前後が提示され、入社5年前後でシニアアソシエイトへ昇格すると800万〜950万円に到達します。30代前半でマネージャー職に就けば年収1,000万〜1,200万円が視野に入り、パートナーに就任すれば2,000万〜3,000万円を超える高報酬を得る構造が確立されています。
一方、税理士のキャリアは中小規模の会計事務所や税理士法人での勤務からスタートすることが多く、下積み時代の年収は350万〜550万円程度に留まることも珍しくありません。しかし、税理士の真骨頂は「独立開業」にあります。税理士として独立開業した際の年収は、個人の営業力と人脈次第で極めて大きな振れ幅を持ちます。記帳代行や月次巡回監査などの顧問料収入は解約率が低いストック型ビジネスであり、法人顧問先を30〜50社確保できれば年収1,500万円を超え、事務所を組織化して所長として君臨すれば年収3,000万〜5,000万円以上に跳ね上がるケースも存在します。
企業の顧問契約の形態にも大きな差異があります。税理士と会計士における顧問契約の違いとして、税理士は日々の仕訳チェック、月次試算表の作成、期末の税務申告まで「手と足を動かして経営者を支える」実務作業が中心です。それに対して公認会計士が提供する顧問・コンサルティング業務は、IPO準備支援、内部統制構築、M&A時のデューデリジェンスなど、プロジェクト単位の高単価なスポット契約や経営企画寄りのアドバイザリーが主流を占めます。
噂の真偽を検証|「公認会計士と税理士はどっちが上?」序列論の誤解を暴く
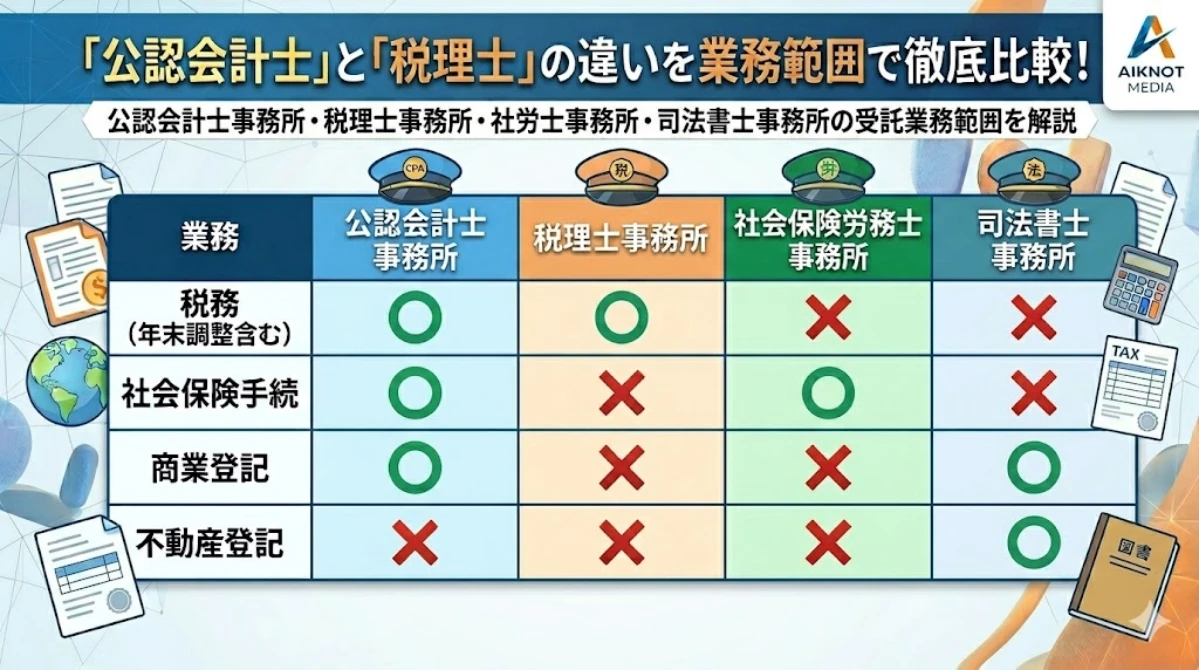
受験コミュニティやSNSで定期的に過熱するのが、「公認会計士と税理士はどっちが上か」という不毛なヒエラルキー論争です。この言説が生まれる背景には、公認会計士法に基づく税理士登録制度の存在があります。
公認会計士法第16条および税理士法第3条に基づき、公認会計士試験に合格し実務補習所を修了・登録した者は、税理士試験を一切受けることなく税理士試験免除の特例により税理士会へ登録できます。制度上、「会計士資格を持っていれば税理士業務も行える」という片方向の包含関係があるため、「会計士の方が税理士より上位互換である」という短絡的な誤解が流布しやすいのです。
しかし、実務現場の視点から見れば、この優劣論は完全に破綻しています。公認会計士試験で学ぶ租税法は法人税や消費税の基礎的計算が中心であり、税理士実務で極めて重要とされる相続税法、国税徴収法、地方税制、組織再編税制の細微な通達運用などは網羅していません。監査法人で10年間上場企業の監査だけを担当してきた公認会計士が、何の準備もなく独立して中小企業の確定申告や複雑な事業承継税制に対応しようとすれば、深刻な税務ミスを犯すリスクを背負うことになります。
実際に、公認会計士と税理士のダブルライセンスを活用して成功している専門家は、監査法人を退職した後に中堅税理士法人で泥臭い税務実務を2〜3年徹底的に修行するか、税務に強いパートナーと共同経営を行っています。法律上の登録資格があることと、現場で顧客満足を生み出せるスキルセットがあることは全くの別問題です。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手ネット掲示板や知恵袋、実務家の手記や現場インタビューを精査すると、両資格の日常には教科書的な解説では見えてこない過酷さとやりがいが浮き彫りになります。
大手監査法人に勤務する30代男性の公認会計士は、業界誌の匿名座談会で次のようにその過密な日常を語っています。
「監査論や会計基準という厳格なルールの枠組みの中で、経営陣の意図と数字の整合性を突き詰める作業は知的刺激に満ちています。しかし、繁忙期の4〜5月は連日の深夜残業とプレッシャーで神経が擦り切れます。顧客である企業経理部からは『監査費用を払っているのに口うるさく資料提出を求めてくる敵』のように扱われることもあり、感謝の言葉を直接浴びる機会は限られます」
対照的に、地方都市で税理士事務所を開業している40代女性税理士は、SNSや著書で顧客との心理的距離の近さを強調しています。
「毎月の巡回監査で社長と机を並べ、試算表を見ながら『今月は設備投資をどうするか』『息子の代への承継をどう進めるか』を話し合います。資金繰りが苦しい時にリスケジュールを銀行に掛け合って乗り切った際、社長から『先生がいなかったら会社を畳むしかなかった、本当にありがとう』と涙ながらに握手された瞬間は、税理士冥利に尽きます。ただ、個人の税務相談では親族間の生々しい遺産争いに巻き込まれ、心理的な負荷が大きいのも事実です」
公認会計士は大企業という巨大なシステムの一翼を担い、論理とエビデンスで数字を検証する冷徹な知性が求められます。一方の税理士は、中小企業経営者の孤独や苦悩に寄り添い、感情の機微を察しながら伴走する人間臭いコミュニケーション能力が生命線となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
キャリア形成におけるミスマッチを防ぐためには、自身の性格、現在の環境、将来どのような生活を送りたいかという「人生の優先順位」に照らし合わせて資格を選択しなければなりません。家族社会学や組織心理学の観点を交え、双方が向いている人と慎重になるべき人の基準を整理します。
公認会計士を目指すべき人
- 20代前半〜半ばで、2〜3年の勉強時間を確保できる環境にある人:フルタイムの受験勉強に専念できる環境があるなら、一括突破できる会計士が最短で高い社会的信用と高年収を獲得できます。
- 大企業のダイナミズムやグローバル基準に触れたい人:Big4などの大組織で数千億円規模のファイナンス、M&A、海外子会社監査などに携わりたい知的好奇心の強いタイプに向いています。
- 論理的思考とルール遵守を好む人:緻密な整合性チェックや制度設計に面白さを見出せる客観主義者には最適な職域です。
税理士を目指すべき人
- 30代以上や社会人で、働きながら段階的にキャリアを変えたい人:1年1科目ずつ合格を積み上げられるため、生活基盤を維持しながら資格取得を目指す現実的なルートが描けます。
- 将来的には地元や地域密着で独立開業したい人:巨大な初期投資を必要とせず、看板一つで開業して地域の中小企業や個人資産家を支えたい独立志向の強いタイプに適しています。
- 高い共感力と心理的バウンダリー(境界線)を両立できる人:経営者の悩みに親身に耳を傾けつつも、過度な同調や依存に陥らず、専門家として健全な境界線を保てる精神的成熟度を持つ人に向いています。
挑戦に慎重になるべき人
「どちらでもいいから知名度があって稼げそうな資格がほしい」という漠然とした動機で挑むのは危険です。会計士は合格しても監査法人での激務やチームプレイに耐えられずドロップアウトするケースがあり、税理士は試験の長期化によって10年以上科目合格に縛られ、プライベートやキャリア形成を大きく損なう「税理士試験シンドローム」に陥るリスクがあります。
2026年最新の業界動向|AI台頭と制度変化がもたらす未来予測
2026年最新の会計士・税理士動向において、最も大きな地殻変動を起こしているのが生成AIの業務統合とコンサルティングシフトです。
これまで若手公認会計士の登竜門とされていた伝票突合や監査調書の下書き作成、サンプリング抽出の大部分は、監査専用AIプラットフォームによって自動化が進んでいます。日本公認会計士協会(JICPA)の提言にもある通り、監査法人側は単なる数字の監査に留まらず、企業のサステナビリティ開示や非財務情報(ESGデータ)の保証、サイバーセキュリティリスクの評価といった非伝統的領域への進出を急速に加速させています。これにより、会計基準の丸暗記ではなく、企業の事業リスクを多面的に洞察するコンサルティング能力が問われる時代に入りました。
税理士業界においても、インボイス制度や改正電帳法の定着に伴い、中小企業のクラウド会計への完全移行が一段落しました。記帳代行という作業そのものの単価はAIツールの普及により下落圧力を受けています。その結果、2026年現在の勝ち組税理士は「過去の数字を入力する代行者」から「未来の数字を創り出す財務参謀」へとポジショニングを移しています。深刻化する経営者の高齢化に伴う事業承継支援、M&Aアドバイザリー、富裕層の国際分散投資を見据えたクロスボーダー相続対策など、高度な専門性と人間関係の信頼を前提とした高付加価値業務に特化できるかどうかが、事務所の存亡を分ける分岐点となっています。
【公認会計士と税理士の違い】に関するよくある質問(FAQ)
Q1:公認会計士に合格すれば、無条件で税理士業務を行っても問題ありませんか?
A1:試験は免除されますが、無条件で業務を行えるわけではありません。公認会計士が税理士業務を行うには、税理士会への登録手続き(税理士法第3条に基づく登録)を完了させる必要があります。また、税務の実務(申告書の作成ルールや中小企業特有の税務慣行)は監査実務とは大きく異なるため、登録前に税理士法人で実務経験を積むか、専門書や研修で税務実務を徹底的に補完することが不可欠です。
Q2:社会人が働きながら目指す場合、現実的なのはどちらの資格ですか?
A2:科目合格制度がある税理士試験の方が、働きながら目指すルートとしては圧倒的に現実的です。公認会計士試験は全科目を同時進行で仕上げる必要があるため、専念生が極めて有利な構造になっています。一方、税理士は「1年で簿記論」「次の年で法人税法」というように、仕事の繁忙度に合わせて学習ボリュームを調整できるため、社会人の合格者が多数を占めています。
Q3:AIが進化したら、公認会計士と税理士のどちらがより生き残りにくいですか?
A3:どちらか一方だけが消えるということはありません。ただし「単純な作業しかできない実務家」はどちらであっても淘汰されます。会計士における単純な数値検証作業や、税理士における単純な記帳代行・確定申告書作成はAIに代替されます。企業の非財務情報や不正リスクを総合的に見抜く公認会計士、経営者の感情や家庭の事情を汲み取ってオーダーメイドの承継プランを提案する税理士は、今後も代替不可能な専門職として高い需要を維持します。
まとめ:今後の動向と失敗しないための判断基準
公認会計士と税理士は、どちらかが一方より優れているという関係ではなく、担うべき社会的機能と提供する提供価値が全く異なる別のプロフェッショナルです。
大企業の資本市場を支えるダイナミックな監査業務に身を投じ、組織の中でスケールの大きなキャリアを築きたいのであれば公認会計士が最適な選択肢となります。他方、中小企業の経営者や地域社会の個人に寄り添い、深い信頼関係を築きながら自らの看板で自立したビジネスを展開したいのであれば、税理士こそが生涯を賭けるに値する資格です。
2026年以降のビジネス環境において確かなポジションを確立するためには、単なる資格のブランド力や目先の年収に惑わされず、自身のパーソナリティと目指す働き方に真に合致したルートを選択することが何よりも重要です。 (出典: 公認 会計士 と 税理士 の 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。