源泉徴収税額とは?払いすぎた所得税が戻る条件と還付手続きの全貌
毎月の給与明細を開くたび、総支給額から差し引かれている数千円から数万円の控除項目にため息を漏らす人は多い。その中でも特に大きな割合を占める「源泉徴収税額」について、「国に取られっぱなしで終わるのか」「本当にお金は戻ってくるのか」という切実な疑問が絶えず渦巻いている。実のところ、給与天引きされている税金は確定した金額ではなく、あくまで仮の試算に基づいた“前払い”に過ぎない。
2026年現在の税制環境においても、この仕組みを正しく把握していない層が、受け取るべき還付金をみすみす手放している実態が税務現場の取材から浮かび上がっている。本来手元に残るはずの労働対価を1円たりとも無駄にしないために、払いすぎた所得税を取り戻すメカニズムと具体的な脱出ルートを徹底解剖する。
📌 【この記事の重要ポイントまとめ】
- 要点1:源泉徴収税額は所得税の「概算前払い」であり、年末調整や確定申告による精算で払いすぎた分は全額が手元へ戻ってくる。
- 要点2:中途退職後の未就職者や年収103万円以下のアルバイト、各種控除の申請漏れがある層は、自ら申告しない限り税金は戻らない。
- 要点3:源泉徴収票の「控除額」と「源泉徴収税額」の相関を把握し、正しい還付申告を行えば数万〜数十万円単位の手取り回復が可能になる。
【徹底解剖】給与から引かれる源泉徴収税額とは?お金が戻ってくる基本構造
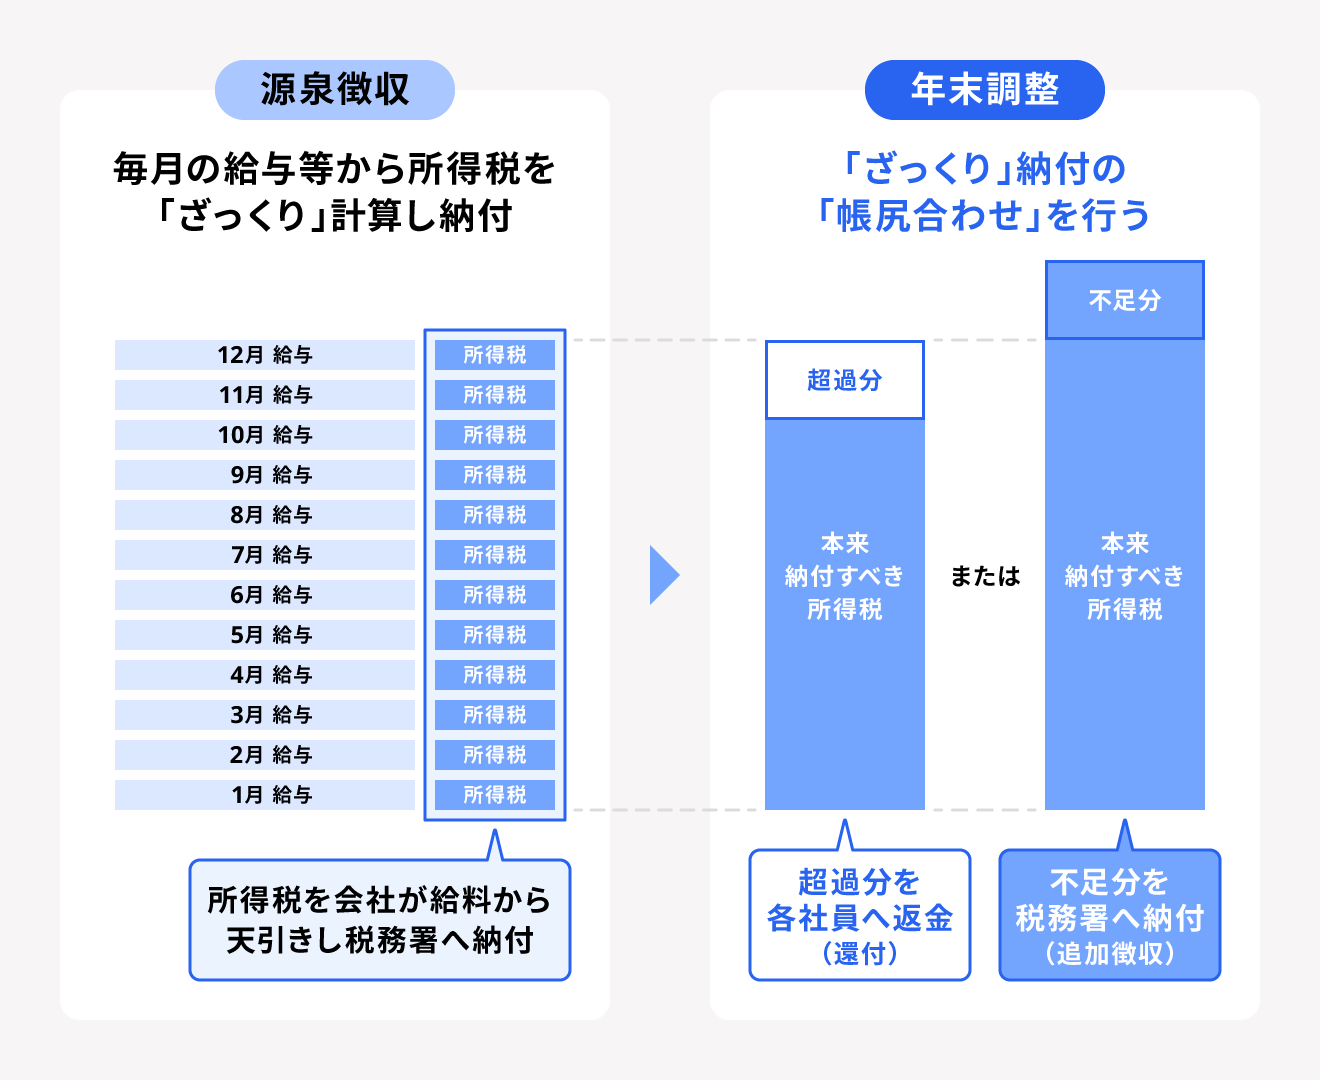
給与明細に並ぶ数々の控除項目のうち、所得税として天引きされているのが源泉徴収税額だ。多くの勤労者が「決定された納税額」と錯覚しがちだが、本質はまったく異なる。源泉徴収税額還付金の仕組みを理解する第一歩は、国税庁が定めたルールによって会社が「あらかじめ多めの所得税を天引きして国へ納めている」という実態を知る点にある。
給与計算の現場では、国税庁の「源泉徴収税額表」を基準に計算が行われている。この源泉徴収税額計算方法は、その月の社会保険料控除後の給与額と扶養親族等の数をもとに機械的に算出される。年間を通じて賞与の増減や突発的な出費、私生活の環境変化が反映されるわけではないため、毎月の徴収額は年間総所得から算出される本来の税額より高めに設定されるケースが通例だ。
ここで混同されやすいのが住民税と源泉徴収税額の違いである。住民税は「前年の確定した所得」に対して課税され、翌年6月から翌々年5月にかけて後払いで分割徴収される性質を持つ。これに対して源泉徴収税額(所得税)は、「今年得られるであろう見込み所得」に対してリアルタイムで前払いしていくシステムだ。この前払いした概算金額と、1年間(1月1日〜12月31日)の全収入が確定した段階で計算する「本来納めるべき正規の税額」との間に生じた差額こそが、後から戻ってくる還付金の正体である。
払いすぎた税金を取り戻す決定的な条件|年末調整と確定申告の分岐点
前払いした税金は、自動的に銀行口座へ振り込まれるわけではない。国や税務署が能動的に「税金を取りすぎたので返金します」と通知してくれる親切なシステムは存在せず、すべては納税者側の申請にかかっている。手元にお金を取り戻せる決定的な条件は、大きく分けて勤務先の「年末調整」で完結するパターンと、自ら税務署へ行う「確定申告」の2つに分岐する。
まず、会社員が最も恩恵を受けやすいのが11月〜12月にかけて実施される年末調整だ。生命保険料や地震保険料の支払証明書を提出し、配偶者控除や扶養控除の変更を申告することで、年間の課税所得が圧縮され、払いすぎた所得税が12月や翌年1月の給与に上乗せされて還付される。
一方で、自ら動かなければ確実に損をするのが中途退職源泉徴収還付申告の対象者だ。年間の途中で会社を辞め、12月31日時点で再就職していない場合、勤務先での年末調整を受けられない。退職した月までの給料からは「1年間同じペースで給与をもらい続ける前提」で高い税率の源泉徴収が行われているため、年の途中で収入が途絶えた人はほぼ100%の確率で税金を払いすぎている。この払いすぎた所得税返還手続きは、翌年2月以降に自ら確定申告を行うことで初めて還付金として口座に振り込まれる。
学生や主婦層に多いアルバイト源泉徴収税額戻ってくる条件も見逃せない。年間の給与収入が103万円以下であれば、基礎控除と給与所得控除によって課税所得はゼロになり、所得税そのものが発生しない。それにもかかわらず、単発バイトや月収が8万8,000円を超えた月に源泉徴収されていた場合、確定申告を行えば徴収された全額が手元へ戻ってくる。
【客観データ比較】還付金の目安と戻る時期一覧|いくら戻る計算とスケジュール
実際にいくら手元に戻り、どのタイミングで口座に着金するのか。具体的なライフステージや控除内容ごとの年末調整戻ってくる金額目安およびスケジュールをデータで比較検証する。
| 対象区分・申告パターン | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 会社員の年末調整 (保険料控除・住宅ローン1年目以降) | 控除枠最大12万円適用時 還付規模:1万〜5万円前後 住宅ローン控除時:10万〜20万円超 | 12月または翌年1月の給与支給日 | 提出書類の不備がない限り最も確実かつスピーディーに回収可能。手続き漏れは致命傷。 |
| 年の途中で退職した未就労者 (中途退職・休職者) | 年収300万円想定(6月退職) 還付規模:3万〜8万円前後 | 確定申告後:約3週間〜1.5ヶ月 | 申告しなければ国庫に眠ったままになる。無職期間中の生活防衛資金として極めて重要。 |
| 年収103万円以下のバイト (学生・副業単発ワーカー) | 源泉徴収累計額 還付規模:5,000円〜3万円前後 | 確定申告後:約2〜3週間(e-Tax利用時) | 少額と侮るなかれ。天引きされた税金が「全額」戻るため手取り押し上げ効果は絶大。 |
| 医療費控除・ふるさと納税 (自ら確定申告を行う層) | 年間医療費20万円(所得400万) 還付規模:約1万〜2万円(住民税減税別) | 申告完了から3週間前後 | 年末調整では対応不能。翌年の住民税減税と合算して初めて大きな金銭メリットが出る。 |
年末調整還付金いくら戻る計算の基本式は、「すでに支払った源泉徴収税額の合計 − 正しい年税額」だ。正の数値になれば還付となり、万が一マイナスになった場合は不足分を追加徴収される。
また、確定申告を選択した読者が最も気にする確定申告還付金いつもらえるかという入金スピードについては、申告方法によって大きな格差がある。紙の申告書を税務署窓口へ提出した場合は処理に1ヶ月から1ヶ月半を要するが、マイナンバーカードを用いたe-Tax(電子申告)であれば、受付からおよそ2週間から3週間程度で指定口座に着金する。早期の資金回収を望むなら、デジタル申告の一択だ。
【実態検証】利用者の生の声と現場目線で見えたリアル|「戻らない」嘆きの真相
SNSやネット掲示板を調査すると、「年末調整を出したのに1円も戻らなかった」「むしろ手取りが減って数千円引かれた」という怒りや落胆の声が毎年冬になると溢れかえる。現場取材を進めると、こうしたトラブルの背景には明確な源泉徴収税額戻らない理由が存在している。
大手金融機関の元人事担当者は次のように明かす。「『税金が戻らない』と総務窓口に詰め寄ってくる社員の9割は、自身の給与体系と控除の前提を勘違いしています。毎月の給与からきっちり適正額しか引かれていなかったり、残業代や冬のボーナスが想定以上に伸びたことで年間の総所得が引き上がり、毎月の概算前払い分では足りなくなって年末に清算徴収されるケースが典型例です」。
さらに知恵袋などのQ&Aコミュニティで多発しているのが、「給与明細の源泉徴収税額が最初から『0円』だった」という初歩的な盲点だ。月収8万8,000円未満(扶養親族等の数が0人の場合)のシフト制アルバイトなどでは、毎月の所得税が天引きされていない。前払いした税金が1円も存在しない以上、確定申告をいくら熱心に行っても戻ってくるお金は当然ゼロである。還付とは「預けたお金の精算」であり、「国からのボーナス支給」ではないという大前提が抜け落ちているのだ。
一般に知られていない盲点とネットの誤解|医療費控除と源泉徴収票の真実
ネット上で流布するマネー情報の中には、制度の曲解による致命的なミスリードが散見される。その代表格が医療費控除源泉徴収票真相にまつわるトラブルだ。
「会社に医療費の領収書を出せば年末調整で戻ってくる」と信じ込んでいる勤労者が後を絶たないが、これは完全な誤解である。医療費控除や寄附金控除(ふるさと納税でワンストップ特例を使わない場合)、初年度の住宅ローン控除は、会社の年末調整では一切処理できない。必ず個人で確定申告を行わなければ税額控除の適用は受けられない仕組みになっている。
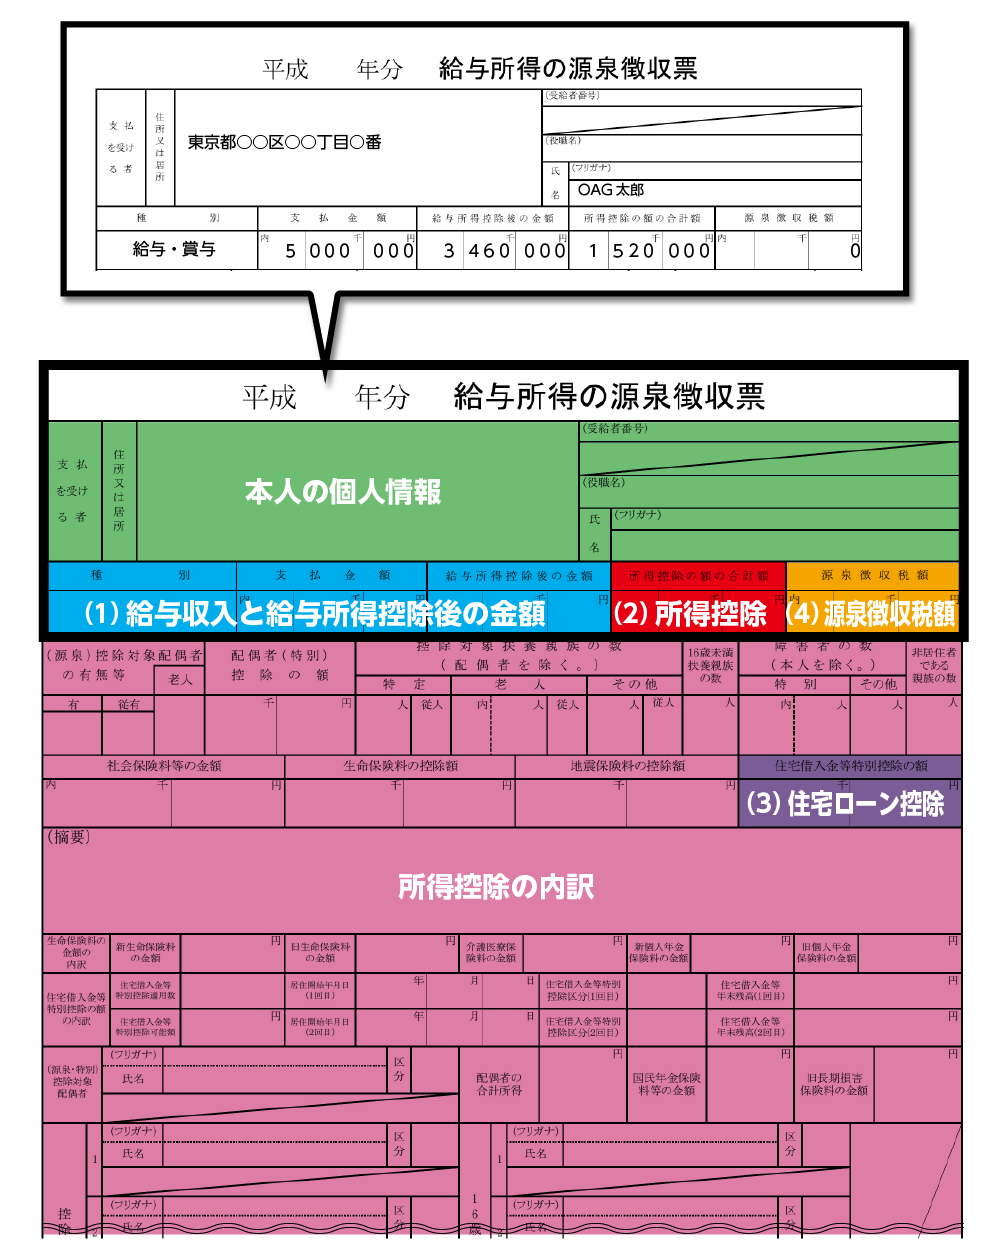
確実な権利行使のために不可欠となるのが、手元に届く源泉徴収票見方控除額の正確なチェックだ。見るべき急所は以下の4箇所に集約される。
1. 支払金額:いわゆる税込みの年収総額。
2. 給与所得控除後の金額:年収から法律で定められた経費(給与所得控除)を差し引いた額。
3. 所得控除の額の合計額:社会保険料控除、基礎控除、配偶者控除、生命保険料控除などの総合計。
4. 源泉徴収税額:最終的に確定し、すでに納付された所得税額。
払いすぎた税金の奪還において何より重要なのは、「所得控除の額の合計額」に自分の申告した控除が漏れなく算入されているか否かだ。ここが正しく膨らむほど課税対象となる所得が押し下げられ、源泉徴収税額が減る。2024年の定額減税以降、激動の税制議論が続く2026年最新所得税控除まとめにおいても、基礎控除の見直し議論や各種所得制限の判定など、個人の控除枠の正確な把握がこれまで以上に資産防衛の死活問題となっている。

【プロの結論】お金の境界線を見極めるマネーリテラシーと自己防衛の判断基準
税務取材と社会分析を長年重ねて見えてくるのは、税金に対する「受け身の姿勢」が招く深刻な経済的損失だ。「会社が全部やってくれているはず」「よく分からないから放置する」という思考停止は、自立した生活者としての防衛ラインを自ら崩壊させているに等しい。
家族社会学の視点から見ても、扶養の枠組みや税金控除の誤認は家庭内の経済的不和を生む温床となってきた。親が「扶養から外れるな」と過剰に子の就労を制限したり、共働き夫婦が配偶者控除の損得勘定を巡って衝突する構造は、税金の算出根拠に対する無知がもたらす共依存的な歪みの一形態といえる。自身の所得と税金がどのような計算式で動いているのか、精神的・経済的な境界線(バウンダリー)を引く知恵が求められている。
自力での還付申告に「挑むべき人」と「焦る必要のない人」の境界線は明瞭だ。
【今すぐ行動を起こすべき人】
・年の途中で退職し、年内に再就職しなかった人(還付の可能性が極めて高い)
・複数のアルバイトや副業を掛け持ちし、各所で源泉徴収されている人
・年間10万円を超える医療費を支払った、または多額のふるさと納税を行った人
・年末調整で生命保険料やiDeCo等の書類を出し忘れた人
【慎重に見極めるべき・慌てなくてよい人】
・単一の勤務先で、すでに年末調整書類を完璧に提出し終えている会社員
・給与明細上の源泉徴収税額が通年で0円だった人
・副業所得が20万円以下で、経費精算しても源泉徴収税額の戻りが発生しない人
還付金は国から恵んでもらう臨時収入ではなく、過剰に差し出していた自己資金の奪還に他ならない。正確な知識という名の防具を身につけることが、不確実な経済社会を生き抜く唯一の武器となる。
【源泉 徴収 税額 と は 戻っ て くる】に関するよくある質問(FAQ)
Q1:源泉徴収票の「源泉徴収税額」欄が0円だった場合、確定申告すればお金は戻ってきますか?
A1:戻ってきません。源泉徴収税額が0円ということは、1年間を通じて所得税を1円も前払いしていなかったことを意味します。納めていない税金の還付を受けることはできないため、確定申告をしても税金の戻りは発生しません。
Q2:過去に手続きを忘れて払いすぎた税金は、いつまで遡って取り戻せますか?
A2:税金を取り戻すための「還付申告」は、該当する年の翌年1月1日から「5年間」遡って手続きが可能です。数年前に中途退職して放置していたり、控除証明書を出し忘れていた場合でも、過去5年以内であれば今から確定申告を行うことで還付金を受け取ることができます。
Q3:年末調整で書類を出し忘れた場合、もう還付金を受け取るチャンスはありませんか?
A3:諦める必要はありません。勤務先の年末調整期限に間に合わなかった場合でも、翌年2月16日から3月15日(※還付申告のみであれば1月から可能)の確定申告期間中に、個人で税務署へ確定申告を行えば、年末調整と同じように払いすぎた所得税の還付を受けることができます。
まとめ:今後の動向と失敗しないための判断基準
給与明細に刻まれる源泉徴収税額は、確定した納税の終着点ではなく、過不足を調整するための出発点に過ぎない。天引きされるがままに放置するか、制度の仕組みを理解して適切に取り戻すかによって、年間数万円から十数万円もの可処分所得の格差が生まれる。
2026年以降もデジタル化の進展により、マイナポータル連携などを通じた還付申告のハードルは劇的に下がり続けている。源泉徴収票を手元に置き、自らの税金が適正に計算されているかを検証するわずか数十分の行動が、確かな手取り防衛につながる。自分自身の稼ぎを守る主権者として、正当な権利を漏れなく行使してほしい。 (出典: 源泉 徴収 税額 と は 戻っ て くる(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。