物上保証人とは?連帯保証人との違いと自宅競売の真相【2026最新】
「息子の住宅ローンのために土地だけ名義を貸してほしい」「親族の事業資金を借りる際、担保提供者になってくれれば返済義務は一切ない」——このような相談を持ちかけられ、「名前を貸して不動産を担保に入れるだけなら大丈夫だろう」と安易に応じてしまうケースが後を絶ちません。これが法律上で定義される「物上保証人(ぶつじょうほしょうにん)」の典型的な入り口です。
不動産市場の価格変動や金利環境の激変を背景に、主債務者の返済停止から突然担保不動産が差し押さえられ、長年暮らしたマイホームを強制退去させられるトラブルが表面化しています。「借金は背負わない」という言葉の裏に隠された法的なカラクリと、連帯保証人との決定的な違い、そして最悪の事態を防ぐための回避策について、弁護士や不動産鑑定の現場実態をもとに詳解します。
📌 【この記事の重要ポイントまとめ】
- 要点1:物上保証人は金銭の返済義務(債務)を直接負わないものの、担保にした不動産の価値を限度に全責任を負う「有限責任」の立場である。
- 要点2:主債務者が破産しても不動産上の担保権(別除権)は消滅せず、市場価格を大幅に下回る競売で自宅を強制売却されるリスクに直結する。
- 要点3:代位弁済しても主債務者に返済能力がなければ求償権は絵に描いた餅となり、安易に債権放棄すれば「みなし贈与税」の追徴課税という二次災害を招く。
物上保証人とは?「借金は背負わない」に潜む恐ろしい罠と実態
物上保証人とは、「他人の借金のために、自己の所有する不動産などの財産を担保(抵当権や質権)として差し出した人」を指します(民法第351条、第372条)。親が子どもの住宅ローンを組む際に実家の土地を担保提供したり、中小企業の社長の親族が会社の運転資金調達のために自己名義のビルを担保に入れたりする行為がこれに該当します。
世間一般では「物上保証人は借金の当事者ではないから安全だ」と誤解されがちです。法解釈において、物上保証人は「債務(返済する義務)」は負いませんが、提供した財産を上限とする「物的責任」を直接負っています。金融機関から「毎月〇万円を返済してください」と督促状が届くことはありませんが、借りた本人(主債務者)が滞納した瞬間、担保に差し出した土地や建物は即座に処分の対象となります。
借金を背負っていないという認識の甘さが油断を生み、ある日突然、裁判所から「担保不動産競売開始決定通知」が届いて初めて事の重大さに気づくという相談が現場では頻発しています。借金を直接返済する必要がないからこそ、主債務者の返済状況が把握できず、手遅れになるまで破綻の足音に気づけない点にこそ、物上保証人制度の最大の罠が存在します。
物上保証人と連帯保証人の違い【徹底比較データ】
融資の現場で頻繁に対比される「連帯保証人」と「物上保証人」ですが、両者が負うリスクの質と法的拘束力は根本から異なります。債権回収の実務データおよび法的根拠を整理した比較は以下の通りです。
| 項目 | 物上保証人 | 連帯保証人 | 編集部の分析・実務評価 |
|---|---|---|---|
| 責任の範囲 | 有限責任(担保物件の価値限度) | 無限責任(全個人財産が対象) | 物上保証人は物件を失えばそれ以上の請求はないが、失う資産の生活価値が極めて高い。 |
| 直接の金銭返済義務 | なし(債務者ではない) | あり(主債務者と同等の義務) | 連帯保証人は主債務者の滞納直後から自費で月々の分割返済を迫られる。 |
| 信用情報機関への登録 | 原則なし(個人信用情報は無傷) | あり(ブラックリスト登録の対象) | 物上保証人は競売になってもCICやJICCに事故情報が直接載らないのが制度上の特徴。 |
| 財産差し押さえの対象 | 提供した担保物件のみ | 給与、預貯金、自家用車、自宅など全財産 | 物上保証人は固有の給与口座や別の個人資産まで強制執行される法的な恐れはない。 |
| 主債務者への求償権 | 物件喪失時・代位弁済時に発生 | 肩代わり返済した額に応じて発生 | 権利自体は発生するものの、主債務者の破綻時は回収不能に陥るケースが9割超。 |
連帯保証人が「身ぐるみを剥がされるリスク」を負うのに対し、物上保証人は「差し出した手足を切り落とされるリスク」を負うと言えます。金銭返済義務がないからといって安全なわけではなく、担保に入れた不動産が自己の生活拠点であった場合、強制退去を余儀なくされる実態は何ら変わりません。
【実態検証】競売リスクとネットの悲痛な声に見る過酷な現場
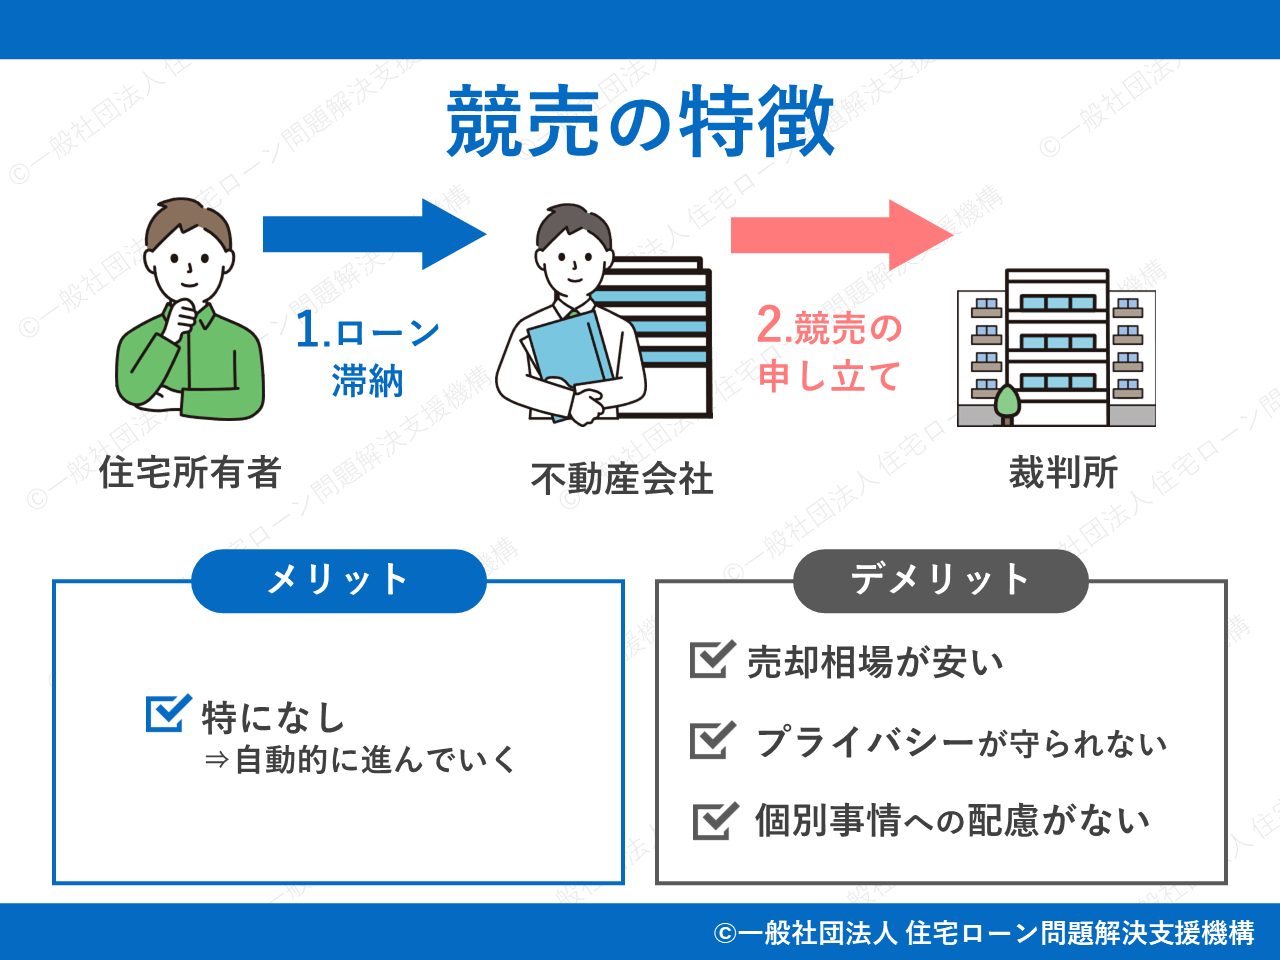
主債務者が住宅ローンや事業資金の返済を3か月から6か月程度滞納すると、金融機関は「期限の利益の喪失」を宣言し、保証会社へ代位弁済を要求します。その後、債権を握った保証会社やサービサー(債権回収会社)は、直ちに裁判所へ担保不動産競売の申し立てを行います。
ネット上の掲示板やSNS、知恵袋などの法律相談コーナーには、物上保証人にまつわる切実な叫びが溢れています。
「長男の家を建てるため、実家の敷地を担保に差し出した。息子が離婚し失業した途端、実家に競売の現況調査で執行官が土足で上がり込んできた」
「兄の会社のために土地を担保にしたが、倒産した。連帯保証人ではないから大丈夫と言われていたのに、来月立ち退きを命じられている。80歳を過ぎて住む場所を失う恐怖で夜も眠れない」
競売市場における不動産落札価格は、通常の一般流通相場に比べておよそ60%から70%前後の安値に買い叩かれる傾向が顕著です。その結果、物件を丸ごと失ったにもかかわらず、主債務者の残債が数千万円単位で残存する事態が生じます。
物上保証人は残った借金を支払う義務はありませんが、住む家を失った精神的ショックと、身内に対する不信感から家庭崩壊に至る事例が裁判記録からも確認されています。競売公告に自宅の写真や間取り、住所が公に晒される精神的苦痛は、計り知れないものがあります。

主債務者破産時の物上保証人の現在と求償権の虚像
主債務者が経済的に立ち行かなくなり、自己破産を選択した場合、物上保証人にはどのような事態が降りかかるのでしょうか。民法および破産法の実務において、主債務者の破産免責と担保権の効力は完全に切り離されています。
破産法において、担保権は「別除権(べつじょけん)」として扱われます(破産法第65条)。主債務者が破産手続きを行い、裁判所から免責許可決定を得て借金を法的に帳消しにされたとしても、物上保証人の不動産に設定された抵当権はビタ一文消滅しません。債権者は免責された主債務者を追及できない代わりに、物上保証人の不動産を躊躇なく競売にかけ、換価回収を完了させます。
不動産を失った物上保証人には、主債務者に対して「不動産の価値相当額を返せ」と請求できる「求償権(民法第351条、第372条で準用する第500条など)」が発生します。自己の資力で残債を一括弁済して競売を回避した場合も同様です。しかし、主債務者がすでに破産している場合、その求償権は破産債権として扱われ、主債務者の免責によって効力を失います。すなわち、一度失った自宅や土地の金銭的価値は1円も取り戻せないのが法律の非情な現実です。
住宅ローンと事業承継に潜む罠|根抵当権とみなし贈与税のリスク
物上保証人が最も頻繁に利用されるのが、住宅ローンと親族企業の事業資金調達です。この2つの領域には、法律実務家が警鐘を鳴らす特有の巨大リスクが埋め込まれています。
1つ目は、親名義の土地の上に子どもが住宅ローンを組んでマイホームを建てる「敷地内同居」パターンです。金融機関は土地と建物の双方に抵当権を設定することを融資の必須条件とします。万が一、子どもの失業、病気、あるいは離婚によって返済が滞った場合、親自身の居住地である土地ごと競売にかけられます。子ども世代の人生設計の狂いが、即座に高齢の親世代の老後破綻に直結する構造です。
2つ目は、事業資金の借り入れで設定される「根抵当権(ねていとうけん)」です。通常の抵当権は特定の借入金が完済されれば消滅しますが、根抵当権は設定された「極度額」の枠内であれば、何度借入と返済を繰り返しても担保としての効力が維持され続けます。親族が「最初の融資は完済したから安心だ」と思い込んでいても、経営者が追加融資を引き出していれば、物上保証人の責任は底なしに継続します。
さらに見落とされがちなのが、税務上の「みなし贈与税リスク」です。主債務者の破綻を防ぐため、物上保証人である親が代わりにローン残債を数百万円〜数千万円弁済したとします。この際、親が子に対して求償権を行使して返還を求めない、あるいは「返さなくていい」と債務免除を行った場合、国税庁から「親から子への資金贈与(相続税法第8条・第9条)」と認定され、高額な贈与税が子に追徴課税される恐れがあります。善意で肩代わりした結果、親族間に多額の税負担が襲いかかる事例が後を絶ちません。
物上保証人を外れる方法と理由|相続放棄と抵当権の法的関係
一度引き受けた物上保証人の地位から、後から一方的に離脱することはできるのでしょうか。金融法務の鉄則として、債権者(銀行など)の書面による承諾がない限り、物上保証人を単独の意思で外れることは法的に不可能です。
物上保証人を外れるための現実的な選択肢は、極めて限定されています。
- 同等以上の価値を持つ代替担保の提供:別の土地や預金担保を差し出し、金融機関の担保割れを防ぐ。
- 主債務者による残債の一括繰り上げ返済:借入残高をすべてゼロにして抵当権を抹消する。
- 他行への借り換え:別の金融機関で、物上保証人を不要とする融資条件で借り直す。
銀行側が保証人の解除を頑なに拒む理由は明白です。担保物件を失えば融資債権の保全水準が急落し、自己査定上の不良債権リスクが高まるためです。主債務者の返済実績が長年良好で、物件価値が融資残高を大幅に上回っているような特殊な好条件が揃わない限り、交渉のテーブルに着くことすら困難です。
また、物上保証人が高齢で死亡した場合、担保提供された不動産とその「物的責任」は相続人に引き継がれます。借金そのものではないため、相続人が負債として把握しにくく、後から抵当権付き不動産を相続して競売通知に驚くケースも見られます。相続放棄(民法第915条)を行えば物上保証人の地位から逃れることは可能ですが、その場合は親の預貯金や他の遺産もすべて手放さなければならず、究極の選択を迫られることになります。
【プロの結論】家族社会学と心理的バウンダリーから見る「安易な承諾」の代償
法的な条文を離れ、なぜこれほど過酷なリスクを伴う物上保証人を引き受けてしまうのかを社会学・心理学の視点から考察すると、日本特有の「家族の共依存関係」が浮き彫りになります。
「家族の頼みを断ったら冷たい人間だと思われる」「親なのだから子どもの自立を支援して当然だ」という無意識の同調圧力が、冷静なリスク判断を麻痺させます。昭和から平成にかけて定着した「一族一体の資産管理」という幻想が、自立した個々の経済単位という現代的な境界線を曖昧にしてしまうのです。
健全な家族関係を維持するために最も重要な概念は、心理学でいう「心理的バウンダリー(自他境界線)」の徹底です。「お金の貸し借りと担保提供は、相手が誰であれビジネスである」という冷徹な境界線を引くことこそが、結果として主債務者のモラルハザードを防ぎ、親族全体の破綻を未然に食い止める防波堤となります。
引き受けるか否かの判断基準は極めてシンプルです。
- 引き受けても良い例外条件:「その不動産を明日失い、着の身着のままで追い出されても、自己の生活資金や老後計画に1ミリも影響がない」と断言できる富裕層のみ。
- 絶対に拒絶すべき条件:提供する物件が自己の居住用住宅である場合、または物件を失うことで老後資金や事業計画が破綻する場合。
「担保を差し出さなければ子が家を買えない、会社が潰れる」と泣きつかれたとしても、保証を断る勇気を持つべきです。担保なしで融資を受けられない事業や返済計画は、そもそも構造的な破綻を内包しており、物上保証人の差し入れは単なる破滅の先送りに過ぎません。
【物上保証人とは】に関するよくある質問(FAQ)
Q1:物上保証人になると、自分自身の信用情報(ブラックリスト)に傷がつきますか?
A1:原則として信用情報機関(CIC、JICCなど)に事故情報が登録されることはありません。物上保証人は金銭の返済義務を負う債務者ではないためです。ただし、主債務者の破綻に伴って担保不動産を失い、生活が困窮して自身のクレジットカードや他社ローンの支払いが遅延した場合は、二次的にブラックリストへ掲載される危険があります。
Q2:主債務者がローンを完済したのに、抵当権が勝手に消えないことはありますか?
A2:はい、法律上は借金の完済によって抵当権の効力は消滅(附従性)しますが、登記簿上の抵当権設定登記は自動的には消去されません。金融機関から受領した解除証書や委任状をもとに、法務局で「抵当権抹消登記」を申請する必要があります。また、「根抵当権」の場合は融資残高がゼロになっても契約が存続するため、契約自体の合意解除手続きが別途不可欠です。
Q3:物上保証人になっている自宅が競売にかけられたら、すぐに退去しなければなりませんか?
A3:競売の申し立てから直ちに追い出されるわけではありません。一般的に、裁判所の競売開始決定から現況調査、入札期日を経て落札者が決定し、代金が納付されるまでにおおむね6か月から10か月程度の期間を要します。しかし、落札者が代金を納付した時点で所有権は移転し、裁判所から「引渡命令」が出されると強制執行(強制退去)を受けるため、その前までに転居先を確保しなければなりません。
Q4:競売を避けるために、担保に入っている不動産を自分で売却することはできますか?
A4:債権者(金融機関・保証会社)および主債務者双方の同意を得られれば、「任意売却」という手続きを選択可能です。任意売却であれば、競売よりも一般市場相場に近い価格で売却できるケースが多く、残債を大幅に減らせるほか、引越し代の配分交渉や明渡し時期の柔軟な調整が期待できます。
まとめ:理不尽な差し押さえを回避するための行動指針
物上保証人という仕組みは、「借金を背負わない」という甘美な響きとは裏腹に、自己の重要資産を他人の債務の身代わりとして差し出す極めて重い契約です。連帯保証人と同様、一度署名捺印して抵当権設定登記を完了させてしまえば、個人の都合で後戻りすることはできません。
もし身内や取引先から物上保証人の依頼を受けている最中であれば、提供する資産を失ったときの最悪のシナリオを想定し、毅然とした態度で断る選択肢を最優先に検討してください。また、すでに物上保証人になっており、主債務者の資金繰りに黄信号が灯っている場合は、競売開始決定通知が届く前の段階で、不動産問題に精通した弁護士や司法書士などの専門家へ速やかに相談することが、致命傷を避ける唯一の活路となります。 (出典: 物 上 保証 人 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。