SBI損保の弁護士特約は必要?使うと等級ダウンの噂と補償の真実
ネット証券やネット銀行で培われたコスト競争力を武器に、自動車保険の分野でも高いシェアを誇るSBI損保。見積もりや更新の手続きを進めるなかで、多くの契約者が追加すべきか否かで立ち止まるのが「弁護士費用等補償特約(弁護士特約)」の選択欄です。年間数千円程度の追加保険料とはいえ、万一の事故に備えるコストとしては「本当に役に立つのか」「使うと翌年の保険料が大幅に上がるのではないか」といった疑問や不安がつきまといます。
ネット上の掲示板やSNSでは、「特約を使うと等級が下がる」「ネット損保の特約は基準が厳しくて使いにくい」といった誤解や断片的な情報が散見されます。しかし、交通事故の現場において弁護士が果たす役割と制度の実態を精査すると、まったく異なる真実が浮き彫りになります。2026年現在の法運用や補償水準に即しながら、この特約を取り巻く疑問を紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:弁護士特約の利用単独であれば「ノーカウント事故」扱いとなり、翌年の等級ダウンや保険料割り増しは一切発生しない。
- 要点2:過失割合ゼロの「もらい事故」では、保険会社による示談交渉の代行が法律上禁じられており、弁護士特約の有無が賠償額を決定づける。
- 要点3:同居の親族が1人でも加入していれば家族全員に補償が及ぶため、2台目以降の契約で重複加入による保険料の無駄を避ける選定が必須。
【使うと保険料が上がる?】ノーカウント事故と等級ダウンの真相を解明
契約者の間で根強く囁かれている「特約を使うと等級が下がり、翌年の保険料が跳ね上がる」という噂。この真偽を結論から述べれば、明確な誤りです。自動車保険における事故報告と保険金請求には、「3等級ダウン事故」「1等級ダウン事故」、そして等級に影響を与えない「ノーカウント事故」の3種類が厳格に区分されています。
SBI損保の弁護士費用特約を利用して弁護士費用や法律相談料の支払いを受けたとしても、それは完全な「ノーカウント事故」として処理されます。車両保険や対人・対物賠償保険を同時に使わない限り、翌年の契約等級が下がることはなく、事故有係数適用期間が加算される心配もありません。つまり、「保険料が上がるから特約を使うのをためらう」という判断は、制度上の事実と照らし合わせて完全に無意味な懸念といえます。
では、なぜこのような誤解が広まったのでしょうか。背景には、追突事故などの際に愛車の修理で「車両保険」を併用したケースとの混同があります。車両保険を使えば当然ながら翌年の等級は下がりますが、下がった原因はあくまで車両保険の使用であり、弁護士特約を使ったこと自体ではありません。権利として正当に付帯されている特約である以上、費用負担やペナルティを恐れずに活用できる仕組みが整っています。

もらい事故と過失割合ゼロの示談交渉|弁護士費用上限300万円が持つ重み
自動車事故のなかでも最も理不尽かつ精神的負担が大きいとされるのが、赤信号での停車中に後ろから追突されるような「もらい事故」です。この局面において、日本の法制度には一般ドライバーがあまり認知していない大きなハードルが存在します。
被害者側に過失がまったくない「過失割合ゼロ」の事故では、弁護士法第72条(非弁護士の法律事務の取扱い等の禁止)の規定により、契約している保険会社の担当者が被害者に代わって相手方と示談交渉を行うことが法律上禁止されています。保険会社は自らの支払い義務(賠償責任)が生じる事故においてのみ示談代行を行えるため、過失がゼロである被害者の保険会社は交渉のテーブルに着くことすら許されません。
結果として、被害者は治療費の打ち切り通告や過失割合の押し付けをしてくる相手方のプロのアジャスター(保険会社示談担当者)と、自力で対峙しなければならなくなります。この絶望的な交渉格差を埋める唯一の手段が、SBI損保の弁護士費用特約です。
本特約をセットしていれば、弁護士費用上限300万円、法律相談費用上限10万円までの実費が保険金から支払われます。死亡事故や重度後遺障害事案を除き、一般的な物損・人身事故の損害賠償請求において弁護士費用が300万円を超えるケースは極めて稀です。費用倒れの不安を完全に払拭した状態で、法律の専門家に対人賠償・休業損害・慰謝料の増額交渉を一任できる意味は計り知れません。
【徹底比較】SBI損保の補償内容と他社との違い|日弁連LAC基準と弁護士指定のリアル
各損保会社が提供する弁護士特約ですが、すべてが同一の条件で運用されているわけではありません。特にSBI損保自動車保険の補償内容を精査する際、着目すべきは「費用の算定基準」と「弁護士の選任プロセス」です。
多くの大手損害保険会社では、日本弁護士連合会と協定を結んだ「日弁連LAC(リーガル・アクセス・センター)基準」に準拠した報酬規定を採用しています。一方、ダイレクト系損保の一部やSBI損保では、独自の支払基準(いわゆるSBI基準)を定めており、事前に保険会社への通知・承認を経た上で弁護士を選任するルールが徹底されています。
| 項目 | SBI損保の弁護士費用特約 | 大手代理店型損保(一般基準) | 編集部の見解・評価 |
|---|---|---|---|
| 補償上限額 | 1事故1名につき300万円 (相談料は10万円限度) | 1事故1名につき300万円 (相談料は10万円限度) | 業界標準と同等の十分な枠を確保。 |
| 弁護士費用の算定基準 | SBI損保独自の報酬支払基準 | 日弁連LAC基準に準拠 | 報酬体系に細かな違いがあるため委任前の確認が必須。 |
| 弁護士の自由選択 | 契約者自身で選択可能 (※事前の会社承認が必要) | LAC紹介または自由選択 | 自身で交通事故専門の弁護士を探して依頼することが可能。 |
| 日常生活・自転車事故 | 主に自動車・バイク事故が中心 (日常事故特約の付帯状況による) | 日常事故型特約の選択肢あり | 純粋な車両運行事故のカバーに特化した設計。 |
| 年間保険料の目安 | 約2,000円〜3,000円前後 | 約3,000円〜5,000円前後 | ダイレクト系ならではの圧倒的なコストパフォーマンス。 |
契約者が独自に探した弁護士(交通事故問題に精通した法律事務所など)に委任する場合でも、事前にSBI損保側に通知し同意を得ていれば問題なく保険金支払いの対象となります。ただし、弁護士事務所側が提示する着手金・報酬金の計算式が損保側の社内基準を上回る場合、差額の自己負担が生じないよう、依頼時に「SBI損保の特約基準内で引き受けてもらえるか」を法律事務所側へ事前にすり合わせることが実務上の重要テクニックとなります。

「弁護士特約はいらない」派の根拠を検証|補償の重複と保険料の無駄
ネット上のレビューやQ&Aサイトを見ていると、「弁護士特約はいらない」「無駄なオプション」と断言する書き込みを目にすることがあります。なぜそのような言説が生まれるのでしょうか。その本質は「特約の不要性」ではなく、同居の親族と家族の適用範囲に伴う「特約の重複と保険料の無駄」にあります。
SBI損保をはじめとする自動車保険の弁護士費用特約は、補償の及ぶ被保険者の範囲が非常に広く設定されています。具体的には、以下の対象者が自動的にカバーされます。
- 記名被保険者(保険証券に記載された主な運転者)
- 記名被保険者の配偶者
- 記名被保険者またはその配偶者の「同居の親族」(両親、子どもなど)
- 記名被保険者またはその配偶者の「別居の未婚の子」
- 契約車両に搭乗中の者
この規定が意味するのは、「世帯内に自動車が複数台ある場合、家族の誰か1台の契約に弁護士特約が付いていれば、家族全員の自動車事故をカバーできる」という厳然たる事実です。
例えば、夫婦で2台の車を所有し、それぞれ個別に自動車保険を契約しているケースを想定してください。夫の車に弁護士特約をセットしていれば、妻が自身の車を運転中にもらい事故に遭った場合でも、夫の保険に付帯する弁護士特約を行使して示談交渉を弁護士に委任できます。この構造を理解しないまま、夫婦それぞれの保険で弁護士特約を二重付帯してしまうと、まったく同じ補償に対して2倍の特約保険料を支払い続けることになります。これが、「弁護士特約で損をした」「いらない」と言われる構造的理由です。
【実態検証】SBI損保弁護士特約の評判と口コミ|利用者が直面した現場のリアル
実際の事故現場において、SBI損保の弁護士特約を利用したドライバーたちはどのような評価を下しているのでしょうか。損害賠償実務の現場報告や利用者の声、SNS上でのリアルな評価を検証すると、光と影の両面が浮き彫りになります。
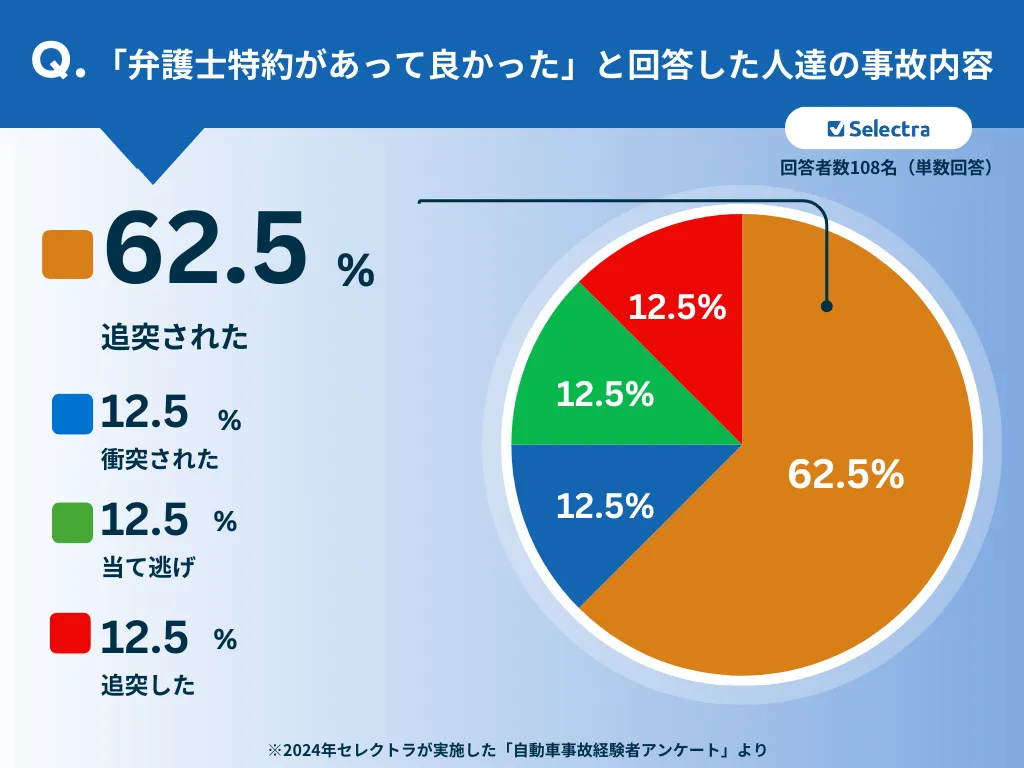
肯定的な評価として圧倒的多数を占めるのは、「慰謝料の基準が自賠責基準・任意保険基準から『弁護士基準(裁判基準)』へと跳ね上がった」という報告です。追突事故でむち打ち症(頸椎捻挫)を患った契約者の手記では、当初相手方保険会社から提示された示談金約40万円に対し、特約を使って弁護士を介したところ、通院慰謝料と休業損害が見直され、最終的に110万円超の賠償金を自己負担金ゼロで獲得できたという実例が報告されています。プロに交渉を丸投げできたことによる精神的解放感も高く評価されています。
一方で、注意すべき不満点や口コミも存在します。特に散見されるのが、「事故相手との初期交渉の段階で、特約を使いたい旨を伝えた際の専任担当者の対応スピード」や「弁護士費用の支払い承認手続きの細かさ」です。大手代理店型損保のように担当者が直接自宅に駆けつけるような手厚い対面フォローがない分、書面のやり取りや承認手続きを電話とWebでシステマチックに進める必要があり、デジタル手続きに不慣れな層からは「やり取りが事務的で不安を感じた」という指摘が上がっています。
また、弁護士を損保側から紹介してもらう場合、地域や時期によっては交通事故専門ではない弁護士がアサインされるケースも稀にあるため、現在では「自身で交通事故の解決実績が豊富な弁護士をリサーチし、SBI損保に承認申請を出して委任する」というスタイルが賢明な自衛策として定着しています。
一般に知られていない盲点とネットの誤解
弁護士特約をめぐっては、規約を正しく読み解かなければ陥りやすい盲点がいくつか存在します。ネットの断片的な情報に惑わされないために、知っておくべき決定的なポイントを整理します。
第一の盲点は、「自転車事故や歩行中の事故」における適用条件です。大手損保の一部が提供する「日常生活賠償一体型」の特約とは異なり、SBI損保の自動車保険における標準的な特約は、基本的に自動車や原動機付自転車が関与する交通乗用具事故を対象としています。歩行中に自転車と接触してケガをしたような「純粋な自転車同士・歩行者事故」については、付帯されている特約の約款条項によって補償対象外となる場合があるため、自身の契約仕様を約款上で確認しておく必要があります。
第二の盲点は、「事後承諾の難しさ」です。事故に遭った直後、保険会社に一切連絡を入れずに勝手に弁護士と委任契約を結んで着手金を支払ってしまうと、保険金支払いの要件を満たさず、特約が適用されない恐れがあります。必ず「事故受付窓口に弁護士特約を利用したい旨を連絡し、承認フローに乗せる」という順序を遵守しなければなりません。
【プロの結論】加入すべき人と慎重になるべき人の判断基準
自動車事故は、どれほど自分が安全運転を心がけていても、後方からの追突や無謀な割り込みによって一瞬にして巻き込まれる不可抗力のリスクです。以上の構造的検証を踏まえ、SBI損保の弁護士費用特約をセットすべき人と、外しても問題ない人の基準を明確に提示します。
【今すぐ加入すべき人】
- 世帯内で自動車保険を1台しか契約していない単一車両のオーナー
- 通勤や通学、業務で日常的に走行距離が長く、もらい事故のリスクに晒されているドライバー
- 万一の過失ゼロ事故で、相手方保険会社との交渉に割く時間的・精神的余裕がない人
- 家族に免許取り立ての若いドライバーや、高齢の運転者が含まれる世帯
【付帯を慎重に見直すべき・不要な人】
- 同居の親族(配偶者や両親)がすでに別契約の自動車保険で弁護士特約を付帯している世帯
- 火災保険や医療保険、クレジットカードの付帯保険で、家族全員を対象とする「日常生活弁護士特約」にすでに加入している世帯
年間わずか数千円の追加で得られる「示談交渉権のプロへの委託」という後ろ盾は、もらい事故に遭遇した際の精神的防壁として絶大な価値を持ちます。重複加入のチェックさえ怠らなければ、費用対効果においてこれほど契約者を守ってくれる特約は他にありません。
【sbi 弁護士 特約】に関するよくある質問(FAQ)
Q1:弁護士特約を使うと、本当に翌年の等級や保険料に影響はありませんか?
A1:一切影響ありません。弁護士費用特約のみの利用は「ノーカウント事故」として扱われます。事故有係数も付かず、無事故の場合と同じように翌年は1等級進行します。安心して権利を行使してください。
Q2:自分が懇意にしている知人の弁護士や、ネットで見つけた法律事務所を指定できますか?
A2:可能です。SBI損保では契約者が希望する弁護士を自身で選任できます。ただし、委任契約を結ぶ前にSBI損保へその旨を通知し、所定の事前承認を得る必要があります。また、弁護士費用がSBI損保の定める報酬基準内に収まるか事前に弁護士側と確認することをお勧めします。
Q3:もらい事故ではなく、自分側にも過失がある事故(例えば過失割合20:80)でも使えますか?
A3:利用可能です。自分に過失がある場合でも、過失割合の妥当性に納得がいかない場合や、相手方の提示する損害賠償額に不服がある場合には弁護士特約を行使して代理交渉を依頼できます。ただし過失割合がある場合はSBI損保側にも示談代行権が発生するため、担当者と方針を協議しながら進めることになります。
Q4:家族で車を2台持っています。2台ともSBI損保で契約する場合、両方に特約を付けるべきですか?
A4:原則として1台のみの付帯で十分です。弁護士特約の被保険者範囲には同居の親族が含まれるため、1台に特約が付いていれば、もう1台の車を家族が運転中に起きたもらい事故でも補償を受けられます。2台とも付帯すると補償内容が重複し、保険料が無駄になります。
まとめ:2026年の賢い自動車保険選びと失敗しないための最終チェック
ダイレクト型自動車保険のパイオニアとして支持を集めるSBI損保において、弁護士費用等補償特約は「もしも」の理不尽なトラブルから生活と資産を守るための最強のセーフティネットです。「使うと等級が下がる」というネット上の俗説は完全なデマであり、過失のないもらい事故で自力交渉を強いられる過酷なリスクを考えれば、極めて費用対効果の高い選択肢といえます。
契約にあたって唯一注意すべきは、「家族内での重複加入の有無」です。世帯全体での保険契約状況を棚卸しし、家族の誰かがすでにカバーされていないかを確認した上で付帯を決定してください。適切な特約設計を行うことこそが、無駄な出費を削ぎ落としつつ、万全のロードライフを築くための決定的な第一歩となります。 (出典: sbi 弁護士 特約(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。