飲酒運転で任意保険は使える?被害者救済と自己補償の決定的な差
「飲酒運転で事故を起こしたら、保険は1円も下りず、被害者も加害者も完全に破滅する」――世間では今なお、このような言説がまことしやかに語られます。悪質な犯罪行為に対する社会的制裁感情からすれば当然の認識にも思えますが、実は日本の保険制度における実態は、世間のイメージとは大きく異なります。
実際の法制度と各損害保険会社の約款において、保険金の支払いは「被害者への補償」と「自分(加害者)への補償」で完全に二極化されています。もし加害者が飲酒していたからといって保険金が一切支払われないとなれば、命を奪われたり重度の後遺障害を負わされた被害者やその遺族が路頭に迷う事態に直結するためです。法と保険が引いた冷徹かつ論理的な境界線、そして2026年の法制度下で加害者が直面する過酷な現実を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:被害者への損害賠償(対人・対物賠償保険)は、被害者救済の観点から飲酒事故であっても保険金が満額支払われる。
- 要点2:加害者自身の損害(車両保険・人身傷害補償保険)は「重大な違法行為」として全額免責(支払い拒否)となる。
- 要点3:保険会社による「示談代行サービス」は規約上利用不可となり、加害者は被害者遺族との過酷な直接交渉と自己破産不可能な数億円の負債に直面する。
【真相解明】飲酒運転で任意保険は使えない?「被害者救済」と「自己補償」で分かれる絶対的境界線
ネット上のQ&AサイトやSNSでは、「飲酒運転をしたら任意保険は一切使えないのか」という疑問が定期的に炎上を巻き起こします。結論から言えば、飲酒運転と任意保険の適用関係は「被害者側への賠償」と「加害者側への補償」で白黒が明確に分かれています。
大前提として、保険約款には「公序良俗に反する行為や故意・重大な過失によって生じた損害には保険金を支払わない」という免責条項が存在します。飲酒運転は明確な犯罪行為であり、通常であれば契約無効や免責に該当します。しかし、ここで全面的に保険適用を除外してしまうと、最も不条理な苦痛を背負わされる事故被害者が正当な賠償金を受け取れなくなります。
そこで日本の自動車保険制度は、対人賠償保険の被害者救済を最優先事項と位置づけました。たとえ加害者が酒気帯び運転や酒酔い運転であっても、被害者の負傷・死亡に対する対人賠償、および相手方の車両や建造物に対する対物賠償保険の支払い基準は通常通り維持されます。これは加害者を保護するためではなく、不可抗力で巻き込まれた被害者の生命と財産を救済するための法的な配慮です。
その一方で、加害者本人に関する補償は容赦なく遮断されます。自らの過失かつ犯罪行為によって破損した自車の修理代や、自身の入院・後遺障害に対する給付金は、1円たりとも支払われません。「被害者の権利は徹底的に保護するが、加害者自身の損害は一切顧みない」というのが、現代の自動車保険が敷いている鉄の掟です。
【補償一覧表】自賠責・任意保険の各項目における支払い基準と免責事由
自動車事故に関わる保険は、法律で加入が義務付けられている自賠責保険(強制保険)と、上乗せで加入する任意保険に分かれます。自賠責保険と任意保険の補償範囲が飲酒運転時にどう機能するのか、具体的な適用状況を整理しました。
| 保険の種別 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 自賠責保険(対人) | 全額支払い対象 (死亡時最高3,000万円/後遺障害最高4,000万円) | 自動車損害賠償保障法第16条に基づく | 被害者保護のための最低限度枠。飲酒運転でも例外なく支払われる。 |
| 対人賠償保険(任意) | 全額支払い対象 (自賠責の超過分を「無制限」で補償) | 死亡事故の賠償額:数億円規模に達する事例多数 | 被害者遺族への支払いを実施。加害者救済ではなく純粋な被害者保護。 |
| 対物賠償保険(任意) | 全額支払い対象 (相手車両、店舗、ガードレール等の損害) | 数千万円〜数億円の休業損害賠償にも適用 | 物損被害を受けた第三者を保護するため、問題なく保険金が給付される。 |
| 車両保険(任意) | 完全免責(0円) 加害者の自車修理費は全額自己負担 | 標準約款における「法令違反免責」に該当 | 車両保険の免責事由として規定。全損してもローンだけが手元に残る。 |
| 人身傷害補償保険 | 運転者本人は除外(0円) 同乗者は関与度により減額または給付 | 重過失・不法行為による受傷 | 人身傷害補償保険の適用除外が厳格に適用され、加害者自身の治療費は給付されない。 |
加害者を待ち受ける過酷な現実|示談代行の停止と同乗者の過失割合
「被害者への支払いが保険でカバーされるなら、最悪の金銭的危機は免れるのではないか」と考えるのは致命的な誤算です。飲酒事故を起こした瞬間、加害者は通常の自動車事故対応とは全く異なる精神的・経済的孤立へ突き落とされます。
その最たる例が、示談代行サービスの利用不可です。一般的な物損・人身事故であれば、保険会社の専任アジャスターが加害者に代わって相手方やその弁護士と示談交渉を進めてくれます。しかし、飲酒運転をはじめとする重大な法令違反事故においては、保険会社は示談代行を行わない旨が約款に明記されています。
加害者は、激昂する被害者や悲嘆に暮れる遺族と、自ら直接向き合って賠償交渉を進めなければなりません。精神的重圧に耐えかねて逃亡や不誠実な対応を取れば、刑事裁判における量刑(実刑判決の確率)に決定的な悪影響を及ぼします。
さらに見過ごされがちなのが、一緒に車に乗っていた「同乗者」への補償問題です。飲酒運転と知りながら車に同乗していた人物が事故で怪我を負った場合、裁判所および保険会社は同乗者の過失割合と保険金減額を厳格に適用します。
過去の司法判断や損害賠償実務の基準では、「運転者が酒を飲んでいることを知って同乗した」事実があるだけで、損害額から20%〜40%程度の過失相殺(過失減額)が行われます。さらに、同乗者が酒を無理に勧めたり、運転を積極的に煽ったりした悪質なケースでは、減額幅が50%以上に達するか、公序良俗違反として損害賠償請求そのものが棄却される判例も確立しています。「友達の車に乗っていただけ」という言い訳は法的に通用しません。

【実例と判例】被害者直接請求権の仕組みと酒気帯び事故の賠償金回収のリアル
事故現場のリアルな取材において頻繁に見られるのが、加害者がパニックに陥って逃亡したり、逮捕後に保険会社への連絡を拒否・遅延させたりするトラブルです。このような加害者の非協力的な態度によって、被害者が賠償金を受け取れなくなる危険はないのでしょうか。
ここでも法制度は強固なセーフティネットを用意しています。それが保険法第22条および損害保険標準約款に定められた被害者直接請求権の仕組みです。加害者が保険手続きを放棄したり示談交渉から逃走した場合でも、被害者側から加害者の加入する損害保険会社に対し、直接損害賠償額の支払いを請求できます。
過去の酒気帯び運転の保険金支払い判例においても、裁判所は一貫して被害者の請求権を擁護してきました。最高裁判所の判決基準でも、加害者の重大な契約違反(告知義務違反や飲酒運転)を理由として保険会社が被害者への支払いを免れることは原則として認められていません。
現場取材で見聞きする被害者遺族の手記には、「加害者が警察署で『酒を飲んでいたから保険は使えない、自分には財産がないから賠償金は払えない』と開き直り、絶望の淵に立たされた」という証言が散見されます。しかし、これは加害者の無知が生んだ誤認に過ぎません。加害者が資力を失っていようと、任意保険の対人・対物賠償が生きていれば、被害者は保険会社から適正な補償金を回収することが可能です。
【行動心理と社会分析】なぜ「少しなら大丈夫」の過信と共依存が悲劇を生むのか
厳罰化が叫ばれ、社会的制裁の大きさが周知されている現代において、なぜ飲酒運転による悲劇は根絶されないのでしょうか。その背景には、人間の行動心理学における「正常性バイアス(Normalcy Bias)」と、日本特有の飲み会文化が生む「共依存の力学」が存在します。
飲酒運転で摘発されたドライバーの供述調書には、驚くほど共通した言葉が並びます。
「数杯しか飲んでいないから運転に支障はないと思った」
「近所までわずか数分の距離だったから大丈夫だと思った」
これらはすべて、「自分だけは事故を起こさない」「これまでも大丈夫だったから今回も捕まらない」という認知の歪み(オプティミズム・バイアス)によるものです。アルコールは脳の大脳新皮質(理性を司る領域)を初期段階で麻痺させるため、自制心や危機察知能力が著しく低下し、正常なリスク判断を自力で下すことが極めて難しくなります。
さらに見逃せないのが、職場や知人グループにおける「同調圧力」と「共依存」の構造です。飲酒を伴う場において、運転する予定があると知りながら「一杯だけなら」「烏龍茶で薄めれば平気」と酒を勧める周囲の人間関係は、心理学的に他者の境界線を侵食する共依存関係そのものです。「断ったら場の空気を壊してしまう」という過剰な忖度と、「みんなが勧めるのだから責任は自分一人にない」という責任の分散が合致した瞬間、重大犯罪へのハードルが消失します。
【プロの結論】飲酒事故が招く人生破綻の連鎖と絶対的リスク管理
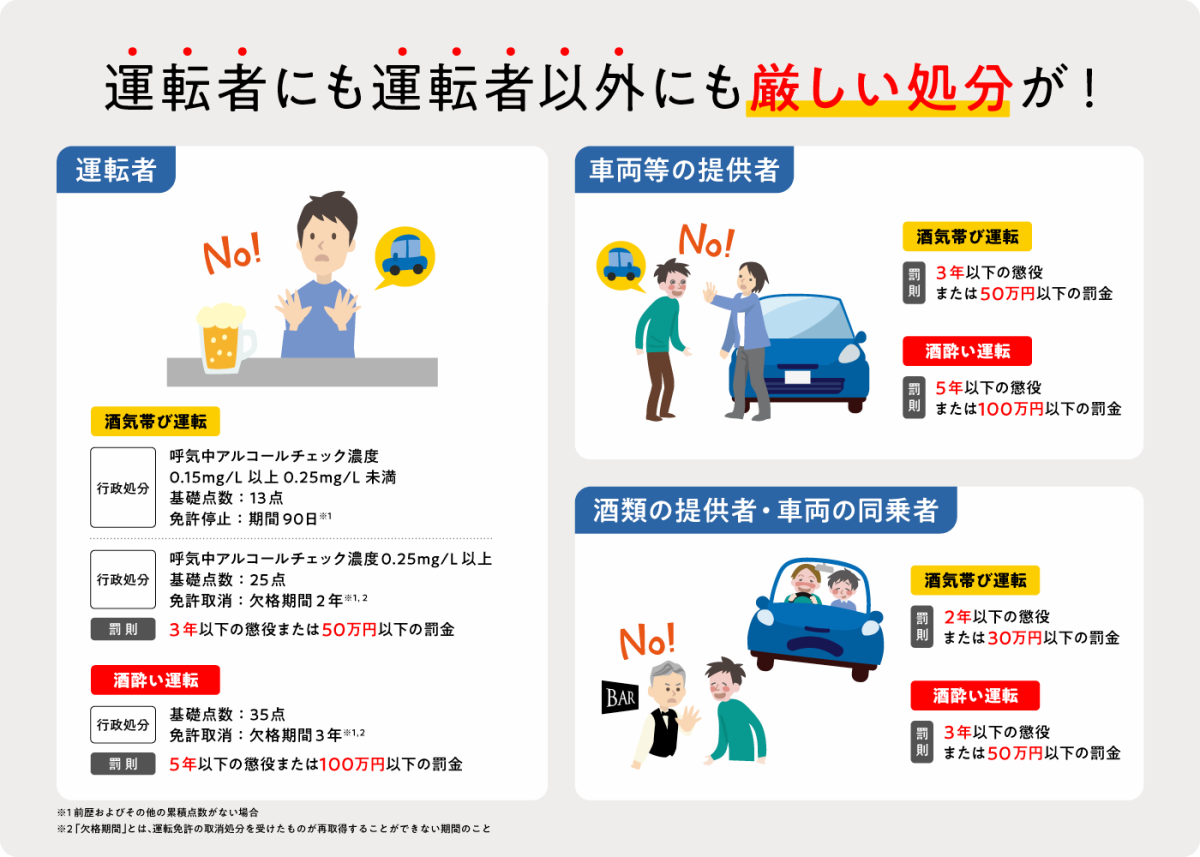
2026年最新の飲酒運転罰則と保険を巡る法的包囲網は、過去に類を見ないほど苛烈です。道路交通法上の刑事罰(酒酔い運転:5年以下の懲役又は100万円以下の罰金、酒気帯び運転:3年以下の懲役又は50万円以下の罰金)に加え、免許取消し・欠格期間の付与は当然の帰結となります。
何より恐ろしいのは、飲酒事故の自己負担と損害賠償請求の終着点です。対人・対物賠償によって被害者への金銭補償が完了したとしても、保険金給付の対象外となった自身の負傷治療費、自車のローン残債、さらには会社解雇に伴う収入喪失が一度に押し寄せます。そして、万が一無保険であった場合や悪質な過失が認定された損害賠償債務は、破産法第252条第1項第6号(悪意または重大な過失による不法行為)に基づき「非免責債権」として扱われる可能性が極めて高く、自己破産しても借金帳消しにはなりません。
「代行運転費用を浮かせたい」「明日早いから車で帰りたい」という数千円・数十分の都合のために天秤にかけるのは、被害者の命と、数億円の生涯賃金、そして一生涯逃れられない損害賠償義務です。アルコールが一口でも体内に入った時点で車のキーを手放す――この単純なリスク管理を徹底できないドライバーに、ハンドルを握る資格はありません。

【飲酒 運転 任意 保険】に関するよくある質問(FAQ)
Q1:翌朝のいわゆる「二日酔い運転」で事故を起こした場合も、車両保険は免責になりますか?
A1:免責になります。前夜に飲酒した自覚があってもなくても、警察の呼気検査で基準値(呼気1リットル中0.15mg以上)のアルコールが検出されれば、道路交通法上の「酒気帯び運転」に該当します。この場合、約款上の法令違反・重大な過失とみなされ、車両保険や加害者本人の人身傷害補償保険は全額不払いとなります。
Q2:保険会社が被害者に支払った賠償金は、後から加害者に全額請求(求償)されますか?
A2:原則として、一般の自動車任意保険において「対人賠償・対物賠償」から被害者に支払われた正規の保険金が、後から加害者に求償(全額返還請求)されることは通常ありません。ただし、無免許運転や名義偽装、著しい契約違反など特殊な背信行為が絡む場合や、自賠責保険が特定の悪質ケースで求償権を行使する例外的な枠組みは存在します。いずれにせよ、被害者対応における精神的・社会的な責任が帳消しになるわけではありません。
Q3:友人から借りた車で飲酒運転事故を起こした場合、車の持ち主の保険は使えますか?
A3:友人の車の対人・対物賠償保険から被害者への支払いは可能ですが、車の持ち主本人も重大な法的責任を問われます。車の所有者が「運転者が酒を飲んでいることを知りながら車を貸した」場合、道路交通法違反(車両提供罪)として処罰されるだけでなく、民法上の運行供用者責任(共同不法行為)を問われ、所有者自身も億単位の損害賠償責任を連帯して負うことになります。
まとめ:被害者を守り加害者を突き放す法構造を正しく理解する
「飲酒運転でも任意保険が使える」という事実は、決して犯罪者を甘やかすための抜け穴ではありません。非のない被害者とその家族を徹底して救済するために国家と保険業界が構築した、極めて合理的で冷徹な防護柵です。
被害者への賠償責任を果たした先に残るのは、示談代行を断られ、自車の修理代も出ず、職も信用も失った加害者の姿です。法と保険の仕組みを正しく知ることは、飲酒運転がいかに人生を一瞬で崩壊させる「採算の合わない愚行」であるかを再認識するための最も有効な教訓となります。 (出典: 飲酒 運転 任意 保険(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。