モノ言う株主が狙う企業の共通点とは?2026年最新事例と対抗策の真実
かつて「物情騒然たる総会屋の変形」あるいは「強欲なハゲタカ」と忌み嫌われたアクティビスト(モノ言う株主)の姿は、いまや完全に過去のものとなりました。2026年の東京株式市場において、彼らは洗練されたコーポレートガバナンスの旗手として、あるいは非効率な経営に引導を渡す冷徹な資本の審判者として、企業の命運を握る決定的な発言力を誇っています。
日本の上場企業が長年温存してきた「内部留保の積み増し」や「なれ合いの政策保有株式」は、東京証券取引所による抜本的な市場改革の波と共振し、格好の標的へと変貌を遂げました。沈黙を守ることが美徳とされた日本の経済界で、いま何が起きているのか。経営陣が恐れ、個人投資家が熱狂する「モノ言う株主」の最新攻防戦の現場と、狙われる企業の構造的急所を徹底的に浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:東証による資本コスト改革と買収防衛策の相次ぐ廃止を背景に、日本企業に対する株主提案件数は過去最多水準を更新し続けている。
- 要点2:狙われる企業の共通項は「PBR1倍割れ」「過剰な現預金」「政策保有株の温存」であり、資本効率を放置してきたツケが標的化を招いている。
- 要点3:かつての短期的な株価吊り上げから、事業再編やM&Aを迫る戦略的対話へと質的転換が進み、すべてのステークホルダーに真の企業価値向上が問われている。
【2026年最新】なぜ今「モノ言う株主」の要求が激化しているのか?東証改革と市場の地殻変動
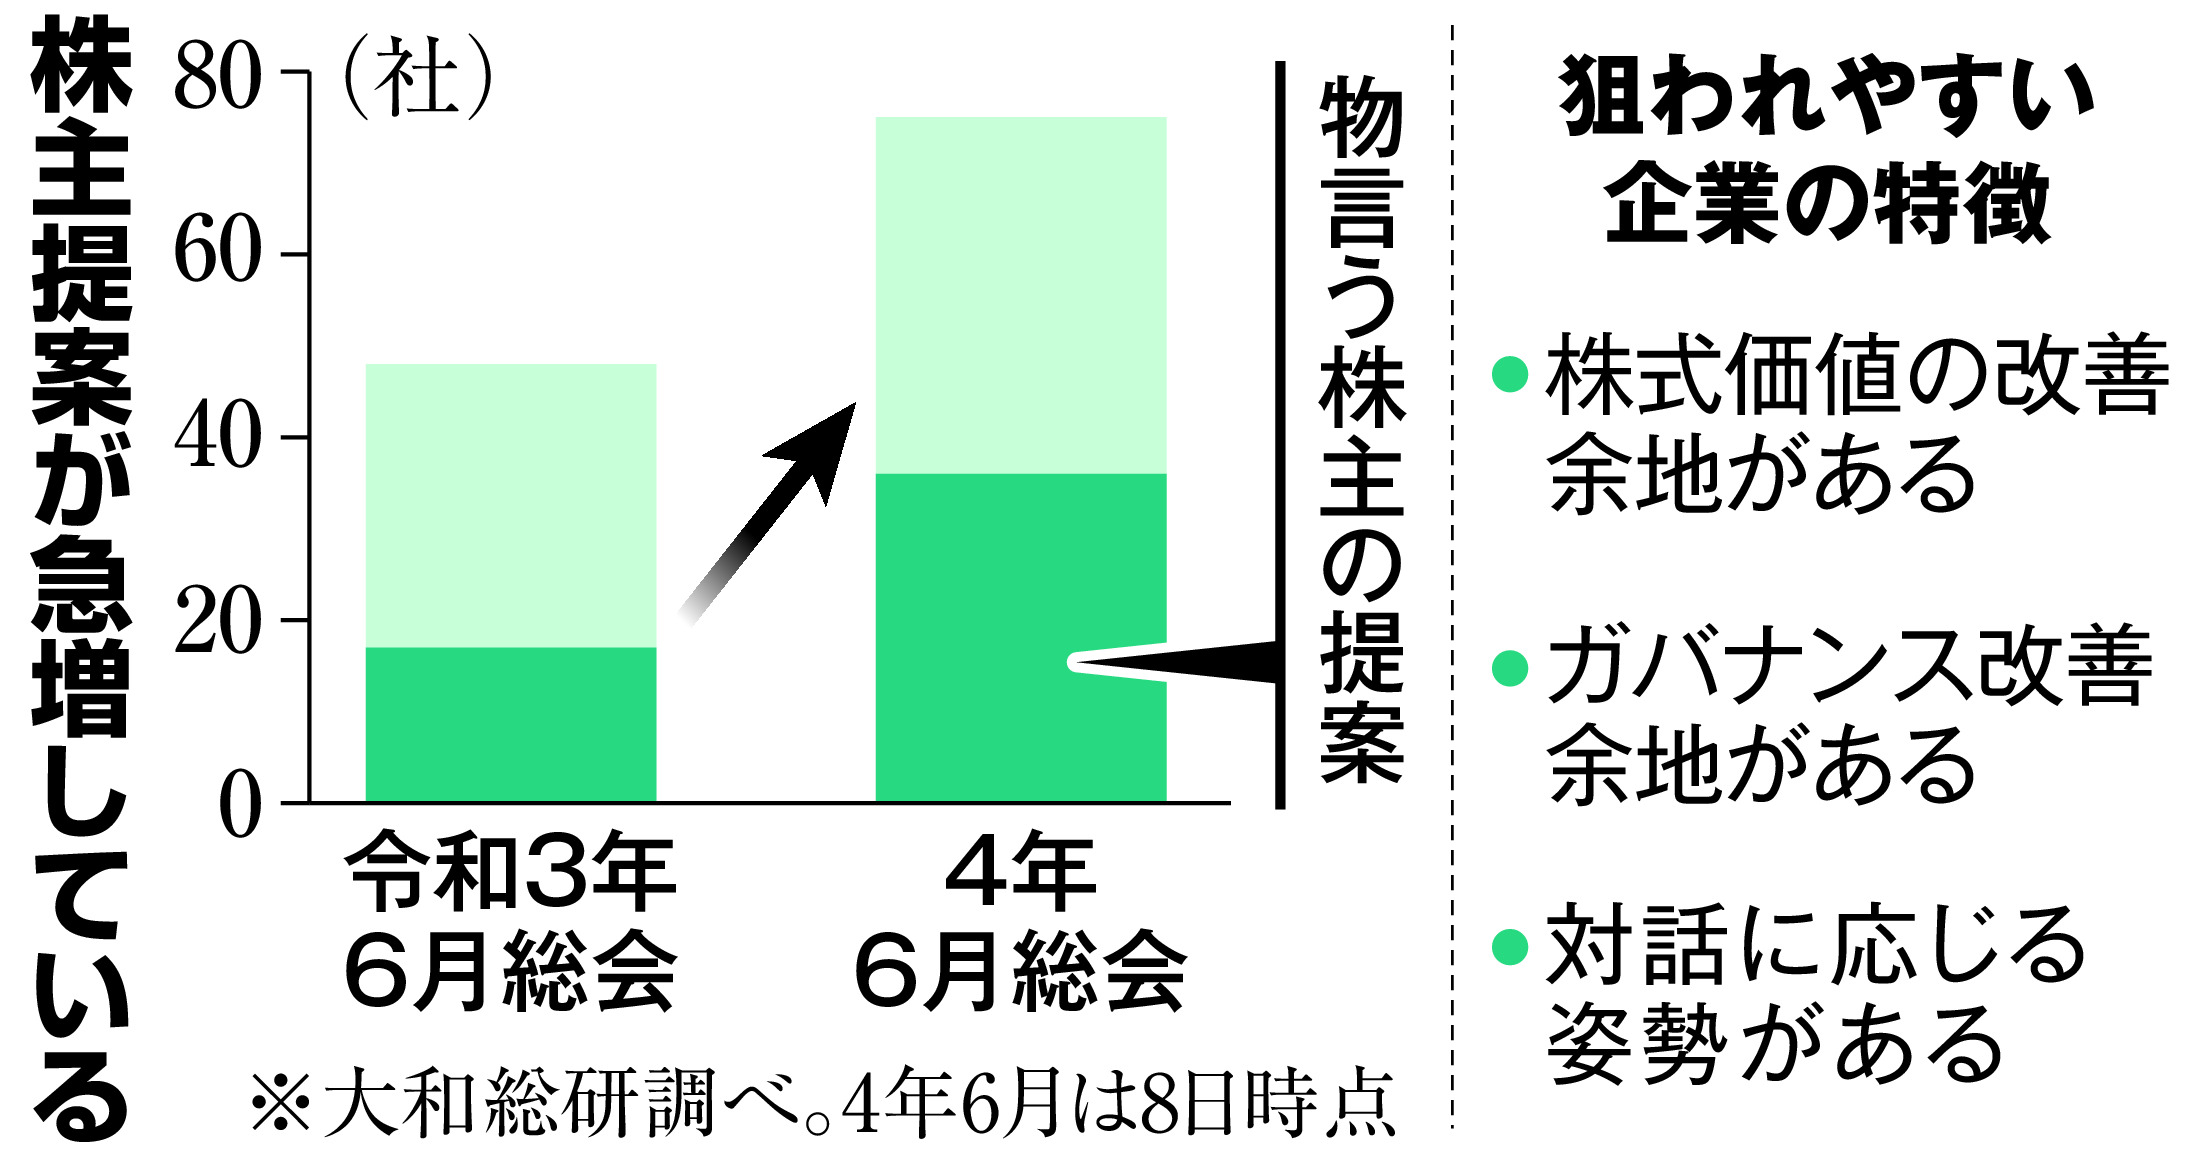
かつて日本企業にとって、アクティビストの来襲は「運悪く当たり屋にぶつかったような災難」と受け止められていました。しかし現在、その構図は180度転換しています。株主提案の件数は右肩上がりを続け、2024年から2025年にかけて過去最多を更新した勢いは、2026年の総会シーズンにおいても衰える兆しを見せていません。
要求が激化している最大の震源地は、他ならぬ市場インフラ側の劇的なルール変更です。東京証券取引所が主導した「資本コストや株価を意識した経営の実現に向けた対応」の要請、いわゆる東証PBR1倍割れ要請が市場の空気を一変させました。従来の日本企業は「黒字経営でありさえすれば株価が解散価値を下回っていても恥じることはない」という内向きの論理に逃げ込んでいましたが、取引所自らが「PBR1倍割れは資本破壊である」と明確な烙印を押したのです。
さらに決定打となったのが、経済産業省が策定した「企業買収における行動指針」の浸透と、機関投資家による買収防衛策の廃止を求める議決権行使基準の厳格化です。国内外の大手信託銀行や生損保、さらには世界最大の年金基金であるGPIF(年金積立金管理運用独立行政法人)の運用受託機関が、経営陣の保身を目的とした買収防衛策の導入や更新に対して軒並み反対票を投じるようになりました。後ろ盾を失った経営陣は、アクティビストの論理的な株主提案を門前払いすることが物理的に不可能になったのです。

【徹底解剖】アクティビストファンドの標的になる企業「決定的な5つの共通点」
数千社におよぶ上場企業の中で、なぜ特定の企業ばかりが集中砲火を浴びるのか。国内外の有力アクティビストファンドの調査部門は、緻密なスクリーニングモデルを用いて「企業価値と市場評価のギャップ」を冷徹に炙り出しています。取材から見えてきた、標的となる企業の決定的な共通点は以下の5点に集約されます。
第1に、総資産に占める現預金・有価証券の比率が異常に高い「ネットキャッシュリッチ企業」です。巨額のキャッシュを「将来の不測の事態に備える安全弁」と称してBS(貸借対照表)に滞留させ、新規事業への投資も株主還元も怠る企業は、資本効率の観点から格好のターゲットになります。
第2に、長年にわたるPBR1倍割れと低ROE(自己資本当期純利益率)の放置です。資本コスト(株主が求める期待リターン)を上回る利益を生み出せていない状態は、経済学的には「事業を継続するほど価値を毀損している」とみなされます。
第3に、取引先との関係維持を名目にした「政策保有株式」の大量保有です。政策保有株は実質的な持ち合いによって経営陣の保身票として機能してきた歴史があり、アクティビストは真っ先にこの売却と、得られた資金による自社株買いと増配要求を突きつけます。
第4に、非中核事業を抱え込み続けるコングロマリット・ディスカウントです。主力事業とはシナジーのない子会社や赤字部門を「雇用の維持」を理由に温存する企業に対し、事業ポートフォリオの解体やスピンオフを要求するケースが急増しています。
第5に、親子上場や創業家支配によるコーポレートガバナンスの不全です。少数株主の利益が親会社や創業家の意向によって軽視されている構造は、法的にも倫理的にも攻め所が満載の標的となります。
【最新事例検証】セブン&アイから見る攻防戦の現場と株主提案のリアル
近年の日本市場において、モノ言う株主と経営陣の対立が最も先鋭的な形で表面化した象徴例が、セブンアンドアイ最新動向をめぐる激震です。米バリューアクト・キャピタルなど複数のアクティビストから「コンビニ事業への経営資源集中」と「百貨店やスーパーなど非中核事業の分離」を長年要求されてきた同社に対し、2024年夏、カナダのコンビニ大手アリマンタシォン・クシュタールから総額数兆円規模の巨額買収提案が突きつけられました。
この買収劇の裏で、アクティビストたちは経営陣に対して「対抗策としての単なる拒絶は許されない」「真剣に企業価値を最大化する選択肢を比較検討せよ」と猛烈なプレッシャーをかけ続けました。市場関係者の証言によると、取締役会の密室で行われていた議論は、外部からの客観的な評価によって白日の下に晒され、経営陣は自らMBO(経営陣による買収)の検討や抜本的な構造改革案の開示へと追い込まれることになりました。
もはやアクティビストの手法は、株主総会で突発的に奇抜な要求を叫ぶような単なるパフォーマンスではありません。何十ページにも及ぶホワイトペーパー(詳細な経営改革提言書)を作成し、他の国内外の機関投資家を説得して委任状争奪戦(プロキシーファイト)を仕掛ける、極めて洗練されたプロフェッショナルな闘争へと進化しています。
【データ比較】主要アクティビストの手法と企業に与える影響の徹底分析
一口にアクティビストと言っても、その投資哲学やアプローチは千差万別です。かつてのイメージを決定づけた旧村上ファンド系の流れを汲むグループから、水面下で徹底的な対話を重ねる海外系、あるいは法廷闘争も辞さない武闘派まで、多種多様なプレイヤーが日本市場に跋扈しています。
| 主要ファンド名 | 投資スタイルと主な要求内容 | 近年のターゲット・戦術 | 市場・経営陣への影響度 |
|---|---|---|---|
| オアシスマネジメント (Oasis Management) | 香港を拠点とする急進派。公開キャンペーンサイトの開設、メディア・世論を巻き込んだ経営陣退任要求、不祥事の徹底追及。 | 小林製薬、ドラッグストア業界、東洋紡など。株主提案の可決率を無視した執拗なプレッシャー。 | 【影響度:極めて大】 ブランド毀損を恐れる経営陣にとっては最大の脅威。株価ボラティリティが急上昇する。 |
| エフィッシモキャピタル (Effissimo Capital) | 旧村上ファンド出身者がシンガポールで設立。沈黙を守りつつ大量保有を積み増し、取締役会への直接介入や社外取締役送り込みを狙う。 | 東芝再編の立役者。第一生命HDなどの金融株や大手製造業。長期保有を前提とした構造変革。 | 【影響度:甚大】 水面下の対話を重視し、経営権そのものを揺るがすパワーゲームを展開する実力派。 |
| シティインデックスイレブンス等 (旧村上ファンド系) | 村上世彰氏の知見を受け継ぐファミリー系ファンド。資本効率の改善、巨額の自社株買い・特別配当要求、TOB(株式公開買付)の誘発。 | 地方銀行、機械・建設セクターなどキャッシュ過剰な中小型株。競合他社への買収提案を持ちかける。 | 【影響度:大】 財務面での即効性を重視。株価の急騰を誘発する一方で、経営の持続性に対する懸念も根強い。 |
| 国内系エンゲージメントファンド (ストラテジックキャピタル等) | 日本法や商法・会社法の細部に精通。政策保有株式のゼロ化、役員報酬の業績連動化など、正攻法の法制手続きを用いた提案。 | 中堅上場企業、同族色を残すオーナー企業。一般株主向けの啓発動画やWebサイトを活用。 | 【影響度:中〜大】 機関投資家の議決権行使助言会社(ISSやグラスルイス)を味方につけやすく、賛同票を集めやすい。 |
【実態検証】「ハゲタカ」か「企業改革の使者」か?現場で渦巻く賛否の真相
SNSやビジネス掲示板では、モノ言う株主に対して今なお「短期的な利益だけを吸い上げて逃げるハゲタカだ」という感情的な反発が見受けられます。しかし、実際に標的となった企業の現場取材を進めると、表層的な報道とはまったく異なる複雑な実態が浮かび上がってきます。
中堅精密機器メーカーの財務担当者は、匿名を条件に次のように胸中を吐露しました。
「正直に言えば、彼らの要求は痛烈ですが、財務的な指摘は100%正論でした。社内の生え抜き役員には『先代が決めた持ち合い株を売る』など口が裂けても言えなかった。外圧という名の黒船が来てくれたおかげで、10年間動かなかった聖域の構造改革が一気に進んだのは紛れもない事実です」
その一方で、現場の技術者や研究開発部門からは悲痛な叫びも上がっています。ある素材メーカーの開発担当者は「アクティビストが送り込んできた社外取締役が、10年スパンの基礎研究予算を『費用対効果が見えない』とバッサリ削った。目先の株価は上がって配当も増えたが、5年後、10年後の我が社の競争力は確実に失われている」と証言します。
このように、モノ言う株主の台頭には明確なメリットとデメリットが表裏一体で存在しています。
- メリット:長年放置されてきた無駄な資産の現金化、不採算事業の撤退、取締役会の多様性と透明性の向上、迅速な意思決定。
- デメリット:中長期的な設備投資や研究開発費の圧縮、従業員のモチベーション低下、短期的な配当原資捻出のための無理な資産売却リスク。

【組織心理学から読み解く】日本企業の「内向き保身」と真の対抗策
日本の大企業がなぜここまでアクティビストに付け入る隙を与えてしまったのか。その深層には、組織心理学でいうところの「集団思考(グループシンク)」と、昭和型企業社会特有の「同質的ムラ社会の掟」が横たわっています。
日本の伝統的企業において、取締役会は長らく「社長レースを勝ち残った社内官僚たちの慰労の場」として機能してきました。そこでは「前例踏襲」と「社内調和」が至高の価値であり、株主の資本コストを意識して事業を再編することは「社内の先輩たちの功績を否定する裏切り行為」と心理的にタブー視されてきたのです。この経営陣の保身心理と心理的惰性こそが、PBR1倍割れという巨大な歪みを生み出した主犯に他なりません。
では、企業が取るべき「真の対抗策」とは何でしょうか。多くの企業が失敗したように、買収防衛策という法的な城壁に閉じこもることはもはや不可能です。機関投資家が防衛策に賛成しない以上、唯一にして最大の防衛策は「自ら先回りしてアクティビスト以上の資本効率改革を断行すること」以外にありません。
ROE8〜10%の明確な達成コミットメント、政策保有株の計画的売却のロードマップ提示、そして使途の定まらない余剰資金の積極的な還元。これらを経営陣自らが市場に対して論理的に説明できている企業には、アクティビストが介入する余地そのものが存在しないのです。
【プロの結論】個人投資家・ビジネスパーソンが見極めるべき「選別基準」
激動する市場環境の中で、私たち個人投資家やビジネスパーソンは、この「モノ言う株主」の動向をどのように判断の指針とすべきでしょうか。専門家の視点から、明確な選別基準を提示します。
【投資・参画すべき企業の条件】
アクティビストからの提案を真摯に受け止め、感情論に走らず論理的な対話を通じて自ら「事業ポートフォリオの変革」を発表した企業です。外部の圧力を梃子(てこ)にして内部の膿を出し切った企業は、資本効率の劇的な改善とともに株価の構造的なリレイティング(再評価)が期待できます。
【避けるべき・警戒すべき企業の条件】
株主提案に対して「当社の企業文化を理解していない」「中長期的な信頼関係が損なわれる」といった情緒的な反論に終始し、具体的なROE改善計画や資本政策を示せない企業です。保身に走る経営陣の下では、いずれより強硬なファンドによる委任状争奪戦に巻き込まれ、組織疲弊の末に泥沼の解体へと追い込まれるリスクが極めて高いと言わざるを得ません。
【モノ言う株主】に関するよくある質問(FAQ)
Q1:モノ言う株主(アクティビスト)と一般の機関投資家や個人株主は何が違うのですか?
A1:一般的な投資家は、企業の業績や方針が気に入らなければ「株を売却する(ウォール街の足による投票)」ことで意思表示をします。これに対し、アクティビストは一定比率の株式を意図的に取得した上で、経営陣に対して直接面談を求めたり、株主提案権を行使して増配、自社株買い、事業売却、役員の交代などを積極的に要求(声による投票)する点が決定的に異なります。
Q2:アクティビストが介入すると、その企業の株価は必ず上がりますか?
A2:短期的には、自社株買いや増配などの株主還元期待、あるいはTOB(買収)の思惑から株価が急上昇するケースが多く見られます。しかし、提案が経営陣に拒否されて法廷闘争や長期の内紛に発展した場合、組織の混乱や業績悪化によって株価が急落するリスクもあります。また、ファンドが目的を達成して株式を一気に売り抜けた後、株価が急落する「アクティビスト抜け」にも注意が必要です。
Q3:村上ファンド事件の時代と比べて、現在のアクティビストはどう変化しましたか?
A3:2000年代の黎明期は、法的なグレーゾーンを突いた急進的な手法や利益確定を最優先する姿勢から、経済界や世論から激しいアレルギー反応を受けました。しかし現在の2026年においては、東証の市場改革やコーポレートガバナンス改革という公的な後押しを得ており、機関投資家の賛同を得るために「中長期的な企業価値向上」を論理的に訴えるスタイルが主流となっています。かつての「アウトロー」から「市場の規律付けを担う公認のプレイヤー」へと立ち位置が変化しています。
まとめ:モノ言う株主との共存が切り拓く日本企業の未来
モノ言う株主の猛威は、一過性のブームでもなければ、特定の企業を襲う局地的な災害でもありません。それは、長年にわたり「資本コスト」と「株主への責任」から目を背け続けてきた日本企業の構造的な怠慢に対する、市場経済からの必然的な是正圧力です。
買収防衛策という安易な盾を失った経営陣に求められているのは、対話の拒絶ではなく、自らの手で企業価値を最大化する覚悟と説明責任に他なりません。アクティビストを単なる外敵として恐れるのではなく、自社の潜在力を極限まで引き出すための「触媒」として捉え直すことができた企業こそが、真のグローバル競争を勝ち抜く強靭な体質を手に入れることになるはずです。 (出典: モノ 言う 株主(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。