助成金と補助金の違いとは?採択難易度と返済不要の裏側【2026最新】
物価高や人手不足が深刻化する2026年のビジネス現場において、公的支援の活用は企業の生存戦略そのものになりつつあります。しかし、経営相談の現場や士業への取材を進めると、依然として「助成金」と「補助金」の性質を混同し、事業計画の致命的な遅延やキャッシュフローの危機に陥る事業者が後を絶ちません。
どちらも「返済不要の資金」という耳触りの良い共通項を持つものの、両者の間には管轄省庁の政策意図、受給に至る選考プロセス、さらには審査通過率において決定的な違いが存在します。本稿では、制度の根底にある設計思想の違いを解き明かし、審査落ちを防いで最大活用するための2026年最新の実務ポイントを徹底解説します。
📌 【この記事の重要ポイントまとめ】
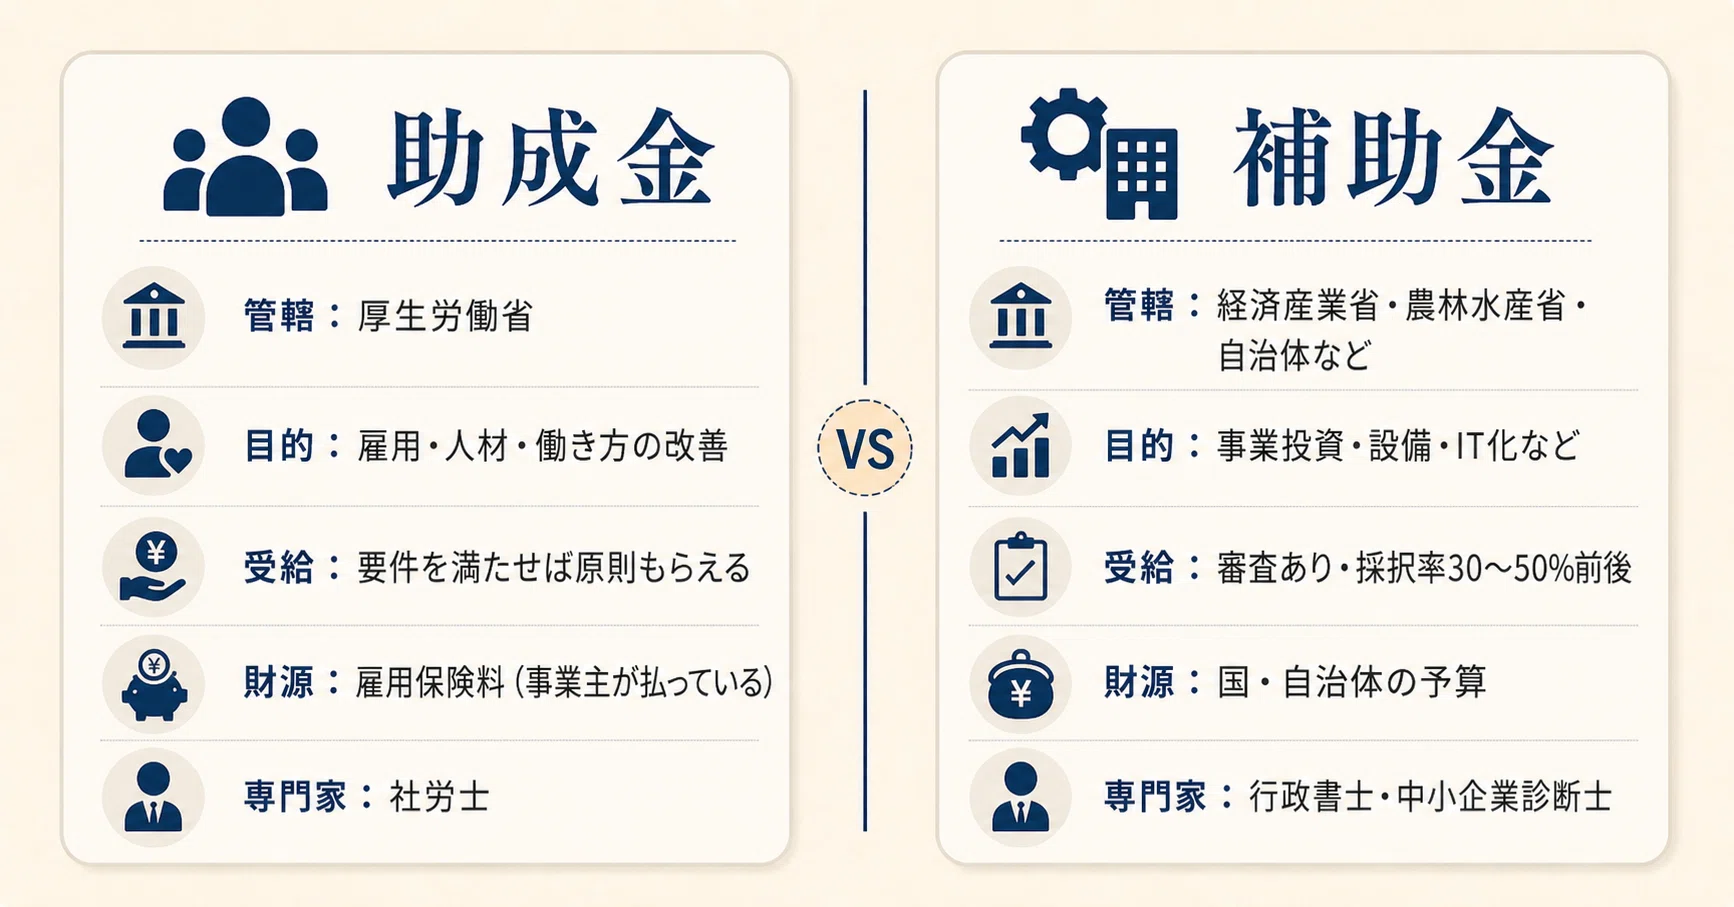
- 要点1:助成金は厚生労働省管轄で要件を満たせば原則受給可能、補助金は経済産業省(中小企業庁)管轄で審査による採択(競争枠)が前提となる。
- 要点2:返済不要である理由は財源にあり、助成金は事業主が納める雇用保険料、補助金は国の一般会計(税金)から政策推進を目的に拠出されている。
- 要点3:どちらも完全な後払い(精算払い)であり、受給金は課税対象となるため、事前の資金繰りと確定申告時の税務管理を誤ると黒字倒産のリスクを招く。
【徹底解剖】助成金と補助金の違い|管轄省庁と返済不要の真実
公的支援を検討する際、真っ先に理解すべきは助成金と補助金の違い 厚生労働省 経済産業省という根本的な管轄の相違です。この管轄の違いは、単なる担当部署の管轄争いではなく、公金を投じる「政策目的」そのものの乖離を意味しています。
厚生労働省が扱う「助成金」は、主に労働環境の改善、雇用の維持・拡大、人材育成を主眼に置いています。正社員化や賃金引き上げ、育児介護休業の取得支援などが代表例です。一方で、経済産業省や中小企業庁が主導する「補助金」は、日本経済の成長、設備投資、DX推進、新事業展開を強力に後押しするための施策です。国策として推進したい先端分野や、生産性向上に直結するプロジェクトへ資金を重点配分する狙いがあります。
では、なぜこれらは融資と異なり助成金 補助金 返済不要 理由として成立するのでしょうか。その背景には、明確に区分された公的財源の仕組みがあります。
助成金の財源は、主に事業主が毎月納めている雇用保険料の「雇用保険二事業」積立金です。事業主自らが拠出した資金をプールし、労働環境の改善に真摯に取り組む事業主へ還元する「相互共済」に近い性質を持っています。対して、補助金の原資は国民から集められた国税(一般会計)です。国民の貴重な税金を投じる以上、投資額に見合う経済効果や社会課題の解決を創出する事業計画でなければ拠出されないという、極めて厳格な公益的要請が課されています。

【データ比較】採択率と難易度の決定的な差|受給要件のハードル
事業者にとって最も切実な関心事は、「申請すれば確実にお金が手に入るのか」という受給難易度でしょう。結論から言えば、助成金と補助金では合否が決まるメカニズムが根本から異なります。
厚生労働省の助成金 受給要件 条件は、あらかじめ定められた基準(就業規則の改定、一定割合以上の賃上げ、法定帳簿の完備など)を100%充足していれば、予算の上限による足切りがない限り原則として全員に支給されます。他社とスコアを競い合う競争ではなく、自社の労務管理が法的に正しく整っているかを問う「適合審査」だからです。
これに対し、経済産業省系の補助金 採択率 難易度は、完全な「コンペティション(相対評価)」の世界です。国が定めた予算枠が存在し、審査員による事業計画書の採点上位から順に採択されます。どれほど綿密な計画を練り上げても、公募ごとの採択予定件数から溢れれば不採択(審査落ち)となります。
| 項目 | 助成金(厚生労働省系) | 補助金(経済産業省・中小企業庁系) | 編集部の見解・実務評価 |
|---|---|---|---|
| 主な目的・管轄 | 雇用維持・労働環境整備(厚生労働省) | 産業振興・生産性向上(経済産業省) | 人の雇用は助成金、モノやシステムの投資は補助金と明確に切り分ける。 |
| 受給・採択の仕組み | 要件充足で原則受給(絶対評価) | 事業計画のコンペ(相対評価) | 補助金は計画書の完成度と政策合致度が命運を分ける。 |
| 平均採択率・難易度 | 要件クリアで実質80%〜90%超 | 公募回により約40%〜60%で推移 | 補助金は「落ちるリスク」を前提とした事業資金計画が必須。 |
| 公募期間・申請時期 | 通年受付が多い(計画届の事前提出型) | 年数回の限定公募(1〜2ヶ月の短期集中) | 補助金はスケジュール管理がシビア。公募開始前の事前準備が必須。 |
| 入金タイミング | 取組実施後、審査を経て約半年〜1年後 | 投資完了・実績報告後、約1年〜1年半後 | 完全な後払い。事前の自己資金またはつなぎ融資の確保が絶対条件。 |
上記のように、助成金 補助金 メリット デメリット 比較を行うと、助成金は「確実性は高いが労務管理の是正負担が重い」、補助金は「金額規模は大きいが不採択リスクと膨大な申請書作成コストを伴う」というトレードオフが浮き彫りになります。
【主要制度の2026年動向】キャリアアップ助成金からものづくり・IT導入まで
2026年の公的支援市場では、物価上昇を上回る構造的賃上げの実現と、人手不足を根本から解決する省力化投資が最優先課題に位置づけられています。中小企業庁 補助金 2026年最新の施策群と、厚生労働省の主要メニューは連動して審査の力点をシフトさせています。
1. キャリアアップ助成金(厚生労働省)の現在地
非正規雇用労働者の処遇改善を目的とする本制度は、依然として利用頻度ナンバーワンの座を維持しています。しかし、キャリアアップ助成金 申請要件は年々厳格化が進んでいます。2026年現在、単なる名ばかりの正社員転換は徹底排除されており、昇給基準を明確にした就業規則の改定、賞与または退職金制度の導入、直近6ヶ月以上の給与明細と出勤簿の厳格な照合が求められます。特に「就業規則本則の施行日」と「転換日」の前後関係に1日の齟齬があるだけで全額不支給となるため、実務上の細心の注意が欠かせません。
2. ものづくり補助金(中小企業庁)の採択傾向
革新的な設備投資を支援する「ものづくり補助金」は、累計数万社を支えてきた看板制度ですが、ものづくり補助金 採択結果 傾向を分析すると、単なる既存設備の更新や老朽化対策はほぼ100%弾かれるフェーズに入っています。2026年の審査で高得点を獲得しているのは、AIやロボティクスを活用した「省力化・自動化ラインの構築」、または明確な脱炭素化(GX)への寄与を定量的データで論証した計画書です。採択率は40%〜50%前後で推移しており、事前の加点項目(賃上げ宣言、パートナーシップ構築宣言など)を全て取得することが採択ライン突破の前提となっています。
3. IT導入補助金における対象経費の選別
バックオフィス効率化の頼みの綱であるIT導入補助金 対象 経費は、インボイス制度定着後の2026年において、単なる表計算ソフトや汎用端末の購入は対象外となっています。会計・受発注・決済ソフトに加え、ハードウェア(PC、POSレジ等)の導入費補助は、特定要件を満たすインボイス対応枠などに限定されます。また、最大2年分のクラウド利用料が補助対象として認められるケースが主流化しており、現場の定着度合いを見据えたツール選定が問われています。
4. 小規模事業者持続化補助金で審査落ちする典型パターン
個人事業主や小規模法人にとって最も使い勝手が良いとされる本制度ですが、小規模事業者持続化補助金 審査落ち 理由の大多数は「経営計画書の解像度不足」に集約されます。「チラシを作って売上を伸ばす」「看板を新しくして集客する」といった手段の羅列だけでは採択されません。地域の競合他社と自社のポジショニング分析、ターゲット層の顧客心理、そして投資によって「なぜ、どのくらいの確率で売上が拡大するのか」のロジックが欠如している申請は、軒並み審査で振るい落とされています。
【実態検証】利用者の生の声と現場目線で見えたリアル
制度の公式パンフレットには記されていない「現場のリアル」を取材すると、申請者が直面する思わぬ落とし穴が次々と浮かび上がってきます。
都内で製造業を営む40代経営者は、ものづくり補助金に採択された当時の過酷な実態を次のように証言します。「採択通知が届いたときは社内で歓声が上がりました。しかし、本当の地獄はそこからでした。設備の発注から納品、検収、支払いまで全て自己資金か借入で立て替えなければならず、2,000万円の現金を数ヶ月間拘束されたのです。完了後の実績報告書も数ミリの寸法違いや写真のアングルまで修正を求められ、最終的に補助金が入金されたのは採択から1年2ヶ月後でした」。
SNSや知恵袋、オープンチャットの相談現場でも、似たような悲鳴が日常的に飛び交っています。「着手金を支払った悪質な申請代行業者に杜撰な計画書を作られ、不採択になった挙句に連絡が途絶えた」「助成金目当てで非正規社員を正社員化したが、就業規則の細かな文言不備を労働局から指摘され、1円も支給されずに人件費負担だけが残った」といったトラブルが後を絶ちません。
行政の審査現場では、ペーパーカンパニーによる不正受給や実態のないDX投資を徹底的に暴くため、AIを活用した申請書類の類似度判定や、事前告知なしの現地立ち入り調査が日常化しています。公的資金を「タダでもらえる小遣い」と錯覚している事業者は、現場の厳格なリアルによって手痛いしっぺ返しを受けることになります。
一般に知られていない盲点とネットの誤解|税金と個人事業主の扱い
ネット上の情報で最も多くの誤解を生んでいるのが、税金(会計処理)と個人事業主の適用範囲に関するルールです。ここを曖昧にしたまま申請を進めると、年度末に想定外の追徴税額に青ざめることになります。
盲点1:返済不要だが「無税」ではない|課税対象と確定申告
「国からもらえる給付なのだから税金はかからない」と思い込んでいる事業者が驚くほど多いですが、これは重大な誤謬です。助成金 補助金 課税対象 確定申告のルール上、これらの受給金は法人税法・所得税法において原則として「雑収入(総収入金額)」に算入される課税所得となります。
例えば、1,000万円の補助金が入金された場合、その期に同額以上の経費計上がなければ、1,000万円に対して法人税や所得税が課税されます。ただし、固定資産(機械設備など)の取得に充てた補助金については、税法上の特例である「圧縮記帳」を適用することで、受給年度の課税を将来に繰り延べることが可能です。この会計処理を怠ると、入金された資金のかなりの割合が納税で消え去る事態に直面します。
盲点2:個人事業主でも申請できるのか?
個人事業主 助成金 補助金 違いという検索意図の背景には、「従業員のいないフリーランスや一人親方でも使えるのか」という疑問があります。
結論として、経済産業省系の補助金(持続化補助金やIT導入補助金など)は、個人事業主であっても法人とまったく同じ土俵で申請可能です。開業届を提出し、事業実態を証明できれば門戸は広く開かれています。一方、厚生労働省の助成金の大部分は「雇用保険の適用事業所であること」が必須要件です。つまり、従業員を1名も雇用していない個人事業主は、キャリアアップ助成金などの労務系助成金を原則として受け取ることができません(一部の創業支援枠等を除く)。この基本構造を取り違えると、無駄な書類作成に時間を浪費することになります。

【プロの結論】事業者が自立した成長を遂げるための判断基準
経営心理学や行動経済学の観点から警鐘を鳴らしたいのは、補助金や助成金がもたらす「グランツ・アディクション(公的助成金依存症)」の病理です。「国から補助が出るから」という理由だけで、本来自社の事業戦略上不要なITツールやオーバースペックの機械を導入してしまう企業が後を絶ちません。これは、費やした時間と自己資金を正当化しようとするサンクコスト効果(埋没費用への執着)が生み出す典型的な経営の罠です。
公的支援に振り回されず、真の企業価値向上に繋げるための判断基準を以下に提示します。
公的支援を活用すべき事業者の条件
- 自腹でも実行する覚悟がある計画:「補助金が出なくても、自己資金や銀行融資で絶対にやり切る」と決めている設備投資やDX化。この場合、補助金は事業推進の純粋な「加速装置」として機能します。
- 労務管理の是正をチャンスと捉える企業:助成金の要件を満たすために、就業規則や勤怠管理、残業代支払いをクリーン化できる企業。採用力の強化という副次的メリットを最大限に享受できます。
- 入金までのキャッシュフローが盤石な事業者:1年超の立て替え期間が発生しても、資金繰りがショートしない手元流動性を確保できている状態。
公的支援の申請を避けるべき事業者の条件
- 資金繰りがすでに逼迫している事業者:「今月の運転資金が足りないから補助金で補いたい」という動機は100%破綻します。完全後払いの性質上、資金ショートを早める結果にしかなりません。
- コンサル任せで自社の事業計画を語れない経営者:代行業者が作った美麗な計画書で運良く採択されても、その後の実績報告や事業化状況報告(5年間の追跡義務)に対応できず、最終的に交付決定取消や返還命令を受けるリスクが極めて高くなります。
- 労務の未払いやコンプライアンス違反を抱える企業:過去の未払い残業代や社会保険未加入が発覚した場合、助成金不支給にとどまらず、労働基準監督署からの是正勧告や企業名の公表といった致命傷を負いかねません。
【助成 補助 違い】に関するよくある質問(FAQ)
Q1:個人事業主(フリーランス)ですが、助成金と補助金のどちらを優先して探すべきですか?
A1:従業員を雇用していない個人事業主の場合、厚生労働省管轄の雇用関係助成金は対象外となるため、経済産業省管轄の「小規模事業者持続化補助金」や「IT導入補助金」を最優先で検討してください。販路開拓のチラシ作成、Webサイト改修、インボイス対応の会計ソフト導入など、小規模ビジネスに直結する経費が幅広く対象となります。
Q2:補助金が採択されたら、すぐに事業資金として口座に前払いで振り込まれますか?
A2:原則として前払いはありません。公的補助金は「精算払い(後払い)」が鉄則です。採択後に事業を実施し、実際に購入・納品・支払いを完了させた証拠書類(領収書や通帳コピー)を提出・検査されて初めて入金されます。事業実施期間中の資金は、自己資金または日本政策金融公庫などの「つなぎ融資」で確保する必要があります。
Q3:助成金や補助金を受け取った年度の確定申告で、税金を減らす方法はありますか?
A3:助成金や補助金は法人の「雑収入」、個人の「事業所得(総収入金額)」となり課税対象です。ただし、機械装置やシステムなどの固定資産を取得した補助金については、税法上の「圧縮記帳」を適用することで、受給年度の課税所得を圧縮し、納税を将来の減価償却期間に繰り延べることが認められています。適用には専門的な税務処理が必要となるため、申請決定時点で顧問税理士へ必ず相談してください。
Q4:補助金の審査で何度も不採択(審査落ち)になってしまう最大の共通原因は何ですか?
A4:最大の原因は「公募要領に記載された審査項目とのズレ」です。補助金の審査員は「その事業が面白いか」ではなく、「国の公募目的(賃上げ、DX、付加価値額の向上など)に沿った定量的計画が論理的に描かれているか」を採点基準に照らして審査します。市場データや自社の強みの裏付けを欠いた作文や、加点項目(パートナーシップ構築宣言や事業継続力強化計画など)の未取得が重なると、採択ラインを超えることは極めて困難になります。
まとめ:今後の動向と失敗しないための判断基準
助成金と補助金は、いずれも事業者の成長を支援するために国が用意した強力なインセンティブです。しかし、その根底にある思想は「人を育てるための適合要件(助成金)」と「事業を伸ばすための競争選抜(補助金)」という全く別個のレールで走っています。
「タダでもらえる資金」という安易な幻想を捨て、助成金であれば自社の労務環境を盤石にする契機とし、補助金であれば自社のビジネスモデルを抜本的に磨き上げる挑戦として向き合うこと。この冷徹な経営姿勢こそが、審査の壁を突破し、真の持続的成長を掴み取るための唯一の近道です。 (出典: 助成 補助 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。