ジェネリック医薬品メーカー比較!供給不足の真相と信頼度【2026】
調剤薬局の窓口で「ジェネリックに変更しますか?」と尋ねられる光景は日常となりました。しかし窓口では同時に、「いつもの薬の在庫がない」「別のメーカーに切り替わった」と戸惑う患者の声が絶えません。2020年末から表面化した製造大手の不正や行政処分に端を発した医療用医薬品の供給不安は、2026年を迎えた現在も医療現場に重い影を落としています。
国を挙げた普及促進策により、ジェネリック医薬品(後発医薬品)の国内数量シェア率は約8割に達しました。しかし、私たちが日常的に服用する薬の品質やメーカーごとの信頼性に対して、かつてないほど厳しい視線が注がれています。なぜこれほどまでに供給不足が長期化し、各メーカーの評判にはどのような格差が生まれているのか。取材データと公的公表資料をもとに、業界の構造的課題から患者が納得して薬を選ぶための判断基準までを客観的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在もジェネリック医薬品シェア率は80%台前半を維持する一方、過去の品質不祥事と度重なる薬価改定が重なり、出荷調整品目が依然として多数残る供給不安が続いています。
- 要点2:沢井製薬や東和薬品など生産能力と品質管理に優れた上位メーカーが市場を支える一方、日医工や小林化工の問題を契機にメーカー選定や信頼性の二極化が急速に進んでいます。
- 要点3:先発品と原薬・添加物・製法が同一の「オーソライズド・ジェネリック(AG)」の台頭や長期収載品の選定療養制度導入を踏まえ、薬局任せにせず自身に適した薬剤を選ぶ知識が不可欠です。
【2026年最新】ジェネリック医薬品メーカーランキングと信頼度徹底比較
相次ぐ業界再編と生産体制の見直しを経て、国内後発医薬品市場の勢力図は大きく塗り替えられました。現在、市場の安定供給を主導しているのは、強固な自社工場ネットワークと厳格な品質管理体制を維持してきた独立系専業トップと、先発医薬品メーカー系列の後発品子会社です。売上高、供給体制の安定度、医療現場での信頼性を総合評価した主要メーカーの比較は以下の通りです。
| メーカー名 | 企業特徴・売上規模指標 | 品質管理・供給体制の現状 | 編集部の見解・信頼度評価 |
|---|---|---|---|
| 沢井製薬 (サワイグループHD) | 国内首位級のシェア。売上高2,000億円超を維持し、循環器・消化器系を中心に800品目以上を展開。 | 過去に九州工場での検査不正が発覚したものの、外部調査とガバナンス刷新を即座に断行。主力工場の自動化と増産投資を継続。 | 【信頼度:高】 情報公開の迅速さと製剤工夫(サワイの錠剤印字技術等)が高く評価され、現場の第一選択肢としての地位を堅持。 |
| 東和薬品 | 業界2強の一角。直販体制に強みを持ち、山形工場・西日本工場の大型増設で生産能力を急拡大。 | 独自の「TOWARIS(トワリス)」システムによる追跡管理と、徹底した自社一貫製造ラインで安定供給を維持。 | 【信頼度:極めて高】 大規模な行政処分を免れた強固な品質基盤。水なしで飲めるラク spat 錠など服薬支援技術に定評あり。 |
| 第一三共エスファ | 先発大手・第一三共グループ発祥。オーソライズド・ジェネリック(AG)のパイオニア的存在。 | 先発医薬品と同一工場・同一原薬による製造ルートを確立。供給調整の影響を比較的抑えて推移。 | 【信頼度:極めて高】 「先発品と全く同じ安心感」を求める医師・患者からの支持が突出。高薬価品目からの切替実績多数。 |
| 日医工 | かつての業界売上首位。事業再生ADRを経て医薬品卸大手メディパルホールディングス傘下で再建途上。 | 富山第一工場を中心とする製造工程の抜本的見直しと品目削減(不採算品の統廃合)を推進中。 | 【信頼度:回復途上】 組織再編と第三者監視によるコンプライアンス再構築が進行。限定出荷解除に向けた努力が続く。 |
| Meiji Seika ファルマ | 明治ホールディングス傘下。感染症領域(抗菌薬)を中心に強固な開発・製造基盤を保有。 | 原薬調達の多角化を進め、無菌製剤などの難易度が高い医薬品でも安定した製造管理を実証。 | 【信頼度:高】 大手食品・医薬品複合企業としてのガバナンスと、病院内処方で培われた実績に裏打ちされた信頼。 |
ジェネリック医薬品メーカーランキングの上位を俯瞰すると、単純な企業規模だけでなく、「供給を止めないバックアップ生産力」と「過去のトラブルに対する情報開示姿勢」が評価の決定打となっていることが分かります。とりわけ上位2社である沢井製薬と東和薬品は、設備投資と製造工程のデジタルトランスフォーメーションを先行させ、医療関係者からの厚い信任を保っています。

相次ぐ供給不足の理由と行政処分の真相|小林化工と日医工が残した傷跡
なぜ日本の医療現場では、これほど長期間にわたり薬の在庫不足が叫ばれ続けているのでしょうか。その直接の引き金となったのは、2020年12月に発覚した福井県のジェネリック中堅メーカー・小林化工による爪水虫治療薬への睡眠導入剤混入事件でした。死者を出す重大な健康被害を引き起こしたこの不祥事の真相究明では、承認書と異なる製造手順が40年近く常態化し、経営陣が現場の改ざんを黙認していた構造的腐敗が白日の下に晒されました。結果として同社は業務停止命令を受け、最終的に医薬品製造販売業からの撤退に追い込まれました。
さらに業界を震撼させたのが、当時国内売上トップを走っていた日医工の行政処分経緯です。2021年3月、富山県は同社に対して富山第一工場での不適切製造を理由に32日間の業務停止命令を下しました。自主点検で不適合となった錠剤を粉砕して再投入するなどの不正が行われていた事実は、医療現場を激しく失望させました。過剰な品目拡大と急激なシェア拡大の裏で、品質管理部門が製造部門の暴走を抑止できなくなっていたガバナンス不全が浮き彫りとなったのです。
これらの不祥事は単なる個別企業の過失にとどまりませんでした。小林化工や日医工が製造していた数百から千品目を超える薬剤が市場から突如消失したことで、その穴を埋めるべく他社製品へと注文が殺到しました。これがジェネリック医薬品供給不足理由の核心である「ドミノ倒し現象」です。余力のないメーカーが相次いで出荷制限をかけざるを得なくなり、全国の調剤薬局や病院で日常的に処方される胃腸薬、解熱鎮痛薬、アレルギー薬までもが連鎖的に手に入らなくなりました。
さらに供給不安を恒久化させている根本的な背景には、毎年度実施される薬価改定の影響があります。厚生労働省が推進する社会保障費抑制策により、後発医薬品の公定価格は毎年のように引き下げられてきました。原材料高やエネルギーコストが急騰するなかで薬価が下がり続けた結果、薄利多売構造が極限に達し、多くのメーカーで不採算品目の製造ライン維持が困難になりました。赤字に耐えかねた企業の製造撤退や限定出荷が重なり、供給網全体の脆弱性を決定づけたのです。
【実態検証】厚生労働省の出荷調整現在と医療現場・ネットの切実な声
2026年を迎えた現在、厚生労働省の出荷調整に関する最新調査によると、全後発医薬品のうち「限定出荷」または「供給停止」となっている品目割合は、最悪期の30%超からは改善したものの、依然として全体の約15〜18%前後を推移しています。完全復旧には遠く及ばず、医療現場では毎日のように在庫確保のための綱渡りが続いています。
業界団体である日本ジェネリック製薬協会は、信頼回復に向けて会員企業に対する品質管理体制の総点検を義務付け、法令遵守状況の第三者モニタリングを導入しました。しかし、一度毀損された供給能力と設備キャパシティの回復には数年単位の時間を要します。ネット上やSNS(X、旧Twitter)では、ジェネリック供給不安に対するリアルな反応が日々投稿され、社会的な不満が可視化されています。
「薬局に行ったら『いつものジェネリックが入荷しないので別のメーカーになります』と言われた。毎回シートの形状や錠剤の刻印が違うから、80歳の母が飲み間違いそうになって本当に危ない」(50代・主婦の投稿)
「咳止めと抗生剤の供給が止まって半年。処方箋を持って3軒薬局を回ってようやく手に入った。医療先進国のはずの日本で、なぜこんな基本的な薬が足りないのか納得がいかない」(40代・会社員の投稿)
「毎朝の仕事は問屋への『在庫ありますか?』の電話掛けから始まる。調剤業務より薬の確保交渉に追われ、薬剤師としての本来の仕事ができない」(30代・保険調剤薬局勤務薬剤師の証言)
このように、ネットの声や現場の証言からは、医療経済の論理と患者の日常的な服薬安全との間に深い断絶が生じている実態が鮮明に浮かび上がっています。薬のパッケージや形状が変わることに対する心理的ストレスや、代替薬を探すための医療従事者の疲弊は、もはや潜在的な社会リスクと呼ぶべき水準に達しています。
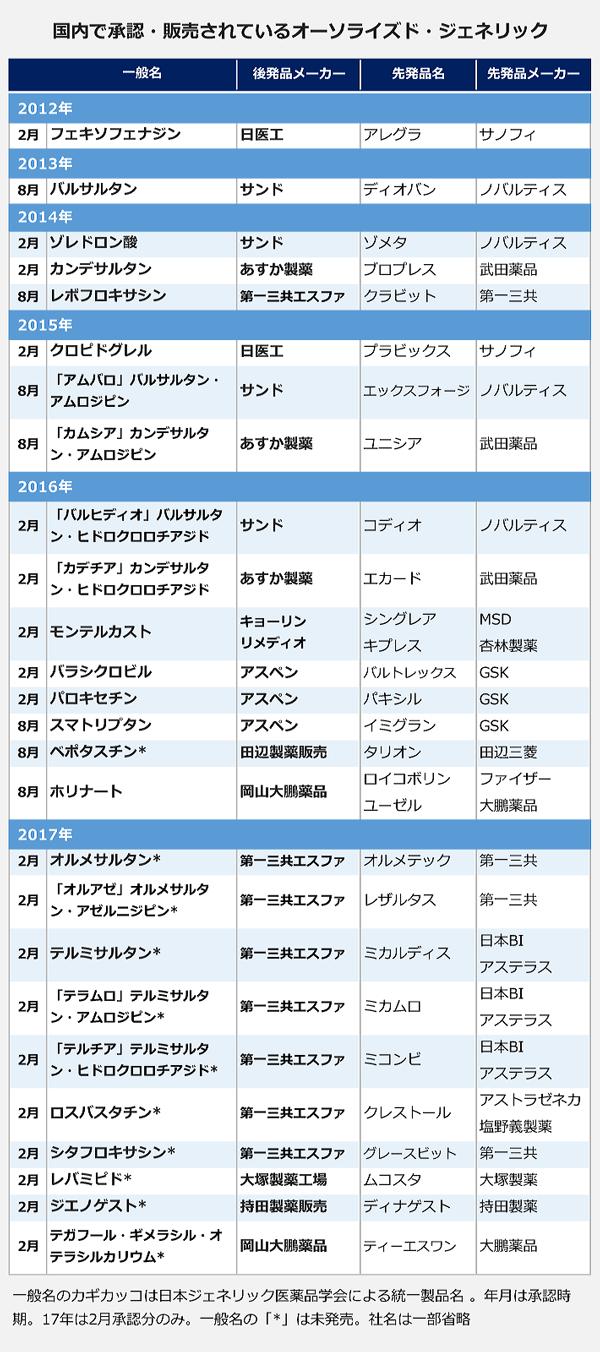
一般に知られていない盲点とネットの誤解|オーソライズド・ジェネリック(AG)との決定的な違い
供給不安や不祥事報道が続いた影響で、ネット上では「ジェネリックは先発品を薄めた粗悪品」「中国産やインド産の危険な原薬ばかり使われている」といった極端な言説が散見されます。しかし、これらは医薬品承認制度への無理解に基づく明白な誤解です。
日本の医薬品医療機器等法(薬機法)において、後発医薬品は厳格な生物学的同等性試験(BE試験)をクリアすることが義務付けられています。これは、有効成分が同じ速度・同じ量で体内に吸収され、血中濃度が先発品と同等の推移をたどることを実証する試験です。主成分の品質規格自体は先発品と完全に同一であり、「効き目が半分しかない」といった事実は科学的にあり得ません。
一方で、患者が知っておくべき決定的な盲点として、オーソライズド・ジェネリック(AG)と通常ジェネリックの違いがあります。この相違点を正確に理解している一般生活者は多くありません。
【オーソライズド・ジェネリック(AG)の3つの分類】
- AG1(完全同一品):先発医薬品メーカーから直接技術供与を受け、有効成分(原薬)だけでなく、添加物、製造方法、さらには先発品と同じ製造工場ラインで作られる後発品。先発品と全く同じ品質を誇る。
- AG2(製法・添加物の一部変更):原薬や特許技術は同一だが、製造工場や添加物の一部が先発品と異なるもの。
- AG3(共同開発品等):特許切れに伴い、先発メーカーの関連企業や許諾を受けた企業が独自の製造基準で供給するもの。
これに対し、一般的な通常ジェネリックは、有効成分と含有量こそ先発品と同一ですが、錠剤を固める添加物(乳糖、コーンスターチ等)やコーティング技術、製造方法は各後発薬メーカーが独自に開発しています。そのため、「水なしで溶ける」「サイズが小さくて飲みやすい」「苦味を感じにくい」といった独自の製剤工夫が施されているメリットがある一方、極めて稀に添加物に対するアレルギー反応の違いが生じるケースが存在します。この「同一性と独自性の境界線」を把握しておくことが、風評被害に惑わされないための第一歩です。
【プロの結論】医療経済と組織倫理の病理|おすすめできる人・慎重になるべき人の判断基準
一連のジェネリック危機が投げかけた本質的な問いは、日本の医療政策が長年掲げてきた「シェア至上主義」の歪みです。社会保障費の膨張を抑えるため、政府は2020年代半ばまでに「数量シェア80%」という野心的な数値目標を設定し、達成した調剤薬局に高い保険点数を与える誘導策を採り続けました。その結果、メーカーには短期間での過剰な増産ノルマが課され、現場の品質管理部門が疲弊し、コンプライアンスの形骸化を引き起こしたのです。これは日本の製造業全般に共通する、行き過ぎたコストカットと現場への責任転嫁という組織病理の表れに他なりません。
では、患者自身は調剤薬局の窓口でどのように判断を下すべきなのでしょうか。筆者は一律の推進論や拒絶論に組するのではなく、服用する薬剤の性質と個人の健康状態に応じた合理的な使い分けを提案します。
後発医薬品・AGを前向きに選ぶべき人の条件
- 生活習慣病などで長期にわたり同系統の薬を飲み続ける人:高血圧、脂質異常症、糖尿病などで数ヶ月〜数年単位で服薬を継続する場合、ジェネリックを選ぶことで月々の自己負担額を数百円から数千円単位で恒久的に削減できます。
- 嚥下機能が低下している高齢者や小児:各後発薬メーカーが独自に開発した口腔内崩壊錠(OD錠)や小型化カプセル、フレーバー付きシロップなど、先発品以上に飲みやすさを追求した製剤工夫の恩恵を直接享受できます。
- オーソライズド・ジェネリック(AG)が指定できる場合:先発品と中身が完全に同一でありながら窓口負担を抑えられるため、医療費削減と安心感の両立が確実に達成されます。
先発医薬品の維持や慎重な検討を推奨する人の条件
- 治療域の狭い薬剤(狭小治療域薬)を服用している人:抗てんかん薬、不整脈用薬、免疫抑制剤、リチウム製剤など、血中濃度のわずかな変動が症状悪化や重篤な副作用に直結する薬剤を服用している患者は、メーカー変更による微細な血中推移の変化を避けるため、先発品の継続が推奨されます。
- 薬剤の形状や色彩の変化に強い心理的負荷を感じる人:精神科領域の治療薬を服用している方や、重度の認知機能低下が見られる高齢者の場合、錠剤の変更そのものが服薬アドヒアランス(服薬遵守率)を低下させ、病状不安定化を招くリスクがあります。
- 特定のアレルギー歴がある人:主成分以外の添加物(色素、結合剤等)に過敏な体質を持つ患者は、添付文書を確認し、先発品と異なる添加物が含まれていないかを主治医・薬剤師と厳密に確認すべきです。
なお、2024年10月から導入された「長期収載品の選定療養制度」により、ジェネリック医薬品が存在する先発品を患者自身の強い希望で選び続ける場合、後発品との差額の一部が保険給付の対象外となり、窓口での追加自己負担(選定療養費)が発生する仕組みが定着しました。「ただなんとなく先発品」を選び続けることには経済的なペナルティが伴う時代となったからこそ、上記のリスクとベネフィットを天秤にかけた理性的な選択が求められます。

【ジェネリック 医薬品 メーカー】に関するよくある質問(FAQ)
Q1:薬局で先発医薬品を希望すると、どれくらいの追加料金がかかりますか?
A1:後発医薬品が発売されてから5年以上経過している品目や、後発品への置換率が極めて高い先発医薬品(長期収載品)を患者都合で希望した場合、先発品と後発品の最高価格帯との「価格差の4分の1相当」が選定療養費として自己負担に加算されます。これには消費税も上乗せされるため、慢性疾患で複数の先発品を希望し続けた場合、1回の調剤で数千円単位の自己負担増となるケースがあります。ただし、医師が先発品でなければならないと医学的に判断した場合は追加負担の対象外となります。
Q2:信頼できるジェネリックメーカーの薬であるかを見分ける方法はありますか?
A2:調剤明細書や薬袋に記載されている薬剤名の末尾を確認してください。一般的に「[成分名]錠[規格]『サワイ』」や「『トーワ』」のように、括弧内に製造メーカーの略称が表示されています。沢井製薬、東和薬品といった大手専業メーカーや、第一三共エスファなどの大手先発子会社が供給するAG品は、開示されている品質情報が豊富です。また、日本ジェネリック製薬協会のウェブサイトで各メーカーの「信頼性確認状況」や出荷状況のステータスを確認することも有効な自衛策です。
Q3:ジェネリック医薬品の供給不足はいつ頃完全に解消される見込みですか?
A3:業界全体の完全解消には、工場の新増設や承認手続きの再編を考慮すると、2020年代後半まで段階的な推移が続くとみられています。厚生労働省は品目ごとの生産集約や、不採算品目の薬価下支えに向けた薬価制度改革を推し進めていますが、老朽化した工場の刷新や適正な原薬調達ルートの複線化には一定の時間を要します。当面の間は、かかりつけ薬局を1か所に固定し、自身の処方薬の在庫状況を薬剤師と共有しておくことが最善のリスクヘッジとなります。
まとめ:今後の動向と失敗しないための判断基準
日本のジェネリック医薬品業界は今、シェア拡大に狂奔した黎明期・発展期を抜け、品質と供給責任を厳しく問われる「真の淘汰の時代」に突入しています。小林化工の破綻や日医工の再編劇が残した教訓は、極めて重いものでした。単に安い薬を大量に供給するモデルは破綻し、製造ラインの高度な品質保証と徹底した情報公開を行う企業だけが生き残る市場環境が形成されつつあります。
患者である私たちに求められるのは、「ジェネリックだから危険」「安いから無条件に全て切り替える」といった二極化した思考から脱却することです。日常的に服用する薬のメーカー名を意識し、供給が不安定な時期であればオーソライズド・ジェネリックの取り扱いや代替候補について薬剤師と率直に対話する姿勢こそが、自分自身と家族の服薬安全を守る最大の防壁となります。医療制度改革の過渡期にある今だからこそ、納得と安心に基づいた賢明な医薬品選択を心がけてください。 (出典: ジェネリック 医薬品 メーカー(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。