イチローの年金はいくら?満額受給の真相と生涯4000万超の驚愕実態
日米の野球界に数々の金字塔を打ち立て、野球殿堂入りを果たした孤高のレジェンド・イチロー。引退後もシアトル・マリナーズの会長付特別補佐兼インストラクターとして精力的に後進を指導する一方、ファンやビジネス関係者の間で定期的に大きな関心を集めるのが、彼が受け取る「メジャーリーグの年金」の凄まじい実態です。
ネット上では「毎年数千万円が死ぬまで口座に振り込まれ続ける」「いや、実際には毎年5億円以上の不労所得がある」など、桁外れの数字が飛び交っています。本稿では、2026年現在のMLB規定や最新の現地報道、財務データを精査し、イチローの年金受給額、受取開始年齢、そして噂される巨額収入の真相を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
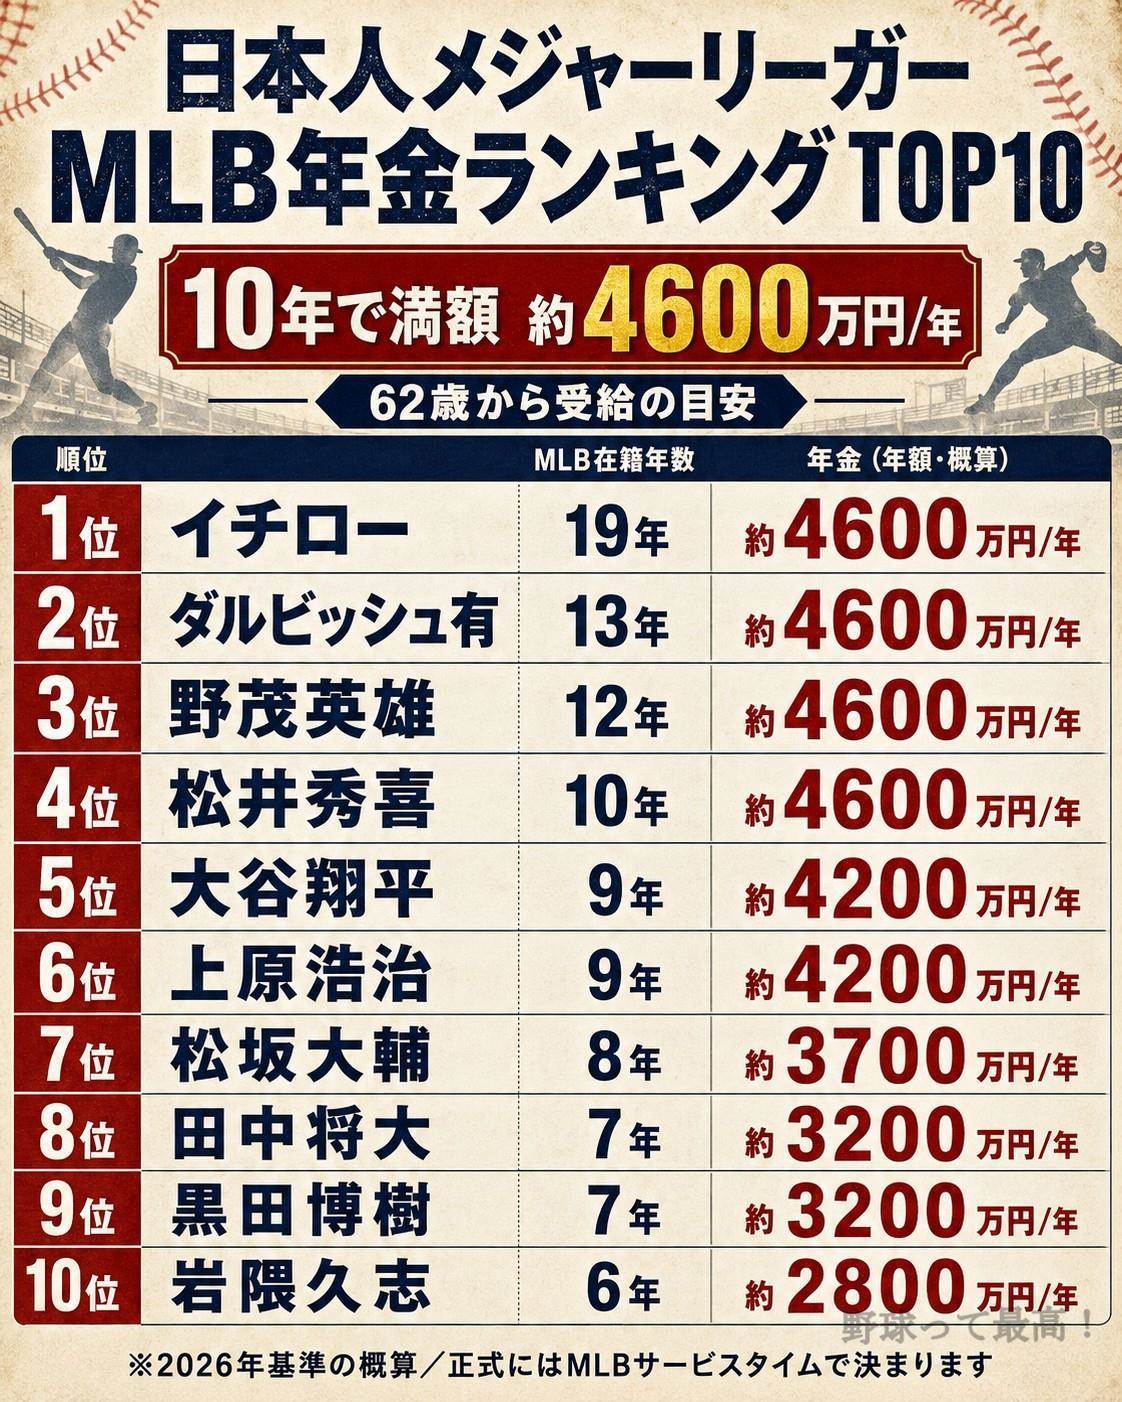
- 要点1:MLB年金制度の満額受給条件(在籍10年)を満たしており、原則62歳から年間約27万5,000ドル(日本円で約4,100万〜4,200万円以上)が生涯支給される。
- 要点2:ネット上で騒がれる「年5億円の不労所得」はMLB選手会年金ではなく、マリナーズとの現役時契約に組み込まれた「年利5.5%の年俸繰り延べ払い」という別枠の資産システムである。
- 要点3:万が一の際にも弓子夫人へ手厚い遺族年金が保障される強固な仕組みがあり、日米のプロ野球における引退後の待遇差が浮き彫りになっている。
イチローの年金受給額はいくら?毎年4000万円超が生涯続く決定的な理由
結論から明かすと、イチローが受け取る権利を持つメジャーリーグ選手会(MLBPA)の年金受給額は、満額支給の適用により年間約27万5,000ドル(1ドル=150円換算で約4,125万円)に達します。この金額が、受給開始から本人が生涯を終えるまで毎年欠かさず支払われます。
一般的なサラリーマンの厚生年金や企業年金の水準を遥かに凌駕するこの金額が実現する最大の理由は、イチローがMLB年金の満額支給条件である「メジャー在籍10年(10サービスタイム)」を大きくクリアしている点にあります。イチローは2001年のシアトル・マリナーズ入団から2019年の現役引退まで、足かけ18シーズンにわたりメジャーの第一線でロースター(ベンチ入り枠)を維持し続けました。
MLBの年金基金はインフレ率に連動したスライド制を導入しており、物価上昇に合わせて支給上限額が見直される仕組みです。そのため、2026年時点の試算では、円安傾向の影響も加味すると手取りベースでも年間4,000万円前後が毎年手元に残る計算になります。世界最高峰の舞台で18年間戦い抜いたレジェンドだからこそ享受できる、極めて正当な果実です。
メジャーリーグの年金制度と満額支給条件|日米プロ野球の圧倒的な格差
世界で最も手厚いアスリート年金と称されるメジャーリーグ年金制度は、どのような構造で成り立っているのでしょうか。日本のプロ野球(NPB)との違いを交えて整理すると、その異次元のスケールが浮き彫りになります。
メジャーリーグでは、アクティブ・ロースター(26人枠)に最短43日間在籍するだけで、最低受給資格(年間数百万円規模)が発生します。その後、1年(登録172日以上で1シーズン換算)ごとに受給権利が加算され、在籍10年に達した時点で上限の満額支給が確定します。掛け金の個人負担は一切なく、全額が球団の拠出金や放映権料などのリーグ収益から賄われている点も大きな特徴です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| MLB年金(満額) | 年間約275,000ドル (約4,125万円〜一生涯) | 在籍10年以上で上限達成 (掛け金負担:0円) | イチロー、松井秀喜氏らが達成。世界スポーツ界屈指の手厚さ。 |
| NPB(日本プロ野球) | 年額数十万〜約100万円程度 (新共済制度ベース) | 旧年金は財源難で2011年解散 現行は積立共済型 | 生活保障としては機能せず、引退後のセカンドキャリア支援が急務。 |
| 受給開始年齢(MLB) | 原則62歳(満額) 早期受給は45歳から可能 | 45歳開始時は約3分の1程度に減額 | 資金に余裕があるスーパースターは62歳据え置きを選ぶのが定石。 |
| 遺族への保障 | 配偶者に100%継続支給 (受給プラン選択による) | 公的年金の遺族厚生年金は受給額の約4分の3 | 弓子夫人への終身保障としても完璧に設計されている。 |
かつて日本のプロ野球にも「プロ野球年金」が存在していましたが、運用利回りの悪化と財源不足により2011年度をもって解散・廃止に追い込まれました。現在運用されている積立式の共済制度では、受給額は年数十万円から百数十万円程度にとどまります。
対するMLBは、MLB選手会(MLBPA)が数十年にわたりストライキを含めた激しい労使交渉を重ね、莫大なテレビ放映権収入やスポンサー料の一部を選手の年金基金へ流し込む強固な枠組みを法的に勝ち取ってきました。この歴史的背景の違いが、日米の圧倒的な年金格差を生み出しています。
【実態検証】「年利5.5%で年収5億円?」ネットの噂と2つの年金の真相
SNSやネット掲示板で頻繁に語られる「イチローは引退後も年収5億円をマリナーズから受け取り続けている」という情報の真相を検証します。この噂は完全なデマではなく、実は実在する契約に基づいています。ただし、多くの人が「選手会年金」と「球団独自の年俸繰り延べ払い」を混同しています。
イチローが引退後も巨額のキャッシュフローを得ている秘密は、2007年のマリナーズとの契約延長時に設定された「繰り延べ払い(ディファード・コンペンセーション:Deferred Compensation)」にあります。
現地メディアの報道資料や契約公開データによると、イチローは5年総額9,000万ドルの大型契約を結んだ際、毎年500万ドル(約2,500万ドル分)の支払いを現役引退後まで先送りすることに合意しました。驚くべきは、その繰り延べ金に「年利5.5%」の利息が付帯する特約が付けられていた点です。
この契約に基づき、イチローは現役引退翌年の2020年から毎年、元本に複利利息が上乗せされた金額をマリナーズ球団から受け取っています。為替レートの変動はあるものの、年間約400万〜500万ドル(約6億〜7億5,000万円)が毎期分割で支払われており、この支払いは最長で2032年頃まで継続すると見られています。
近年、大谷翔平選手がロサンゼルス・ドジャースと結んだ10年7億ドルの契約では、年俸の97%が無利息で後払いされる契約として話題になりました。一方、イチローの契約は「5.5%という超高利回りの保証付き」であったため、米国の金融アナリストの間でも「アスリート史上最も賢明で有利な神契約」として高く評価されています。つまり、イチローには「球団からの繰り延べ年金(年数億円)」と「MLB選手会からの公式年金(年約4,000万円)」という、全く別の2系統の莫大な不労所得ラインが存在しているのです。

受取開始年齢と生涯年金試算|45歳早期受給を選ばない戦略的判断
検索ユーザーが最も疑問に抱くポイントの一つが、「イチローは年金をいつからもらえるのか?」という受取開始時期の問題です。
メジャーリーグ年金の規約上、受取開始年齢は最低45歳から設定可能となっています。1973年10月生まれのイチローは、すでに45歳の誕生日を迎えた時点で受給開始の権利を有していました。しかし、米国の年金制度では開始年齢を繰り上げるほど受給額が大幅に減額されるルールとなっています。45歳で受給を開始した場合、支給額は満額(62歳受給開始)の約3分の1程度、年間数万ドルレベルまで削られてしまいます。
すでに天文学的な蓄えと、前述したマリナーズからの年利5.5%付き繰り延べ年金を持つイチローが、わざわざ減額される早期受給を選択する理由はどこにもありません。満額が保証される「62歳」まで受給を据え置くのが資産防衛上、極めて合理的な判断です。
イチローが62歳から受給を開始し、仮に米国の平均寿命や長寿家系の傾向を踏まえて85歳、90歳まで生きた場合の生涯年金受給額を試算すると、以下のようになります。
- 62歳〜85歳(23年間受給):約27万5,000ドル × 23年 = 約632万5,000ドル(約9億4,875万円)
- 62歳〜90歳(28年間受給):約27万5,000ドル × 28年 = 約770万ドル(約11億5,500万円)
年金単体だけで10億円前後のキャッシュが生涯を通じて確約されている事実は、MLB選手会が構築した経済セーフティネットの盤石さを如実に物語っています。
弓子夫人への遺族年金と総資産|IYI社が築く盤石のファミリーオフィス
イチローの経済的な強さは、単に現役時代の年俸が高かったことだけに起因するものではありません。元TBSアナウンサーである弓子夫人(旧姓:福島弓子さん)による徹底した資産管理が、強固な基盤を支えています。
MLB年金制度は、受給者本人が他界した後の遺族年金保障も極めて手厚く整備されています。受給プランの選定時に「生存者給付(Survivor Benefit)」を付帯させることで、本人が先立った後も配偶者へ満額の100%または高い割合の年金が一生涯にわたって給付され続けます。これにより、弓子夫人の老後保障も完全無欠の状態でロックされています。
さらに夫妻は、資産管理会社「IYIコーポレーション」を米国に設立し、シアトルをはじめとする米国内の優良不動産への分散投資や、有価証券のプライベート運用を行っていると報じられています。現役時代の生涯獲得年俸(約1億7,000万ドル=日本円換算で250億円以上)にCM契約料やスポンサー収入を合算すると、夫妻の現在の推定総資産は200億〜300億円規模に上ると見られています。
米国ではプロスポーツ選手が引退後数年で自己破産に追い込まれるケースが珍しくありませんが、イチロー夫妻は浪費や怪しい投資話を徹底的に排除し、ファミリーオフィスを組織して資産保全を完遂しています。この鉄壁のパートナーシップこそが、イチローが引退後も何ひとつ金銭的な懸念を抱かず、純粋な情熱のまま野球指導に没頭できる最大のバックボーンです。
【プロの結論】トップアスリートのマネーリテラシーとセカンドキャリアの教訓
イチローの年金と資産形成の軌跡を深掘りすると、単なる「スーパースターの桁外れな金満エピソード」を超えた、現代社会を生きるすべてのビジネスパーソンや親世代に通じる普遍的な教訓が浮かび上がります。
スポーツ社会学やファイナンシャル・プランニングの知見から見出せる最大の教訓は、「自立のための明確な境界線(心理的・経済的バウンダリー)」の重要性です。華々しい成功を収めたトップアスリートや芸能人が引退後に困窮する主因は、放漫な自己消費以上に、群がる親族や知人による投資詐欺、過剰な経済的依存(いわゆるパラサイト構造)にあります。
イチローは若き日から自身の軸をぶらさず、信頼できるプロフェッショナルと弓子夫人という最小単位のチームで資産を守り抜く姿勢を貫きました。甘い言葉に惑わされず、複利の力(年利5.5%)と制度のルール(MLB満額年金)を冷静に活用し切る規律の高さは、まさにグラウンドで見せた精密機械のような打撃フォームと完全に同質です。自らの価値を正当に評価させ、獲得した果実を感情ではなくロジックで守り抜くマネーリテラシーの確立こそ、セカンドキャリアで真の自由を手にするための絶対条件です。
【イチロー 年金】に関するよくある質問(FAQ)
Q1:イチローの年金は現在すでに入金されているのですか?
A1:MLBの選手会年金については、満額受給(年間約27万5,000ドル)となる「62歳」からの受取開始を選択していると見られるため、現時点では開始前である可能性が極めて高いです。ただし、マリナーズとの契約に基づく「年俸の繰り延べ金(年利5.5%付き)」は、現役引退翌年の2020年から毎年数十億円規模の枠から分割支給が続いています。
Q2:メジャーの年金は日本に住んでいても受け取れますか?税金はどうなりますか?
A2:受給資格を満たしていれば、日本を含む世界中どこに居住していても米ドル建てで受け取りが可能です。税金面については日米租税条約に基づき、原則として受給時の居住地国(日本在住なら日本の国税庁)に対して確定申告を行い、雑所得等として課税処理されることになります。
Q3:大谷翔平選手や他の日本人メジャーリーガーも同じ年金をもらえますか?
A3:MLB年金は在籍年数(サービスタイム)に応じて決まるため、大谷翔平選手もメジャー在籍10年に到達すればイチローや松井秀喜氏と全く同じ満額(年25万ドル超)の受給資格を獲得します。一方、数年で日本球界に復帰した選手であっても、ロースター在籍43日を超えていれば、その在籍日数に応じた年金が一生涯支給されます。
まとめ:2026年最新情報から見えたレジェンドの真の凄み
イチローの年金にまつわる数々の噂を紐解くと、そこには「年間約4,100万円超のMLB選手会年金」と「毎年数億円に及ぶマリナーズの繰り延べ契約」という、二重の強固な経済基盤が存在していることが分かりました。
これらは決して偶然の産物ではなく、過酷なメジャーの舞台で18年間にわたり結果を出し続けた圧倒的な自己管理能力と、MLB選手会が権利を守り抜いてきた歴史、そして弓子夫人とともに築き上げた堅実なマネーマネジメントの結晶です。
グラウンドの上で誰よりもストイックであった背番号51は、ユニフォームを脱いだ後のマネープランにおいても、一切の隙がない完璧な「レジェンド」であり続けています。 (出典: イチロー 年金(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。